Na pierwszy rzut oka konto oszczędnościowe na 6% wydaje się korzystniejsze od lokaty na 4,2%. Policzyłem to dla 50 tys. zł odłożonych na pół roku i wyszło odwrotnie. Lokata dała około 839 zł odsetek na rękę, a konto około 699 zł, bo promocyjne 6% obowiązywało tylko przez pierwsze 90 dni, a potem stawka spadła do 1%. Gdyby te same pieniądze miały leżeć tylko trzy miesiące, konto dałoby o około 180 zł więcej.
W rozdziale o bankowości osobistej od A do Z konto oszczędnościowe pojawia się jako nadbudowa nad kontem osobistym, a lokata jako produkt, który za zamrożenie pieniędzy daje wyższe oprocentowanie. Jesienią 2026 roku ta druga zależność nie jest już oczywista, bo najwyższe stawki promocyjne kont oszczędnościowych dorównują stawkom lokat albo je przewyższają. Haczyk tkwi w tym, na jak długo i dla jakiej kwoty bank daje reklamowany procent. Dlatego w tym rozdziale pokazuję, jak policzyć odsetki netto obu produktów dla konkretnej kwoty i konkretnej daty, bo dopiero takie wyliczenie odpowiada na pytanie, czy w Twojej sytuacji lepsza będzie lokata czy konto oszczędnościowe.
Jak działa sama lokata, ile kosztuje jej zerwanie i kto gwarantuje pieniądze w banku, opisuję w poprzednim rozdziale tego działu. Tutaj korzystam z tamtych ustaleń i dokładam drugą stronę porównania. Warunki promocji kont oszczędnościowych sprawdziłem w czterech bankach 3 października 2026 roku, a warunki lokat pochodzą z mojego zestawienia 25 ofert z połowy września. Nazw banków nie podaję, bo promocje zmieniają się co kilka tygodni, a sposób liczenia zostaje ten sam.
Czym lokata różni się od konta oszczędnościowego
Lokata i konto oszczędnościowe to w świetle Prawa bankowego dwa rodzaje rachunków bankowych, które bank może prowadzić dla osób fizycznych. Oba zaliczam do instrumentów higienicznych, czyli takich, które służą do bezpiecznego przechowania pieniędzy przy jak najmniejszej utracie wartości. W obu przypadkach powierzasz bankowi pieniądze i dostajesz za to odsetki, a różnica dotyczy przede wszystkim dostępu do pieniędzy i tego, czy stawka może się zmienić w trakcie oszczędzania. Na lokacie pieniądze leżą przez umówiony z bankiem czas, zwykle przy stałym oprocentowaniu. Na koncie oszczędnościowym możesz wpłacać i wypłacać pieniądze w dowolnym momencie, ale bank może zmienić oprocentowanie na zasadach zapisanych w umowie.
Zakładając lokatę, wiesz od pierwszego dnia, ile dostaniesz odsetek, o ile nie zerwiesz jej przed terminem. Zerwanie co do zasady kosztuje całość albo część odsetek, a kapitał bank oddaje w całości. Mechanikę lokaty od wpłaty do wypłaty, z zasadami zerwania i odnowienia, opisuję w rozdziale o tym, jak działa lokata i kto gwarantuje pieniądze w banku. W ofertach, które porównywałem we wrześniu 2026 roku, większość lokat miała oprocentowanie stałe, a zmienne zdarzało się rzadko.
Na koncie oszczędnościowym bank nalicza odsetki od salda z każdego dnia, więc wypłata części pieniędzy nie kasuje odsetek już naliczonych. Od dnia wypłaty odsetki liczą się po prostu od niższej kwoty. W zamian oprocentowanie jest zwykle zmienne, a najwyższa stawka obowiązuje tylko w okresie promocji i do określonej kwoty. Część banków pobiera też opłatę za kolejne wypłaty w danym miesiącu.
| Cecha | Lokata | Konto oszczędnościowe |
|---|---|---|
| Dostęp do pieniędzy | po zakończeniu okresu, wcześniej tylko przez zerwanie | w każdej chwili |
| Oprocentowanie w trakcie | zwykle stałe przez cały okres | zwykle zmienne, na zasadach z umowy |
| Najwyższe stawki (IX–X 2026) | 6,1–6,5% w promocjach, 4,2–4,3% bez dodatkowych warunków | 4,0–6,5% w promocjach |
| Jak długo trwa najwyższa stawka | przez cały okres lokaty, zwykle 3 lub 6 miesięcy | zwykle 90–100 dni, potem stawka standardowa |
| Wcześniejsza wypłata | zwykle utrata całości albo części odsetek | odsetki naliczone zostają, czasem opłata za kolejny przelew w miesiącu |
| Kapitalizacja odsetek | najczęściej na koniec okresu | często co miesiąc |
| Podatek od odsetek | 19%, pobiera bank | 19%, pobiera bank |
| Gwarancja BFG | do 100 tys. euro łącznie ze wszystkimi rachunkami w banku | ten sam wspólny limit |
Dwa ostatnie wiersze tabeli są dla obu produktów takie same i nie wpływają na wybór. Od odsetek z lokaty i z konta oszczędnościowego bank sam pobiera 19% zryczałtowanego podatku, więc w zeznaniu rocznym nie trzeba ich wykazywać. Gwarancja Bankowego Funduszu Gwarancyjnego obejmuje oba produkty na tych samych zasadach, a limit równowartości 100 tys. euro liczy się łącznie dla wszystkich Twoich pieniędzy w jednym banku. Lokata i konto oszczędnościowe w tym samym banku nie mają więc osobnych limitów, co przy większych kwotach warto policzyć przed wpłatą.
Ile możesz pożyczyć na wymarzone mieszkanie?
W mniej niż minutę dowiesz się, jaką masz zdolność kredytową – bez wychodzenia z domu i bez wpływu na Twoją historię w BIK.

Jak działa konto oszczędnościowe
Na koncie oszczędnościowym bank codziennie nalicza odsetki od aktualnego salda i co jakiś czas dopisuje je do kapitału. W dwóch z czterech banków, których warunki sprawdziłem, odsetki dopisywano co miesiąc. Prawo bankowe przyjmuje do liczenia odsetek rok o długości 365 dni, chyba że umowa stanowi inaczej, i ta sama zasada dotyczy lokat. Dzięki temu oprocentowanie z reklamy można łatwo przeliczyć na złotówki za dowolną liczbę dni.
Comiesięczna kapitalizacja oznacza, że od odsetek dopisanych w jednym miesiącu bank w kolejnym nalicza następne odsetki, czyli działa procent składany. Przy krótkim okresie efekt jest jednak niewielki. Dla 50 tys. zł na 6% przez trzy miesiące comiesięczne dopisywanie odsetek daje około 2 zł więcej niż ich dopisanie na koniec okresu. Przy porównywaniu lokaty z kontem na kilka miesięcy możesz więc ten efekt w sumie pominąć.
Oprocentowanie konta oszczędnościowego jest zmienne, ale bank nie może go zmieniać dowolnie. Prawo bankowe wymaga, żeby umowa rachunku określała wysokość oprocentowania i przesłanki, po spełnieniu których bank może je zmienić. Jeżeli konto pełni funkcję rachunku płatniczego, czyli służy do wykonywania przelewów, zasady zmian określa ustawa o usługach płatniczych, według której zmiany umowy bank proponuje co najmniej dwa miesiące przed ich wejściem w życie. Zmianę oprocentowania może jednak wprowadzić bez uprzedzenia, jeśli jest korzystna dla klienta albo wynika ze zmiany stopy bazowej, na którą powołuje się umowa.
W pierwszym rozdziale tego działu zwracam uwagę, że konto oszczędnościowe daje zwykle ograniczoną liczbę darmowych wypłat w miesiącu. W dwóch bankach z mojego październikowego pomiaru bezpłatny był jeden przelew miesięcznie, a w jednym z nich kolejny kosztował 9,90 zł. Trzeci bank nie pobierał opłat za przelewy między kontem oszczędnościowym a osobistym. Przy częstych wypłatach takie opłaty mogą zjeść sporą część odsetek, dlatego warto je sprawdzić w tabeli opłat przed założeniem konta.
Jak porównać odsetki z lokaty i z konta
Żeby porównać lokatę z kontem oszczędnościowym, trzeba policzyć dla obu produktów kwotę odsetek po podatku w złotych, za ten sam okres i dla tej samej kwoty. Porównywanie samego oprocentowania prowadzi do błędu, procent w reklamie jest bowiem roczny, a na koncie zwykle obowiązuje tylko przez część okresu. Do wyliczenia wystarczy jeden wzór, stosowany osobno do każdego odcinka czasu, w którym obowiązuje inna stawka. Na koniec od wyniku trzeba odjąć koszty, które bank wiąże z promocją.
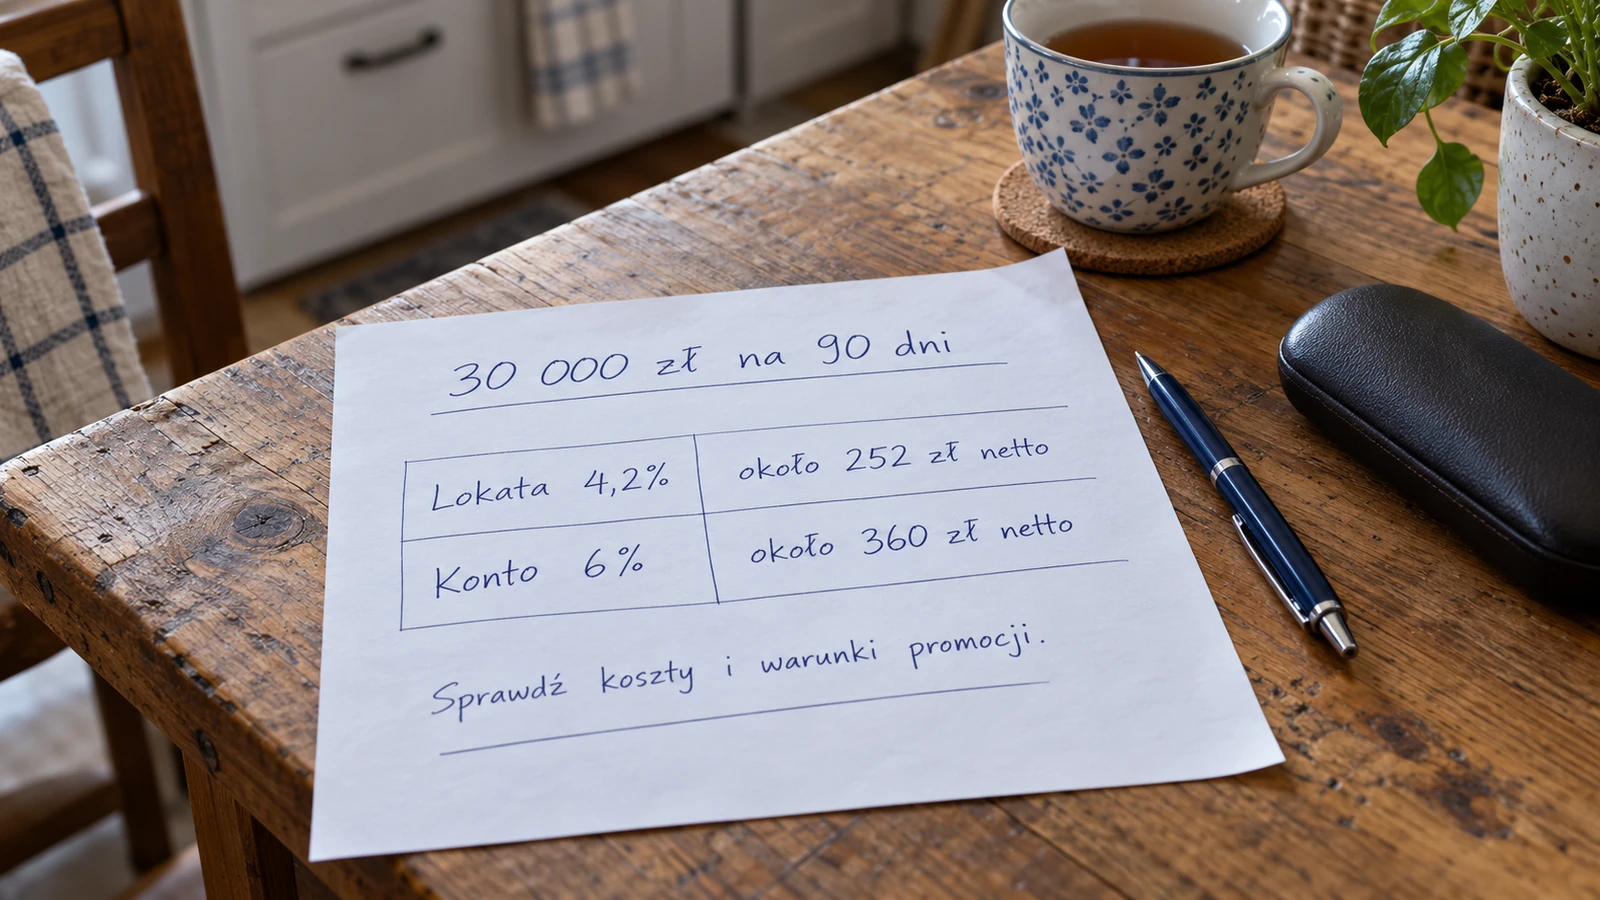
Policzmy to na przykładzie 30 tys. zł, które mają poleżeć 90 dni. Lokata oprocentowana na 4,2% da 30 000 zł × 4,2% × 90/365, czyli około 310,68 zł odsetek brutto, a po odjęciu podatku (około 59,03 zł) zostanie około 251,65 zł. Konto oszczędnościowe z promocyjnym oprocentowaniem 6% przez całe 90 dni da około 443,84 zł brutto i około 359,51 zł na rękę. W tym wariancie konto daje o około 108 zł więcej.
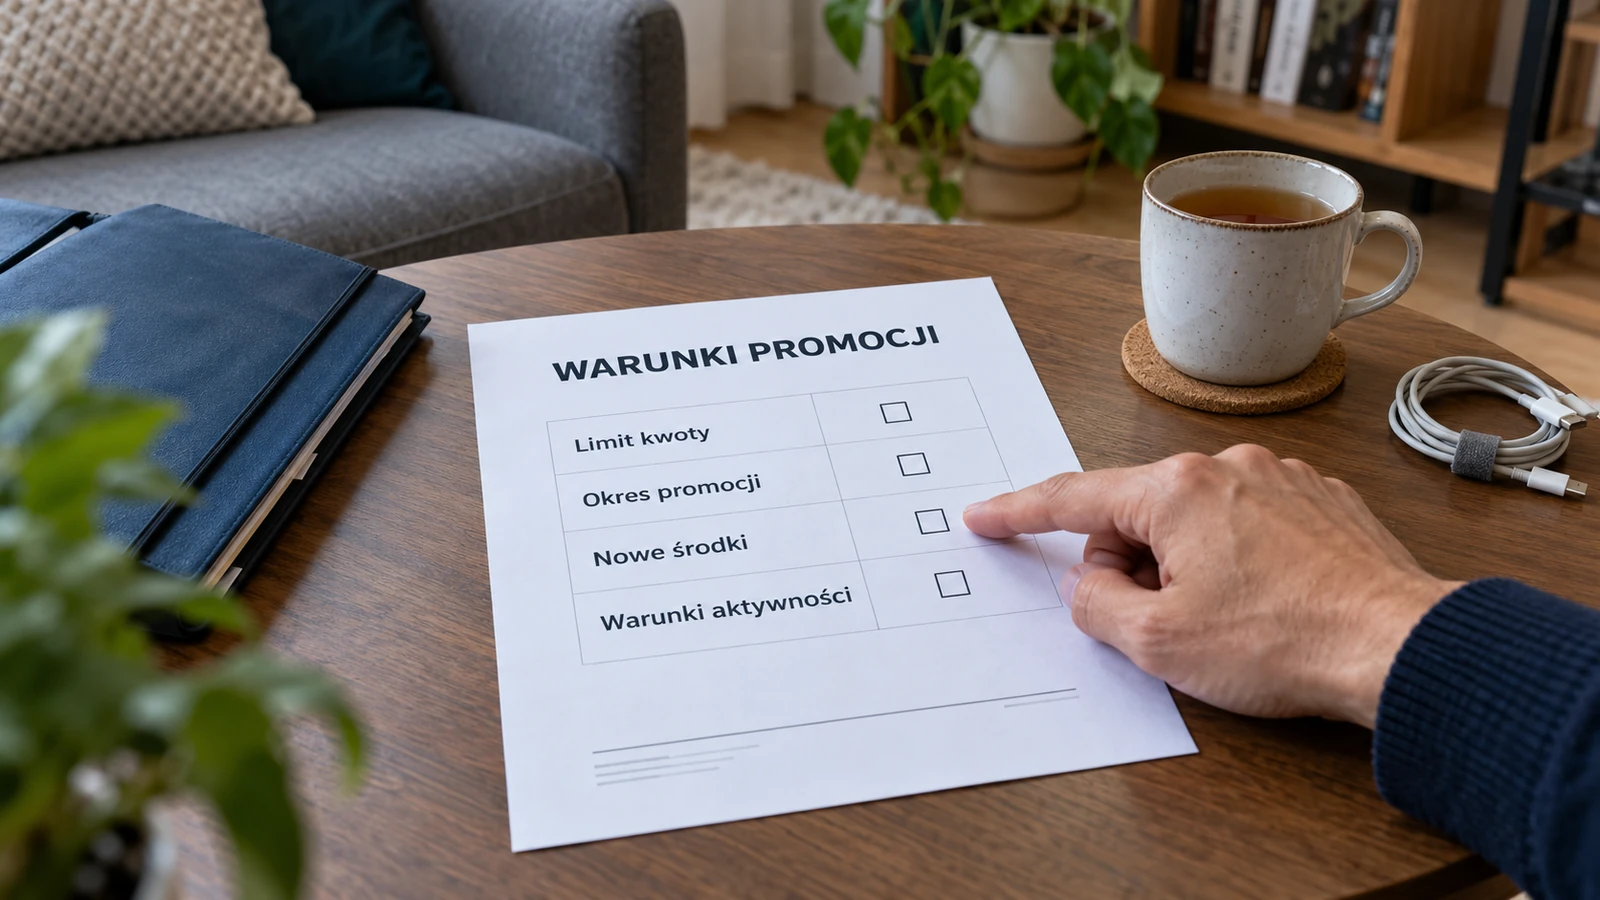
Ten wynik trzeba jeszcze skorygować o koszty i warunki promocji. Jeżeli promocja wymaga konta osobistego za 10 zł miesięcznie, przez trzy miesiące przewaga konta spada o 30 zł. Gdy warunkiem jest określona liczba płatności kartą, a Ty płacisz głównie innym kontem, spełnienie warunku może Cię kosztować czas albo zmianę przyzwyczajeń. W jednym z banków z mojego pomiaru konto bez spełnienia warunku aktywności dawało 1,5% zamiast 5,25%, więc jedna brakująca płatność mogła obniżyć stawkę za cały miesiąc.
Lokata czy konto oszczędnościowe w liczbach dla 10, 50 i 100 tys. zł
Przewaga promocyjnego konta oszczędnościowego kończy się zwykle razem z promocją albo z limitem kwoty, a po tym punkcie więcej daje lokata bez dodatkowych warunków. Żeby to pokazać, porównałem dwa przykładowe produkty zbudowane na podstawie warunków, które sprawdzałem we wrześniu i październiku 2026 roku. Lokata ma stałe oprocentowanie 4,2% na każdy okres. Konto daje 6% przez pierwsze 90 dni do 50 tys. zł, a powyżej limitu i po zakończeniu promocji 1%.
| Kwota i okres | Lokata 4,2% | Konto oszczędnościowe | Więcej daje |
|---|---|---|---|
| 10 000 zł, 90 dni | 84 zł | 120 zł | konto (+36 zł) |
| 10 000 zł, 180 dni | 168 zł | 140 zł | lokata (+28 zł) |
| 10 000 zł, 365 dni | 340 zł | 181 zł | lokata (+159 zł) |
| 50 000 zł, 90 dni | 419 zł | 599 zł | konto (+180 zł) |
| 50 000 zł, 180 dni | 839 zł | 699 zł | lokata (+140 zł) |
| 50 000 zł, 365 dni | 1701 zł | 904 zł | lokata (+797 zł) |
| 100 000 zł, 90 dni | 839 zł | 699 zł | lokata (+140 zł) |
| 100 000 zł, 180 dni | 1678 zł | 899 zł | lokata (+779 zł) |
| 100 000 zł, 365 dni | 3402 zł | 1309 zł | lokata (+2093 zł) |
Konto daje więcej tylko w dwóch wierszach tego zestawienia, czyli przy 90 dniach i kwocie, która w całości mieści się w limicie promocji. Przy 100 tys. zł bank od połowy pieniędzy od początku nalicza 1%, więc lokata daje więcej już przy trzech miesiącach. Przy pół roku i dłużej o wyniku decyduje stawka po promocji, która w moim pomiarze spadała do poziomu od 0,01% do 2%. Przy 50 tys. zł odłożonych na rok różnica na korzyść lokaty sięga w tym przykładzie prawie 800 zł.
Wynik konta możesz poprawić, jeśli po 90 dniach przeniesiesz pieniądze do kolejnej promocji w innym banku. Taka strategia wymaga jednak zakładania nowych kont, spełniania kolejnych warunków i pilnowania dat, a status nowego klienta da się wykorzystać w danym banku zwykle tylko raz. Z drugiej strony lokata też bywa promocyjna, choć we wrześniu 2026 roku lokaty na 6,1–6,5% obejmowały zwykle kwoty do 25–50 tys. zł i okres trzech albo sześciu miesięcy. Taką lokatę liczysz tym samym wzorem, z podziałem kwoty na część w limicie i nadwyżkę.
Progi, limity i nowe środki
W żadnej z promocji, które sprawdziłem, reklamowana stawka konta oszczędnościowego nie obejmowała dowolnej kwoty bez dodatkowych warunków. Bank ogranicza ją do kwoty limitu, różnicuje ją progami albo przyznaje tylko od tak zwanych nowych środków. Dlatego przed porównaniem z lokatą warto policzyć stawkę efektywną, czyli średnie oprocentowanie całej kwoty, którą chcesz ulokować. Robi się to, mnożąc każdą część salda przez jej stawkę i dzieląc sumę przez całą kwotę.
Jeżeli bank daje 6,1% do 25 tys. zł i 5,1% od nadwyżki do 200 tys. zł, to przy 100 tys. zł stawka efektywna wynosi 5,35%. Przy 6% do 20 tys. zł i 1% od nadwyżki te same 100 tys. zł dają średnio 2% w skali roku. Obie oferty w reklamie wyglądają podobnie, a dla dużej kwoty różnią się ponad dwukrotnie. Przy kwocie do 20 tys. zł dawałyby za to prawie tyle samo.
Nowe środki to nadwyżka ponad saldo z dnia, który bank wybrał jako bazowy, zwykle kilka tygodni przed startem promocji. W jednym z banków z mojego pomiaru do salda bazowego wliczano wszystkie Twoje złotowe środki w banku, a w innym brano mniejszą z dwóch nadwyżek, liczonej na koncie oszczędnościowym i liczonej łącznie dla wszystkich rachunków i lokat. Przelanie pieniędzy z konta osobistego w tym samym banku zwykle więc nie tworzy nowych środków. Promocyjna stawka obejmie wtedy tylko pieniądze przelane z innego banku.
W październiku 2026 roku jeden bank dawał najwyższą stawkę tylko klientom, którzy nie mieli w nim konta od początku 2025 roku i wyrazili zgody marketingowe, drugi wymagał co miesiąc wpływu co najmniej 2000 zł albo aktywności na koncie osobistym, a trzeci pięciu płatności kartą lub BLIK-iem w miesiącu. Jeżeli któregoś warunku nie spełnisz, bank za dany okres nalicza niższą stawkę. Gdy i tak płacisz kartą tego banku albo dostajesz na jego konto wynagrodzenie, takie warunki spełnisz przy okazji, w przeciwnym razie trzeba zmienić przyzwyczajenia. Przy wyliczeniu warto więc przyjąć tylko te warunki, które spełniasz bez wysiłku.
Co się dzieje po zakończeniu promocji
Po zakończeniu promocji oprocentowanie konta oszczędnościowego spada do stawki standardowej, która w trzech bankach podających ją na stronie wynosiła od 0,01% do 0,50% w skali roku. Jeden bank dawał po 90 dniach jeszcze 2% do końca marca 2027 roku, a dopiero potem stawkę standardową 0,01%. Jeżeli pieniądze mają leżeć dłużej niż trwa promocja, okres trzeba więc podzielić na dwie części i do każdej przypisać właściwą stawkę. Przy promocji 6,5% przez 100 dni i oszczędzaniu przez pół roku liczysz 100 dni po 6,5% i pozostałe dni po stawce standardowej.
Podobny problem pojawia się przy lokacie krótszej niż Twój horyzont. Jeśli pieniądze będą potrzebne za rok, a zakładasz lokatę na trzy miesiące, nie wiesz, na jakich warunkach ulokujesz je po jej zakończeniu. Lokata odnawia się zwykle według stawki z dnia odnowienia, która bywa dużo niższa od promocyjnej, co szerzej opisuję w rozdziale o lokatach. Lokata sześciomiesięczna na 4,3% może więc dać więcej niż trzymiesięczna na 4,5%, jeżeli za trzy miesiące oprocentowanie lokat spadnie.
Dlatego przy każdym produkcie oszczędnościowym warto zapisać w kalendarzu dwie daty, czyli koniec promocji albo lokaty i dzień, w którym planujesz wydać pieniądze. Jeżeli pierwsza data wypada wcześniej niż druga, wynik zależy od tego, co zrobisz z pieniędzmi w międzyczasie. Na koncie oszczędnościowym stawka standardowa zaczyna obowiązywać automatycznie, bez żadnej dyspozycji z Twojej strony. Przy lokatach o terminie decyduje dyspozycja wybrana przy zakładaniu, czyli odnowienie z odsetkami, bez odsetek albo zwrot pieniędzy na konto.
Stopy procentowe NBP a oprocentowanie lokaty i konta
Stała stawka lokaty chroni wynik przed obniżkami stóp procentowych, a zmienna stawka konta oszczędnościowego może za nimi podążać. Między wrześniem 2025 a marcem 2026 roku Rada Polityki Pieniężnej obniżała stopy pięć razy, a stopa referencyjna NBP spadła z 5,00% do 3,75%. Na początku października 2026 roku wynosiła 3,75% i nie zmieniała się od 5 marca. Na lokacie założonej przed taką serią obniżek bank do końca okresu płacił stawkę z umowy, natomiast oprocentowanie konta oszczędnościowego mógł w tym czasie obniżać na zasadach z regulaminu.
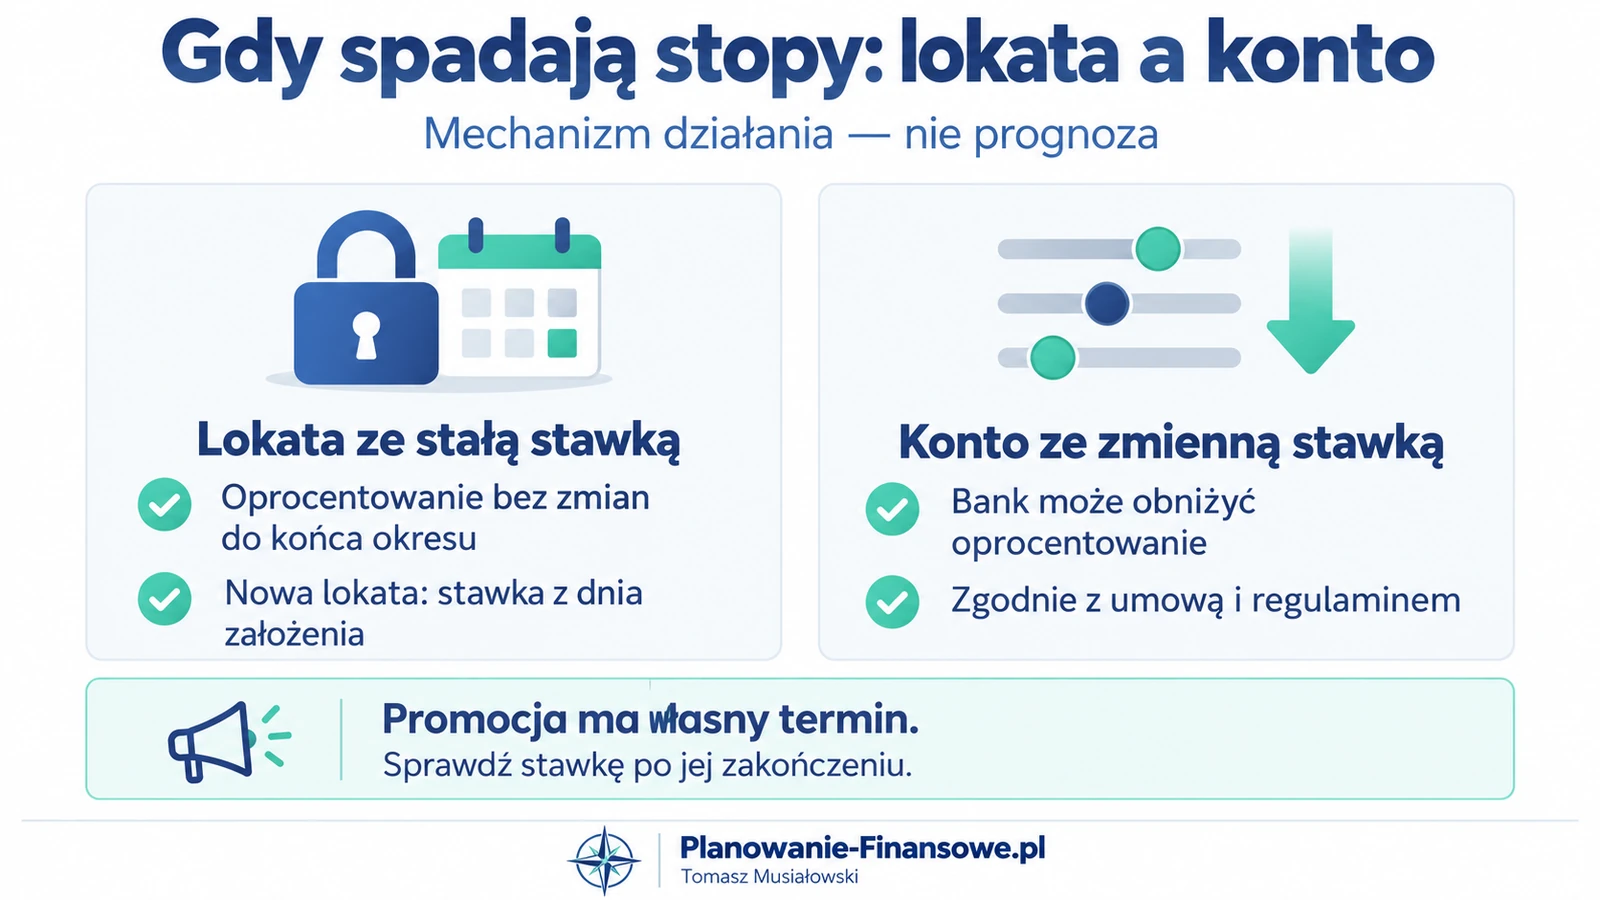
Nikt nie wie, co Rada Polityki Pieniężnej zrobi w najbliższych miesiącach, więc nie warto opierać wyboru na prognozie stóp. Można natomiast potraktować stałą stawkę lokaty jak ubezpieczenie od spadku oprocentowania. Jeżeli spodziewasz się dalszych obniżek, dłuższa lokata zablokuje obecną stawkę na dłużej. Przy oczekiwanych podwyżkach lepiej sprawdzi się krótszy okres albo konto oszczędnościowe, bo z wyższych stawek skorzystasz wtedy szybciej.
Mechanizm, przez który decyzje banku centralnego przenoszą się na oprocentowanie depozytów i kredytów, możesz poznać w artykule o tym, dlaczego stopy procentowe wpływają na raty, lokaty i ceny mieszkań. Liczy się też oprocentowanie po uwzględnieniu inflacji, bo lokata i konto oszczędnościowe jako instrumenty higieniczne mają przede wszystkim ograniczać utratę wartości pieniędzy. We wrześniu 2026 roku ceny były według szybkiego szacunku GUS o 4,0% wyższe niż rok wcześniej, więc konto oszczędnościowe oprocentowane po promocji na 0,5–2% oznaczało stratę siły nabywczej rzędu 2,4–3,6 punktu procentowego w skali roku (po odjęciu podatku od odsetek). Dlatego warto pilnować, by konto dawało oprocentowanie choćby na poziomie 80% inflacji, a gdy stawka spada wyraźnie niżej, przenieść pieniądze na lokatę albo do innej promocji. Przy oszczędnościach odkładanych na wiele lat trudno tej straty uniknąć w banku, więc warto rozważyć także obligacje skarbowe.
Dostęp do pieniędzy i koszt wcześniejszej wypłaty
Konto oszczędnościowe daje dostęp do pieniędzy w każdej chwili, a lokata tylko przez zerwanie, które zwykle kosztuje utratę odsetek. W zestawieniu lokat z września 2026 roku klient przy zerwaniu najczęściej tracił wszystkie odsetki, a tylko w dwóch bankach zachowywał ich część. Na koncie oszczędnościowym wypłata nie odbiera naliczonych odsetek, ale w niektórych bankach kolejny przelew w miesiącu jest płatny (w jednym z banków z mojego pomiaru 9,90 zł). Ta różnica ma największe znaczenie dla pieniędzy, których termin wydania jest niepewny.
Dotyczy to przede wszystkim poduszki finansowej, czyli pieniędzy na nagłe wydatki, takie jak naprawa samochodu albo leczenie. Ile na nią odkładać, możesz przeczytać w haśle o poduszce finansowej na Pieniądzopedii. Fundusz awaryjny, czyli część poduszki potrzebna od ręki, powinien leżeć na koncie oszczędnościowym, bo wypłata nie odbiera naliczonych odsetek. Część, której nie ruszysz przez dwa do trzech miesięcy, możesz trzymać na lokacie, zwykle oprocentowanej wyżej niż konto bez promocji.
Ta różnica to cena płynności. Część osób woli ją zapłacić, bo zerwanie lokaty w nerwowej sytuacji oznacza dodatkową decyzję i stratę. Można też podzielić poduszkę na dwie części, z których mniejsza (fundusz awaryjny) leży na koncie, a większa na lokacie odnawianej co trzy miesiące. Taki podział zmniejsza koszt płynności, ale działa tylko wtedy, gdy mniejsza część wystarcza na typowy nagły wydatek.
Jak łączyć lokatę z kontem oszczędnościowym
Lokata i konto oszczędnościowe nie wykluczają się i w wielu budżetach mogą działać razem. Pieniądze na nagłe wydatki i na cele bez daty mogą leżeć na koncie oszczędnościowym, a pieniądze na wydatek z konkretnym terminem na lokacie dopasowanej do tego terminu. Większą kwotę z niepewnym terminem możesz rozłożyć na kilka lokat kończących się w różnych miesiącach. Taki układ nazywa się drabinką lokat.
Drabinka polega na podzieleniu kwoty na równe części i założeniu lokat o różnych okresach, na przykład 60 tys. zł na trzy lokaty po 20 tys. zł na trzy, sześć i dziewięć miesięcy. Gdy pierwsza lokata się kończy, możesz założyć nową na najdłuższy okres, dzięki czemu co trzy miesiące część pieniędzy wraca na konto. Jeżeli w międzyczasie potrzebujesz 15 tys. zł, zrywasz tylko jedną lokatę i tracisz odsetki od 20 tys. zł, a nie od całej kwoty. Trzeba się jednak liczyć z tym, że lokaty na różne okresy mają różne stawki, więc średnie oprocentowanie drabinki może być niższe niż przy jednej lokacie na najkorzystniejszy okres.
Szczególnym przypadkiem jest wkład własny do kredytu hipotecznego. W transakcjach, przy których pracuję jako ekspert kredytowy, termin wpłaty wkładu własnego zależy od decyzji kredytowej banku i od daty umowy u notariusza, a jedno i drugie może się przesunąć o kilka tygodni. Lokata kończąca się dokładnie w planowanym dniu zakupu może się więc okazać za długa. Bezpieczniej trzymać wkład własny na koncie oszczędnościowym albo na lokacie, która kończy się z zapasem kilku tygodni przed planowaną datą.
Przy horyzoncie dłuższym niż rok do porównania warto dołożyć trzeci produkt, czyli detaliczne obligacje skarbowe. Różnice między kontem, lokatą i obligacjami, z oprocentowaniem obligacji z oferty Ministerstwa Finansów, znajdziesz w artykule o tym, co wybrać spośród konta, lokaty i obligacji skarbowych. Obligacje nie są depozytem bankowym i nie obejmuje ich gwarancja BFG, a ich bezpieczeństwo opiera się na zobowiązaniu Skarbu Państwa. Przy kilkuletnim horyzoncie mogą jednak lepiej niż lokata chronić pieniądze przed inflacją.
Kiedy lepsza lokata, a kiedy konto oszczędnościowe
Wybór między lokatą a kontem oszczędnościowym zależy od tego, kiedy wydasz pieniądze, jak pewny jest ten termin, jaka jest kwota w porównaniu z limitami promocji i czy spełniasz warunki promocji bez wysiłku. Odpowiedzi na te pytania znajdziesz w swoim budżecie i w regulaminie promocji. Prognoza stóp procentowych może co najwyżej przesunąć wybór w stronę dłuższej albo krótszej lokaty, a jej trafności i tak nie da się sprawdzić z góry. Regulamin i tabelę oprocentowania warto przeczytać przed przeniesieniem pieniędzy, bo to w nich bank zapisuje limit, okres promocji i stawkę po jej zakończeniu.
| Twoja sytuacja | Zwykle lepiej | Dlaczego |
|---|---|---|
| Fundusz awaryjny (pieniądze na nagłe wydatki) | konto oszczędnościowe | wypłata w każdej chwili bez utraty naliczonych odsetek |
| Wydatek za 2–3 miesiące, kwota w limicie promocji | konto z promocją | promocja trwa zwykle 90–100 dni i daje stawkę wyższą od lokat bez warunków |
| Wydatek za 6–12 miesięcy z pewną datą | lokata dopasowana do terminu | stała stawka przez cały okres, bez spadku po promocji |
| Kwota wyraźnie powyżej limitu promocji | lokata albo podział kwoty | nadwyżka ponad limit dostaje na koncie stawkę standardową |
| Termin wydatku niepewny, duża kwota | drabinka lokat i część na koncie | zerwanie jednej lokaty kosztuje odsetki tylko od jej części |
| Spodziewane obniżki stóp procentowych | dłuższa lokata | stawka zablokowana na cały okres |
Tabela pokazuje typowe wyniki, ale ostateczną odpowiedź daje wyliczenie dla Twojej kwoty i dat. Przed decyzją warto spisać kwotę, dzień, w którym pieniądze będą potrzebne, stawkę i okres jej obowiązywania, stawkę po promocji, limit kwoty, warunki i koszty, a potem policzyć odsetki netto obu produktów wzorem z tego rozdziału. Jeżeli po takim wyliczeniu różnica wynosi kilkadziesiąt złotych, o wyborze może spokojnie zadecydować wygoda i dostęp do pieniędzy. Lepszy okaże się ten produkt, który w dniu, w którym pieniądze będą Ci potrzebne, zostawi więcej złotych po podatku i kosztach, przy dostępie do pieniędzy, który Ci odpowiada.
Najczęściej zadawane pytania
Czy bank może obniżyć oprocentowanie konta oszczędnościowego w trakcie oszczędzania?
Tak, bank może to zrobić na zasadach zapisanych w umowie. Prawo bankowe wymaga, żeby umowa rachunku określała przesłanki, po których bank może zmienić oprocentowanie. Gdy konto służy do przelewów, zmiany umowy bank proponuje co najmniej dwa miesiące przed ich wejściem w życie, ale zmianę oprocentowania wynikającą ze zmiany stopy bazowej może wprowadzić od razu, jeśli umowa to przewiduje. Promocyjna stawka obowiązuje przez czas określony w regulaminie promocji, pod warunkiem że spełniasz jej warunki.
Czy przy wypłacie z konta oszczędnościowego tracę odsetki?
Nie, odsetki naliczone do dnia wypłaty zostają, a od tego dnia bank liczy je od niższego salda. Na koncie oszczędnościowym nie ma odpowiednika zerwania lokaty. Warto jednak sprawdzić w tabeli opłat, ile kosztuje kolejny przelew w miesiącu, bo część banków daje tylko jeden bezpłatny. Niektóre promocje wymagają też utrzymania salda albo nowych środków przez cały okres promocji.
Gdzie trzymać wkład własny do kredytu hipotecznego, na lokacie czy na koncie oszczędnościowym?
Termin wpłaty wkładu własnego zależy od decyzji kredytowej i od daty umowy u notariusza, a oba terminy mogą się przesunąć o kilka tygodni. Dlatego wkład własny zwykle lepiej trzymać na koncie oszczędnościowym albo na lokacie, która kończy się z zapasem przed planowaną datą zakupu. Zerwanie lokaty tuż przed podpisaniem umowy oznacza utratę odsetek z całego okresu. Przy dużej kwocie warto też sprawdzić, czy wkład własny razem z innymi pieniędzmi w tym banku mieści się w limicie gwarancji BFG.
Ile odsetek da konto oszczędnościowe przy 10 tys. zł?
To zależy od stawki i od tego, jak długo obowiązuje. Przy promocyjnych 6% przez 90 dni 10 tys. zł da około 148 zł odsetek brutto, czyli około 120 zł po podatku. Przy stawce 1% przez cały rok będzie to około 100 zł brutto i 81 zł po podatku. Wynik dla Twojej sytuacji policzysz wzorem kwota × oprocentowanie × dni / 365, a od wyniku odejmiesz 19% podatku. Przy inflacji na poziomie 4% oprocentowanie 1% oznacza jednak, że pieniądze na koncie tracą na wartości.
Jak bank liczy nowe środki w promocji konta oszczędnościowego?
Nowe środki to nadwyżka Twojego salda ponad saldo z dnia bazowego, który bank wskazuje w regulaminie promocji. Banki różnie definiują to saldo, często wliczają do niego wszystkie Twoje rachunki i lokaty w tym banku. Przelanie pieniędzy z konta osobistego w tym samym banku zwykle nie tworzy więc nowych środków. Przed wpłatą warto sprawdzić datę bazową i listę produktów, które bank wlicza do salda.
Jak liczy się gwarancja BFG, gdy masz w jednym banku lokatę i konto oszczędnościowe?
Gwarancja obejmuje oba produkty, ale limit równowartości 100 tys. euro dotyczy łącznie wszystkich Twoich pieniędzy w jednym banku, razem z odsetkami. Lokata i konto oszczędnościowe w tym samym banku nie mają więc osobnych limitów. Limit liczy się dla banku, który jest stroną umowy, a nie dla marki widocznej w aplikacji. Szczegóły, w tym podwyższoną ochronę dla pieniędzy na przykład ze sprzedaży mieszkania, opisuję w rozdziale o lokatach i gwarancjach.
Dane wg stanu na
Zastrzeżenie. Ten rozdział ma charakter informacyjny i edukacyjny — nie jest indywidualną poradą finansową ani ofertą w rozumieniu Kodeksu cywilnego. Oferty, opłaty, oprocentowanie, limity i przepisy zmieniają się, dlatego przed podjęciem decyzji sprawdź aktualne warunki bezpośrednio u źródła — w banku, u dostawcy produktu lub w akcie prawnym. Data aktualności danych w tym rozdziale znajduje się w stemplu powyżej.
O autorze
Tomek Musiałowski to ekspert finansowy, w branży od 2011 roku, z doświadczeniem w różnych obszarach finansów osobistych. Pracował nie tylko jako pośrednik finansowy, ale też w bankach, jak i na uczelni ekonomicznej, gdzie prowadził zajęcia na studiach licencjackich i magisterskich. Jako pośrednik finansowy pomógł ponad 180 klientom uzyskać finansowanie na łączną kwotę 48 mln zł. Łączy praktyczną wiedzę rynkową z analitycznym podejściem, a finanse tłumaczy prosto – jak przy kawie z przyjacielem. Autor kilku publikacji naukowych o inflacji i planowaniu finansowym.