Wydawać by się mogło, że z 20 tys. zł na lokacie oprocentowanej na 5% po trzech miesiącach zrobi się 21 tys. zł. Tak to jednak nie działa, bo bank podaje oprocentowanie w skali roku, a od odsetek pobiera jeszcze podatek. Z trzymiesięcznej lokaty na 5% dostaniesz około 202 zł odsetek na rękę. Do tego dochodzą zasady zerwania i odnowienia, które w niektórych bankach mogą pochłonąć wszystkie odsetki.
Lokata jest dobrze wybrana wtedy, gdy kończy się w terminie, w którym pieniądze będą Ci potrzebne, daje sensowne odsetki po podatku i obejmuje gwarancją całą ulokowaną kwotę. Najwyższa stawka z reklamy spełnia zwykle tylko jeden z tych warunków, i to dla ograniczonej kwoty. W połowie września 2026 roku porównałem warunki 25 ofert z 16 banków i kas, dlatego w kolejnych sekcjach podaję przykłady z tego pomiaru. Nazw banków nie wymieniam, bo stawki zmieniają się co kilka tygodni, a mechanizmy zostają na lata.
Przy większych kwotach równie ważne jak oprocentowanie staje się pytanie, kto odda Ci pieniądze, jeśli bank przestanie wypłacać środki. Odpowiedź zależy od instytucji, która jest stroną umowy, nawet jeśli w aplikacji widzisz inną markę. Przy kwotach rzędu kilkuset tysięcy złotych od tej odpowiedzi zależy, czy wszystkie pieniądze są chronione. Dlatego w drugiej części rozdziału opisuję Bankowy Fundusz Gwarancyjny i lokaty w oddziałach banków zagranicznych, a na końcu podpowiadam, kiedy lokata w ogóle ma sens.
Czym jest lokata bankowa
Lokata to w sensie prawnym rachunek bankowy. Prawo bankowe wymienia wśród rachunków, które bank może prowadzić dla osób fizycznych, rachunki terminowych lokat oszczędnościowych. Zakładając lokatę, zawierasz więc z bankiem umowę, w której wpłacasz określoną kwotę na ustalony okres, a bank zobowiązuje się ją oddać wraz z odsetkami według ustalonej stawki. Szczegóły, od sposobu liczenia odsetek po zasady zerwania, znajdziesz w regulaminie i tabeli oprocentowania danego produktu.
Wpłacone pieniądze nie leżą przez ten czas w osobnej skrytce z Twoim nazwiskiem. Kodeks cywilny pozwala bankowi obracać środkami zgromadzonymi na rachunkach, więc bank finansuje z nich między innymi kredyty i zakup papierów dłużnych. Ty masz w zamian wierzytelność wobec banku, czyli prawo żądania zwrotu kapitału z odsetkami w terminie z umowy. Dlatego przy lokacie liczy się też to, kto jest Twoim dłużnikiem i co się stanie, gdyby przestał płacić.
Ile możesz pożyczyć na wymarzone mieszkanie?
W mniej niż minutę dowiesz się, jaką masz zdolność kredytową – bez wychodzenia z domu i bez wpływu na Twoją historię w BIK.

Jak działa lokata od wpłaty do wypłaty
Bank podaje oprocentowanie lokaty w skali roku, nawet jeśli lokata trwa miesiąc albo trzy. Odsetki nalicza za faktyczną liczbę dni trwania lokaty, a na koniec okresu potrąca z nich podatek. W przykładzie ze wstępu 5% od 20 tys. zł to 1000 zł, ale taka kwota należałaby się dopiero po pełnym roku. Trzy miesiące to mniej więcej jedna czwarta roku, więc odsetki będą około czterech razy niższe.
Policzmy to na przykładzie lokaty na 20 tys. zł, oprocentowanej na 5% rocznie przez 91 dni. Odsetki brutto wyniosą 20 000 zł × 5% × 91/365, czyli około 249,32 zł. Bank pobierze z tego 19% podatku (około 47,37 zł), więc po zakończeniu lokaty na koncie zobaczysz około 201,95 zł odsetek. Przy tej samej stawce lokata roczna dałaby około 810 zł odsetek po podatku.
Podatek od odsetek nazywany podatkiem Belki bank pobiera sam jako płatnik, w dniu, w którym dopisuje odsetki. W polskim banku nie musisz więc wykazywać tych odsetek w zeznaniu rocznym ani niczego później dopłacać. Więcej o tym, jak bank liczy i pobiera ten podatek, możesz przeczytać w artykule o podatku od odsetek z lokat. Przy lokatach zakładanych przez platformy w bankach zagranicznych warto przed wpłatą sprawdzić w regulaminie, kto pobiera podatek.
Na wynik wpływa też kapitalizacja, czyli moment, w którym bank dopisuje odsetki do kapitału. W większości ofert z mojego wrześniowego zestawienia odsetki dopisywano na koniec okresu, ale trafiały się też lokaty z kapitalizacją dzienną. Przy jednej lokacie trzymiesięcznej różnica wynosi zwykle grosze. Ma natomiast znaczenie, gdy lokata odnawia się wiele razy z odsetkami, bo wtedy każde kolejne odsetki liczą się od większej kwoty (to zwykły procent składany).
| Etap | Co się dzieje | Na co zwrócić uwagę |
|---|---|---|
| Założenie | Wpłacasz kwotę na ustalony okres, a stawka trafia do umowy | Minimalna i maksymalna kwota, wymóg konta, status nowego klienta albo nowych środków |
| Trwanie lokaty | Bank nalicza odsetki według stawki rocznej za każdy dzień | Oprocentowanie stałe czy zmienne, w lokacie progresywnej stawka w każdym miesiącu |
| Koniec okresu | Bank dopisuje odsetki i pobiera 19% podatku | Sposób kapitalizacji i termin przelewu na konto |
| Zerwanie przed terminem | Odzyskujesz kapitał, ale tracisz całość albo część odsetek | Ile odsetek zostaje (w porównywanych ofertach od zera do połowy) |
| Odnowienie | Pieniądze trafiają na kolejną lokatę albo na rachunek | Stawka po odnowieniu, która może być dużo niższa od promocyjnej |
Oprocentowanie stałe, zmienne i progresywne
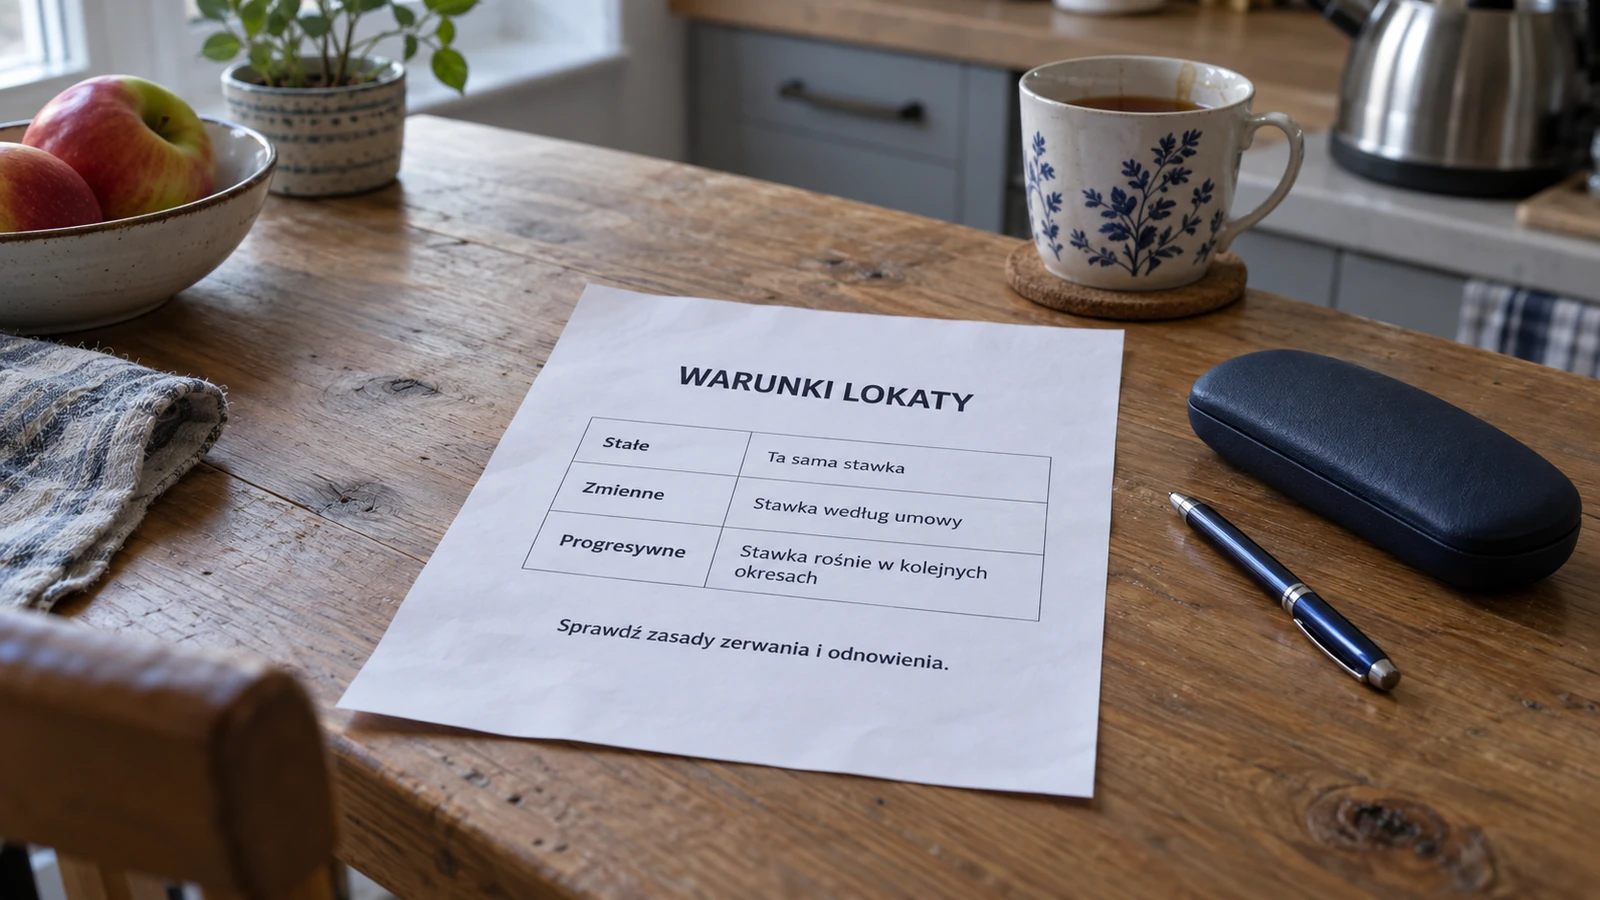
Przy oprocentowaniu stałym bank nie może zmienić stawki w trakcie trwania lokaty, nawet jeśli Rada Polityki Pieniężnej obniży w tym czasie stopy procentowe. Takie oprocentowanie ma większość lokat w ofertach banków, a wynik znasz już w dniu założenia lokaty. Oprocentowanie zmienne spotyka się rzadziej i zależy od decyzji banku albo od wskaźnika rynkowego zapisanego w umowie. W okresie obniżek stóp stała stawka zwykle chroni wysokość odsetek z lokaty, a przy podwyżkach działa na Twoją niekorzyść.
Osobną grupą są lokaty progresywne, w których stawka rośnie z każdym miesiącem trwania lokaty. W reklamie bank zwykle eksponuje najwyższą stawkę, choć obowiązuje ona tylko w ostatnim okresie. Jeżeli lokata trzymiesięczna ma kolejno 2%, 4% i 7%, to średnio daje około 4,33% w skali roku. Na 10 tys. zł oznacza to około 108 zł odsetek przed podatkiem, czyli tyle, ile dałaby zwykła lokata oprocentowana na 4,33%.
Co tracisz, gdy zerwiesz lokatę przed terminem
Zerwanie lokaty przed terminem co do zasady kosztuje odsetki, a kapitał bank oddaje w całości. O tym, ile odsetek zostanie, decyduje regulamin konkretnego produktu. W ofertach, które porównywałem we wrześniu 2026 roku, klient przy zerwaniu najczęściej tracił wszystkie odsetki. W jednym banku zostawało 10% należnych odsetek, a w innym połowa.
Na lokatę nie warto więc odkładać pieniędzy, które mogą być potrzebne w każdej chwili, na przykład na naprawę samochodu czy nieoczekiwany wydatek medyczny. Te środki zwykle lepiej trzymać na koncie oszczędnościowym, z którego wypłata nie kasuje wcześniej dopisanych odsetek. Jeżeli kwota jest duża, a termin wydatku niepewny, możesz rozłożyć ją na kilka mniejszych lokat z różnymi terminami. W razie potrzeby zrywasz wtedy tylko jedną z nich i tracisz odsetki od części pieniędzy.
Odnowienie lokaty i oprocentowanie promocyjne
Przy odnowieniu lokaty łatwo stracić część odsetek, choć niczego się nie zrywa. Wiele lokat odnawia się automatycznie na kolejny okres, ale według stawki obowiązującej w dniu odnowienia, a nie promocyjnej. W moim zestawieniu w jednym banku lokata odnawiała się na 0,01% w skali roku. W jednej z kas oszczędnościowo-kredytowych lokata powitalna na 6,5% przechodziła po trzech miesiącach na lokatę standardową oprocentowaną od 0,5% do 2%.
Dlatego warto zapisać w kalendarzu datę zakończenia lokaty i sprawdzić, co bank zrobi z pieniędzmi po tym dniu. Niektóre lokaty w ogóle się nie odnawiają, a środki wracają na rachunek z niskim oprocentowaniem, na przykład 0,5%. Inne pozwalają wybrać przy zakładaniu, czy lokata ma się odnowić z odsetkami, bez odsetek, czy wcale. Automatyczne odnowienie jest wygodne, ale opłaca się dopiero wtedy, gdy stawka standardowa banku jest konkurencyjna.
Najwyższe stawki dotyczą zazwyczaj promocji z warunkami. Bank może je ograniczyć do nowych klientów, do tak zwanych nowych środków (czyli nadwyżki ponad saldo z wybranego dnia), do określonej kwoty albo uzależnić od założenia i aktywnego używania konta. We wrześniu 2026 roku najwyższe stawki w moim zestawieniu sięgały 6,1–6,5%, ale dotyczyły okresów trzech albo sześciu miesięcy, kwot do 25–50 tys. zł i nowych klientów. Najlepsze lokaty bez takich warunków dawały w tym samym czasie około 4,2–4,3%.
Aktualne lokaty, których założenie nie wymaga otwierania konta osobistego, zestawiam w rankingu lokat bez konta. Przy każdej ofercie podaję datę pomiaru i warunki, które trzeba spełnić. Ranking pokazuje oferty, ale wybór zależy od Twojej kwoty, okresu i tego, czy spełniasz warunki promocji. Przy porównywaniu warto więc przeliczyć odsetki dla własnej kwoty, a nie dla stawki z nagłówka.
Czy lokata chroni pieniądze przed inflacją?
Lokata chroni nominalną kwotę, czyli liczbę złotych na koncie. Siła nabywcza tych złotych zależy jednak od tego, czy odsetki po podatku nadążają za wzrostem cen. We wrześniu 2026 roku ceny towarów i usług konsumpcyjnych były według szybkiego szacunku GUS o 4,0% wyższe niż rok wcześniej. Stopa referencyjna NBP wynosiła w tym czasie 3,75% i nie zmieniała się od marca 2026 roku.
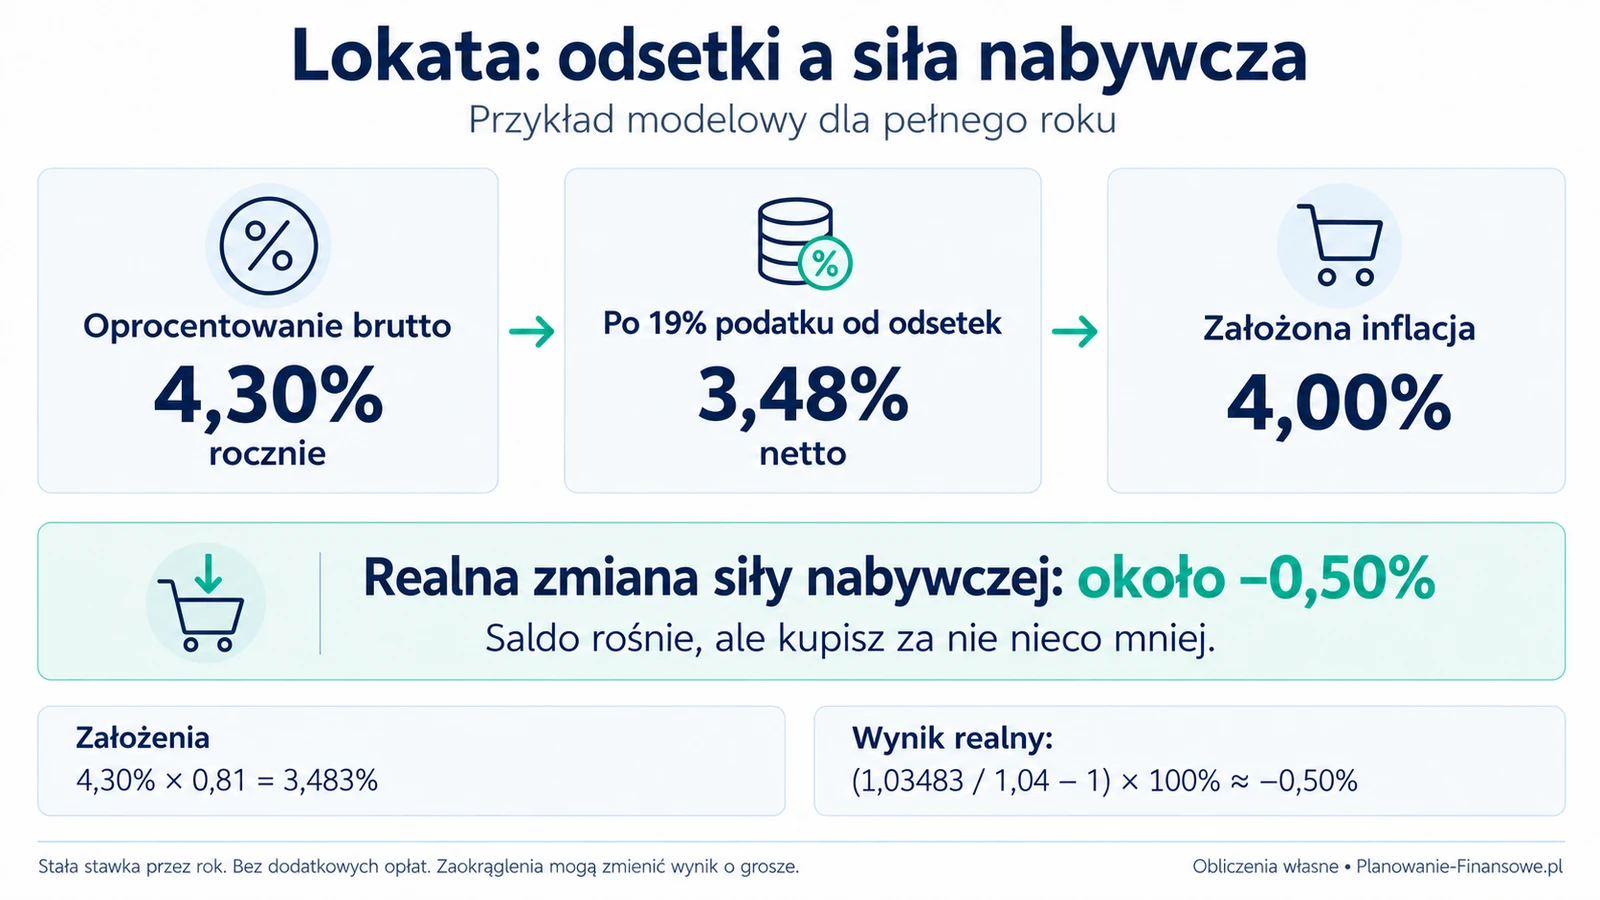
Policzmy, co to znaczy dla lokaty bez dodatkowych warunków. Stawka 4,3% po odjęciu podatku daje około 3,48% w skali roku, czyli mniej niż wrześniowa inflacja. Porównanie jest przybliżone, bo inflacja dotyczy całego roku, a lokata trwa zwykle kilka miesięcy, ale kierunek jest czytelny. Pieniądze na takiej lokacie rosną nominalnie, a ich siła nabywcza może w tym samym czasie lekko spadać. Promocyjne 6,1% po podatku (około 4,94%) pozwala tej straty uniknąć, tyle że dla 25 tys. zł i przez pół roku. Jak mierzy się inflację, możesz przeczytać w słowniku Pieniądzopedii.
Dlatego mam duże opory, by nazywać lokatę inwestycją. Inwestycja w moim rozumieniu daje szansę na zysk wyższy od inflacji, a za tę szansę płaci się ryzykiem. Lokatę i konto oszczędnościowe nazywam instrumentami higienicznymi, bo ich zadaniem jest bezpieczne przechowanie pieniędzy przy jak najmniejszej utracie wartości. Na koncie oszczędnościowym, którego oprocentowanie jest zwykle niższe niż na lokacie, ta strata bywa większa, dlatego warto pilnować, by jego oprocentowanie nie odbiegało daleko od inflacji. Instrumenty higieniczne dają za to przewidywalny wynik i bardzo wysokie bezpieczeństwo kapitału w granicach gwarancji. Jak tę różnicę widzę przy budowie portfela, możesz przeczytać w rozdziale o klasach aktywów inwestycyjnych.
Ile pieniędzy gwarantuje Bankowy Fundusz Gwarancyjny
Jeżeli bank albo SKOK objęty polskim systemem gwarantowania upadnie (dokładniej, gdy spełni się ustawowy warunek gwarancji), pieniądze do równowartości 100 tys. euro wypłaci Bankowy Fundusz Gwarancyjny. Limit dotyczy jednej osoby w jednym banku i obejmuje łącznie wszystkie jej rachunki w tej instytucji, razem z odsetkami naliczonymi do dnia uruchomienia gwarancji. Euro przelicza się na złote po średnim kursie NBP z dnia spełnienia warunku gwarancji, a wypłata następuje w złotych. Przy kursie z 2 października 2026 roku (4,3745 zł) limit odpowiadał około 437 tys. zł.
BFG to osoba prawna działająca na podstawie ustawy, która wprost zastrzega, że Fundusz nie jest państwową osobą prawną. Wypłata powinna nastąpić w ciągu 7 dni roboczych od spełnienia warunku gwarancji, a ustawa przewiduje tylko kilka wyjątków od tego terminu, na przykład przy uzasadnionych wątpliwościach co do danych deponenta. Nie trzeba więc czekać na koniec postępowania upadłościowego banku, które może trwać latami. Wypłaty prowadzi w imieniu Funduszu wskazany przez niego podmiot, a informację o nim i o sposobie wypłat BFG podaje do publicznej wiadomości.
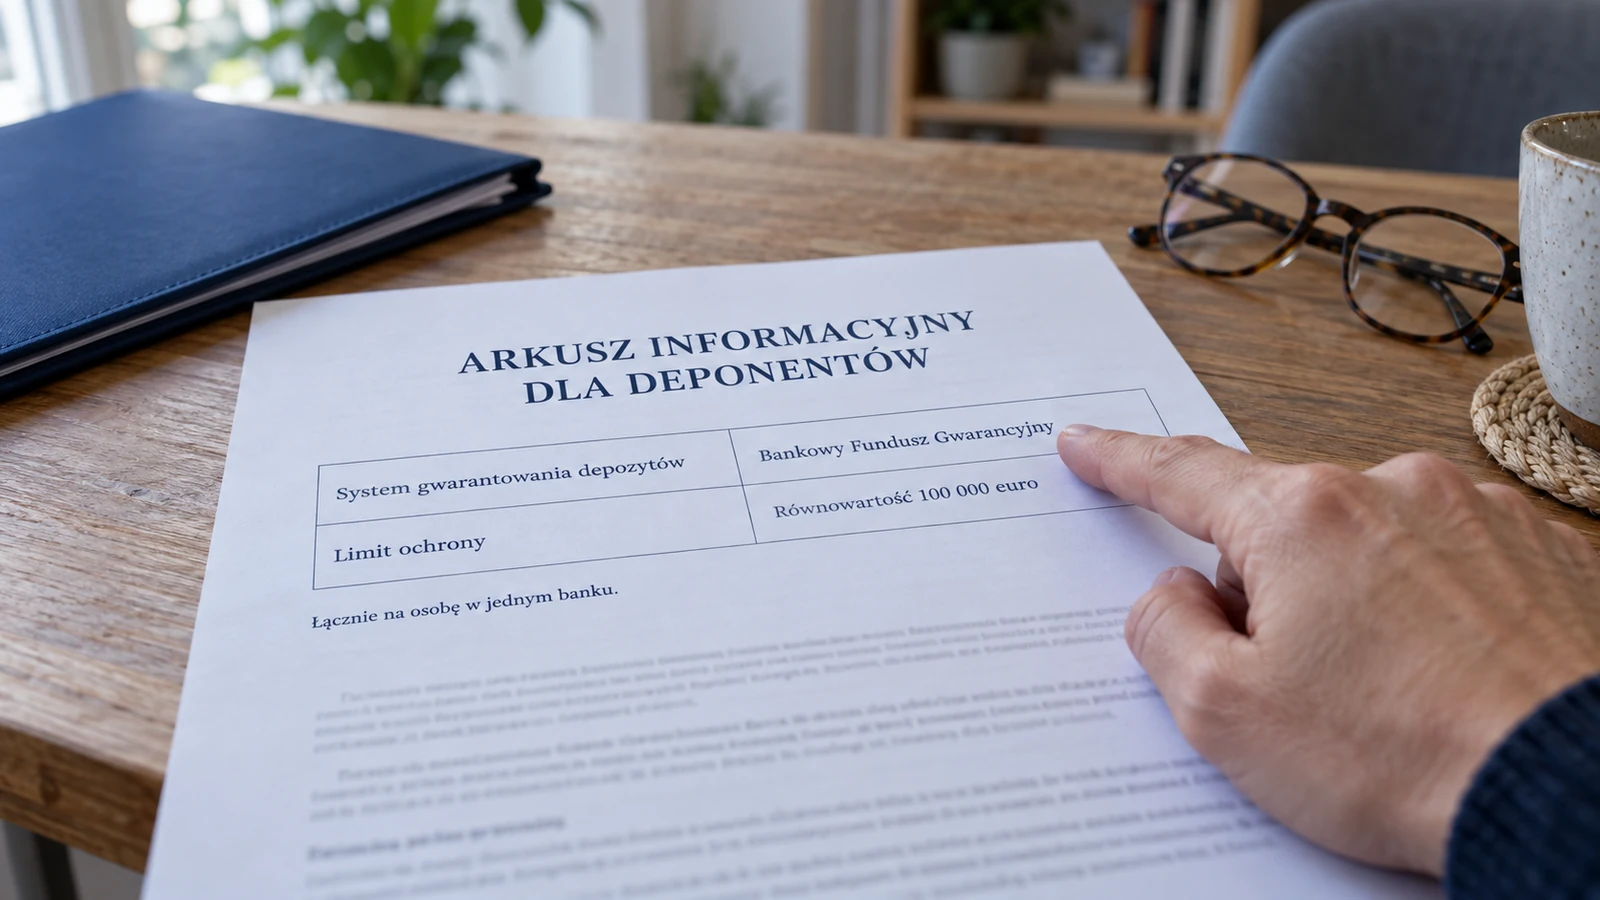
Limit liczy się dla podmiotu prawnego, czyli banku wpisanego do umowy, a marka, pod którą sprzedaje się konto czy lokatę, nie ma tu znaczenia. Jeżeli dwie marki należą do jednego banku, masz w nich razem jeden limit. Przy rachunku wspólnym każdy współposiadacz jest osobnym deponentem, a środki dzieli się według umowy albo, gdy umowa tego nie określa, po równo. Małżonkowie z lokatą na 600 tys. zł mają więc po 300 tys. zł na osobę i oboje mieszczą się w limicie, o ile nie trzymają w tym samym banku innych pieniędzy.
Kwota powyżej limitu nie przepada automatycznie. Zostaje wierzytelnością wobec banku i można jej dochodzić w postępowaniu upadłościowym, ale odzyskanie zależy od tego, ile majątku zostanie w upadłym banku. Przy dużych oszczędnościach rozłożenie ich między kilka niezależnych banków zwiększa więc część chronioną przez system. Przed przeniesieniem pieniędzy warto sprawdzić w umowie pełną nazwę banku, bo tylko ona przesądza o osobnym limicie.
| Zasada | Jak działa | Podstawa w ustawie o BFG |
|---|---|---|
| Limit | Równowartość 100 tys. euro na osobę w jednym banku lub kasie, łącznie dla wszystkich rachunków | art. 24 ust. 1 i 7 |
| Odsetki | Wliczane do limitu, naliczone na początek dnia spełnienia warunku gwarancji | art. 19 ust. 2 |
| Kurs euro | Średni kurs NBP z dnia spełnienia warunku gwarancji | art. 24 ust. 2 |
| Waluta i termin wypłaty | W złotych, w ciągu 7 dni roboczych | art. 35 ust. 3 |
| Rachunek wspólny | Każdy współposiadacz to osobny deponent, udziały według umowy albo po równo | art. 26 ust. 1 |
| Czasowo wysokie saldo | Łącznie do 200 tys. euro przez 3 miesiące od wpływu, na przykład po sprzedaży mieszkania | art. 24 ust. 3 i 5 |
| Odszkodowanie za przestępstwo | Chronione w całości przez 3 miesiące od wpływu | art. 24 ust. 4 |
Kiedy ochrona jest wyższa niż 100 tys. euro
Ustawa przewiduje wyższą ochronę dla tak zwanych czasowo wysokich sald osób fizycznych. Dotyczy to pieniędzy, które wpłynęły na rachunek nie wcześniej niż trzy miesiące przed spełnieniem warunku gwarancji i pochodzą między innymi ze sprzedaży mieszkania lub domu poza działalnością gospodarczą, z podziału majątku po ustaniu wspólności majątkowej małżonków, ze spadku lub zachowku, z niektórych ubezpieczeń na życie i NNW albo z odprawy. Takie środki są chronione ponad podstawowy limit, łącznie do równowartości 200 tys. euro. Odszkodowanie i zadośćuczynienie za szkodę wyrządzoną przestępstwem są przez te trzy miesiące chronione w całości.
Z tej ochrony nie korzysta się automatycznie. Roszczenie ponad podstawowy limit powstaje dopiero po złożeniu w BFG oświadczenia z dokumentami potwierdzającymi źródło pieniędzy, na przykład aktem notarialnym sprzedaży. W transakcjach, przy których pracuję jako ekspert kredytowy, pieniądze ze sprzedaży jednego mieszkania często czekają kilka tygodni na zakup kolejnego. Jeżeli sprzedajesz mieszkanie za 700 tys. zł i przez ten czas trzymasz pieniądze w jednym banku, cała kwota mieści się w podwyższonej ochronie, o ile nie masz tam innych dużych oszczędności. Po trzech miesiącach od wpływu środki wracają do zwykłego limitu 100 tys. euro.
Lokata w oddziale banku zagranicznego
Nie każdy bank, który przyjmuje lokaty od klientów z Polski, jest objęty polskim BFG. Oddział banku z innego państwa Unii Europejskiej podlega systemowi gwarantowania depozytów kraju, w którym bank ma siedzibę. W moim wrześniowym zestawieniu lokaty oferowały między innymi oddziały banków z Włoch, Francji, Niemiec i Estonii, a bezpośrednio lub przez platformy pośredniczące także banki z Austrii i Szwecji. Gwarantami były wtedy na przykład włoski fundusz FITD i francuski FGDR.
Systemy w Unii Europejskiej działają według tej samej dyrektywy i co do zasady chronią do równowartości 100 tys. euro. Różnice dotyczą szczegółów, takich jak waluta wypłaty, sposób kontaktu z obcym funduszem czy dokumenty potrzebne do wypłaty. Przy jednej z porównywanych lokat zagraniczny gwarant wypłacał środki w euro, więc deponent z Polski ponosiłby jeszcze ryzyko kursowe. Limit liczy się osobno dla każdego banku, dlatego lokata w oddziale zagranicznym nie zmniejsza limitu w Twoim polskim banku.
Oddział banku spoza Unii Europejskiej jest objęty polskim BFG w takim zakresie, w jakim system jego kraju nie zapewnia ochrony co najmniej na poziomie polskiej ustawy. Przy platformach, które pośredniczą w zakładaniu lokat w różnych bankach, stroną umowy depozytu jest zwykle bank partnerski, a platforma obsługuje przelewy i dokumenty. Gwarancję określa więc bank wymieniony w umowie, niezależnie od tego, czyja nazwa widnieje w aplikacji. Przed wpłatą większej kwoty warto sprawdzić w dokumentach umowy nazwę instytucji i system gwarantowania, któremu podlega.
Co nie jest depozytem gwarantowanym
Gwarancja BFG obejmuje pieniądze na rachunkach bankowych, w tym lokaty terminowe, konta osobiste i konta oszczędnościowe, także w walutach obcych. Nie obejmuje natomiast produktów, które bank jedynie sprzedaje, takich jak jednostki funduszy inwestycyjnych czy polisy ubezpieczeniowe. W produktach łączonych, na przykład lokacie sprzedawanej razem z polisą lub funduszem, ochroną objęta jest tylko część depozytowa. Sam fakt, że produkt kupujesz w aplikacji banku, nie przesądza więc o gwarancji.
Osobną kategorią są lokaty strukturyzowane, w których odsetki zależą od indeksu giełdowego, kursu waluty albo ceny surowca. BFG gwarantuje w nich kapitał, a odsetki tylko wtedy, gdy według umowy stały się należne przed dniem spełnienia warunku gwarancji. Słowo „lokata” w nazwie produktu nie oznacza więc, że odsetki są pewne. Takie produkty bywają sprzedawane jako lokata inwestycyjna, choć bliżej im do instrumentu inwestycyjnego z ochroną kapitału niż do instrumentu higienicznego.
Ochrona BFG nie obejmuje też pieniądza elektronicznego, czyli na przykład salda w aplikacji instytucji pieniądza elektronicznego, która nie jest bankiem. Pieniądz elektroniczny wyłącza z gwarancji wprost ustawa o BFG. Takie firmy mają obowiązek zabezpieczać środki klientów w inny sposób, ale nie jest to gwarancja depozytów z limitem 100 tys. euro. Jeżeli trzymasz większą kwotę w aplikacji finansowej, warto sprawdzić, czy po drugiej stronie jest bank z licencją, czy instytucja pieniądza elektronicznego.
Kiedy lokata ma sens
Lokata najlepiej sprawdza się wtedy, gdy wiesz, kiedy pieniądze będą Ci potrzebne. Przy wydatku z konkretną datą, na przykład opłacie za studia za pół roku albo wkładzie własnym do kredytu za kilka miesięcy, możesz dopasować okres lokaty do tego terminu. Wtedy stała stawka daje pewny wynik, a ryzyko zerwania jest niewielkie. Przy dużej kwocie i niepewnym terminie lepiej sprawdza się kilka lokat z różnymi terminami albo połączenie lokaty z kontem oszczędnościowym.
Poduszka finansowa, czyli pieniądze na nagłe wydatki, potrzebuje przede wszystkim dostępności. Fundusz awaryjny, czyli część poduszki potrzebną od ręki, zwykle lepiej trzymać na koncie oszczędnościowym, a część, której nie ruszysz przez dwa do trzech miesięcy, możesz trzymać na lokacie. Ile na nią odkładać, możesz przeczytać w haśle o poduszce finansowej na Pieniądzopedii. Porównaniu lokaty z kontem oszczędnościowym poświęcę kolejny rozdział tego działu Podręcznika. Przy pieniądzach odkładanych na wiele lat lokata prawdopodobnie ochroni ich nominalną wartość, ale może nie nadążyć za inflacją.
Konto oszczędnościowe daje dostęp do pieniędzy w każdej chwili bez utraty dopisanych odsetek. Lokata ma sens dla tej części poduszki, której nie ruszysz przez dwa do trzech miesięcy. Przy koncie warto pilnować, by oprocentowanie nie odbiegało daleko od inflacji, bo inaczej pieniądze tracą na wartości.
Lokata dopasowana do terminu daje stałą stawkę i przewidywalny wynik. Przy większej kwocie możesz ją rozłożyć na kilka lokat kończących się w różnych terminach.
Lokata jako instrument higieniczny może nie nadążyć za inflacją. Na długi horyzont warto porównać ją z obligacjami skarbowymi i inwestowaniem, biorąc pod uwagę ryzyko, które jesteś w stanie zaakceptować.
Przed założeniem lokaty warto sprawdzić stawkę w skali roku dla Twojej kwoty, warunki promocji, zasady zerwania, stawkę po odnowieniu i bank, który jest stroną umowy. Te informacje znajdziesz w regulaminie i tabeli oprocentowania, zwykle podlinkowanych przy formularzu otwarcia lokaty. Przy większej kwocie warto też doliczyć do lokaty pozostałe pieniądze w tym samym banku, bo limit gwarancji obejmuje je wszystkie razem. Jeżeli suma przekracza równowartość 100 tys. euro, nadwyżkę możesz przenieść do innego banku.
Najczęściej zadawane pytania
Czy na lokacie można stracić pieniądze?
Nie, jeśli chodzi o kapitał zwykłej lokaty w banku objętym gwarancją i kwotę mieszczącą się w limicie. Przy zerwaniu lokaty przed terminem tracisz zwykle część albo całość odsetek, ale bank oddaje wpłaconą kwotę. Ryzyko pojawia się przy kwotach powyżej limitu gwarancji, bo ich odzyskanie po upadłości banku zależy od jego majątku. Pieniądze mogą też tracić siłę nabywczą, gdy odsetki po podatku są niższe od inflacji. Inaczej jest przy lokatach strukturyzowanych, w których chroniony jest kapitał, ale odsetki nie są pewne.
Ile wynosi gwarancja BFG w złotych?
Limit gwarancji jest określony w euro i wynosi równowartość 100 tys. euro na osobę w jednym banku lub kasie. Do przeliczenia BFG stosuje średni kurs NBP z dnia spełnienia warunku gwarancji, więc kwota w złotych zmienia się razem z kursem. Przy kursie z 2 października 2026 roku (4,3745 zł) było to około 437 tys. zł. W limicie mieszczą się łącznie wszystkie rachunki w danym banku razem z naliczonymi odsetkami. Wypłata następuje w złotych, również wtedy, gdy lokata była prowadzona w walucie obcej.
Czy BFG gwarantuje lokaty w SKOK-ach?
Tak, spółdzielcze kasy oszczędnościowo-kredytowe są objęte obowiązkowym systemem gwarantowania depozytów BFG. Obowiązuje w nich ten sam limit równowartości 100 tys. euro na osobę w jednej kasie. Kasa jest odrębnym podmiotem, więc limit w niej nie zależy od Twoich pieniędzy w bankach. Przed założeniem lokaty w SKOK-u warto sprawdzić warunki członkostwa, bo kasa może wymagać wpłaty wpisowego i udziału.
Jak szybko BFG wypłaca pieniądze z gwarancji?
Ustawa wymaga, aby środki gwarantowane zostały wypłacone w ciągu 7 dni roboczych od dnia spełnienia warunku gwarancji. BFG ustala listę deponentów na podstawie danych przekazanych z banku, a wypłaty prowadzi w imieniu Funduszu wskazany przez niego podmiot. Termin może się wydłużyć tylko w sytuacjach przewidzianych w ustawie, na przykład przy uzasadnionych wątpliwościach co do danych na liście. Kwotę ponad limit odzyskuje się dopiero w postępowaniu upadłościowym, które zwykle trwa znacznie dłużej.
Co jest lepsze na poduszkę finansową, lokata czy konto oszczędnościowe?
Jeżeli do wyboru masz tylko te dwa instrumenty ze względu na swoją super niską tolerancję ryzyka, to na poduszkę finansową zwykle lepiej wykorzystać oba. Pamiętaj tylko, by to konto oszczędnościowe oferowało jakieś oprocentowanie, chociażby na poziomie 80% stopy inflacji, bo inaczej Twoje środki będą tracić na wartości. Fundusz awaryjny, czyli środki, które mogą być potrzebne „na już”, powinny być trzymane na koncie oszczędnościowym, bo nagła wypłata nie skasuje wcześniej dopisanych odsetek. Lokata daje w zamian stałą stawkę, zazwyczaj wyższą niż konto oszczędnościowe (na poziomie inflacji lub trochę powyżej), ale przy zerwaniu przed terminem tracisz część albo całość odsetek. Dlatego część poduszki, której na pewno nie ruszysz przez dwa do trzech miesięcy, możesz trzymać na lokacie. Szczegółowe porównanie obu produktów opiszę w kolejnym rozdziale tego działu Podręcznika.
Jak bank pobiera podatek od odsetek z lokaty?
Bank działa jako płatnik i sam potrąca 19% podatku od odsetek w dniu ich dopisania lub wypłaty. Na konto trafiają więc odsetki już po podatku, a w zeznaniu rocznym nie trzeba ich wykazywać. Do szybkich wyliczeń wystarczy przyjąć, że z odsetek brutto zostaje około 81%. Kalkulator banku może pokazać wynik różniący się o kilka groszy, bo podatek liczy się z zaokrągleniami. Przy lokatach w bankach zagranicznych zakładanych przez platformy warto sprawdzić w regulaminie, kto rozlicza podatek.
Dane wg stanu na
Zastrzeżenie. Ten rozdział ma charakter informacyjny i edukacyjny — nie jest indywidualną poradą finansową ani ofertą w rozumieniu Kodeksu cywilnego. Oferty, opłaty, oprocentowanie, limity i przepisy zmieniają się, dlatego przed podjęciem decyzji sprawdź aktualne warunki bezpośrednio u źródła — w banku, u dostawcy produktu lub w akcie prawnym. Data aktualności danych w tym rozdziale znajduje się w stemplu powyżej.
O autorze
Tomek Musiałowski to ekspert finansowy, w branży od 2011 roku, z doświadczeniem w różnych obszarach finansów osobistych. Pracował nie tylko jako pośrednik finansowy, ale też w bankach, jak i na uczelni ekonomicznej, gdzie prowadził zajęcia na studiach licencjackich i magisterskich. Jako pośrednik finansowy pomógł ponad 180 klientom uzyskać finansowanie na łączną kwotę 48 mln zł. Łączy praktyczną wiedzę rynkową z analitycznym podejściem, a finanse tłumaczy prosto – jak przy kawie z przyjacielem. Autor kilku publikacji naukowych o inflacji i planowaniu finansowym.