Przy kwocie rzędu 250 tys. zł, na przykład po sprzedaży mieszkania albo z odłożonego wkładu własnego, rankingi lokat mogą niewiele pomóc. Na ich szczycie zwykle stoją oferty oprocentowane na 6% i więcej, ale tylko dla nowych klientów, do 25–50 tys. zł i z warunkiem założenia konta, na które co miesiąc trzeba przelewać wynagrodzenie. Przy większej kwocie częściej liczy się lokata, którą da się założyć bez otwierania kolejnego konta osobistego i bez pilnowania warunków promocji. Do tego dochodzi pytanie, kto odda pieniądze, gdyby bank przestał wypłacać środki. Dlatego sprawdziłem, które oferty spełniają te warunki i ile odsetek zostanie z 250 tys. zł po podatku.
Punktem wyjścia było zestawienie 25 ofert lokat z 16 banków i kas, które prowadzę na potrzeby rankingu lokat na tej stronie. Wszystkie oferty, które da się założyć bez konta, sprawdziłem ponownie na stronach banków i w ich tabelach oprocentowania 3 października 2026 roku. Banki wymieniam z nazwy, bo stawki i regulaminy są publiczne, a bez nazw takie zestawienie trudno byłoby wykorzystać przy wyborze. Nie mam umów partnerskich z żadnym z tych banków i nie dostaję wynagrodzenia za założenie lokaty. Stawki mogą się jednak zmienić po dniu pomiaru, więc przed wpłatą warto je sprawdzić w banku.
Jak wybierałem oferty
Z 25 ofert w moim zestawieniu 10 da się założyć bez konta, a po odrzuceniu promocji z warunkami zostaje siedem. Za ofertę bez konta uznałem taką, przy której nie trzeba otwierać konta osobistego ani oszczędnościowego. Dopuściłem też bezpłatny rachunek techniczny, który służy wyłącznie do wpłaty i wypłaty pieniędzy z lokaty, pod warunkiem że przelew z niego do innego banku nic nie kosztuje. Tak działa rachunek depozytowy w Facto i konto na platformie Raisin, przez którą zakłada się lokaty w trzech zagranicznych bankach.
W drugim kroku odrzuciłem oferty tylko dla nowych klientów, lokaty na tak zwane nowe środki (czyli nadwyżkę ponad saldo z wybranego dnia) i promocje z warunkami aktywności, takimi jak comiesięczne wpływy, płatności kartą albo zgody marketingowe. Na tym etapie odpadły trzy oferty, które da się założyć bez konta, ale wyłącznie jako nowy klient albo z nowych środków. W trzecim sprawdziłem, czy oferta przyjmie 250 tys. zł. Ten warunek spełniły wszystkie pozostałe, choć w dwóch bankach kwotę trzeba podzielić na kilka lokat. Na granicy znalazła się lokata w Volkswagen Banku (4,3% na 179 dni dla kwot do 300 tys. zł), ale wymaga założenia konta, a przelew z konta oszczędnościowego tego banku do innego banku kosztuje 4 zł.
Rankingi lokat w internecie często wyglądają podobnie, bo część serwisów osadza u siebie gotowy moduł zewnętrznej porównywarki, na przykład wtyczkę Depozaura, i korzysta z jego danych. Nie ma w tym nic złego, a dla czytelnika oznacza to tylko tyle, że różne zestawienia mogą pokazywać te same oferty w tej samej kolejności. Do tego testu każdą stawkę sprawdziłem na stronie banku albo w jego tabeli oprocentowania. Z porównywarek korzystałem jedynie po to, żeby się upewnić, że nie pominąłem żadnego banku.
Dlaczego oferty z czołówki rankingów odpadają przy dużej kwocie?
Najwyżej oprocentowane lokaty mają zwykle niski limit kwoty i warunki, które trudno spełnić bez przeniesienia części finansów do nowego banku. Na początku października 6,1% na sześć miesięcy dawała na przykład Nest Lokata Witaj. Bank przyjmuje na nią jednak najwyżej 25 tys. zł i wyłącznie od nowych klientów, którzy założą lokatę w ciągu 30 dni od otwarcia Nest Konta. Do promocyjnej stawki potrzebny jest comiesięczny wpływ wynagrodzenia co najmniej 2 000 zł (albo inne wpływy w tej wysokości i dziesięć płatności kartą lub BLIKIEM) oraz zgody marketingowe na wszystkie kanały kontaktu. Gdy któryś z warunków nie zostanie spełniony, oprocentowanie spada do 0,5% za cały okres.
Podobnie działa VeloLokata dla Aktywnych (6% na sześć miesięcy w edycji trwającej do 4 listopada 2026 roku). Przyjmuje najwyżej 50 tys. zł od nowych klientów, którzy mają w VeloBanku konto osobiste z wpływem co najmniej 2 000 zł w każdym pełnym miesiącu i utrzymują zgody marketingowe, a bez tego oprocentowanie spada do 2%. Najbliżej przejścia przez moje sito była Lokata na Start w Inbanku (4,5% na trzy albo sześć miesięcy), bo nie wymaga konta. Jest jednak przeznaczona tylko dla nowego klienta i przyjmuje najwyżej 50 tys. zł.
Policzmy, co taka promocja zmienia przy 250 tys. zł. Jeżeli 25 tys. zł trafi na półroczną lokatę oprocentowaną na 6,1%, a pozostałe 225 tys. zł na półroczną lokatę bez warunków oprocentowaną na 4,3%, to średnie oprocentowanie całej kwoty wyniesie około 4,48% w skali roku. Po pół roku daje to około 4,5 tys. zł odsetek po podatku, czyli mniej więcej 180 zł więcej, niż gdyby cała kwota trafiła na lokatę oprocentowaną na 4,3%. W zamian trzeba otworzyć nowe konto, przelewać na nie wynagrodzenie i przez pół roku pilnować warunków. Najlepsza trzymiesięczna lokata bez żadnych warunków z mojego testu miała 4,5% w skali roku, ale to porównanie samych stawek rocznych dla różnych okresów. Lokata na trzy miesiące da mniej odsetek w złotych, bo pieniądze pracują krócej, a po jej zakończeniu nowa stawka może być niższa albo wyższa.
Ile możesz pożyczyć na wymarzone mieszkanie?
W mniej niż minutę dowiesz się, jaką masz zdolność kredytową – bez wychodzenia z domu i bez wpływu na Twoją historię w BIK.

Które lokaty bankowe bez konta przyjmą 250 tys. zł?
Siedem ofert, które przeszły wszystkie trzy sita, to lokaty w Renault Banku, Toyota Banku, Facto, HoistSpar, Inbanku, CA Auto Banku i Santander Consumer Banku. Pięć z nich przyjmie 250 tys. zł na jedną lokatę, a w Toyota Banku i Inbanku trzeba podzielić kwotę. Toyota Bank pozwala założyć do dziesięciu lokat po maksymalnie 100 tys. zł, więc 250 tys. zł mieści się w trzech lokatach (na przykład 100, 100 i 50 tys. zł). W Inbanku jedna lokata to najwyżej 50 tys. zł przy łącznym limicie 1 mln zł, co oznacza pięć lokat po 50 tys. zł.
| Bank (lokata) | 3 mies. | 6 mies. | 12 mies. | Jak zmieścisz 250 tys. zł |
|---|---|---|---|---|
| Renault Bank (przez Raisin) | 4,50% | — | — | jedna lokata (do 400 tys. zł) |
| Toyota Bank (Lokata Standard) | 4,20% | 4,30% | 4,00% | trzy lokaty (maks. 100 tys. zł każda) |
| Facto (BFF Bank) | 3,75% | 4,25% | 4,00% | jedna lokata (łącznie do 12 mln zł) |
| HoistSpar (przez Raisin) | 4,20% | 4,00% | 4,10% | jedna lokata (do 375 tys. zł) |
| Inbank (lokata standardowa) | 3,80% | 4,05% | 4,15% | pięć lokat po 50 tys. zł |
| CA Auto Bank (przez Raisin) | 3,70% | 3,90% | 4,10% | jedna lokata (do 410 tys. zł) |
| Santander Consumer Bank (lokata online) | 2,00% | 2,00% | 2,00% | jedna lokata (do 400 tys. zł) |
Trzy z tych banków (Renault Bank, HoistSpar i CA Auto Bank) zakłada się przez Raisin, czyli niemiecką platformę, na której jedna rejestracja i jedno konto obsługują lokaty w kilku europejskich bankach. Stroną umowy lokaty jest wtedy bank partnerski, a Raisin prowadzi przelewy i dokumenty. Facto to marka polskiego oddziału włoskiego BFF Banku, w którym pieniądze przechodzą przez bezpłatny rachunek depozytowy. Najniższe oprocentowanie ma standardowa lokata online Santander Consumer Banku (2% niezależnie od okresu), którą zostawiłem w zestawieniu, bo spełnia wszystkie warunki testu.
Pełną listę ofert bez konta, także dla 20 i 100 tys. zł i z okresami od miesiąca do pięciu lat, prowadzę w rankingu lokat bez konta. Ranking aktualizuję z tego samego zestawienia, z którego pochodzą liczby w tym artykule. Przy każdej ofercie podaję tam datę pomiaru i warunki, które trzeba spełnić, więc łatwo sprawdzić, czy od dnia mojego testu coś się zmieniło. W rankingu są też oferty, które w tym teście odpadły, na przykład lokaty dla nowych klientów i na nowe środki, z opisem ich warunków.
Ile odsetek zostanie z 250 tys. zł po podatku?
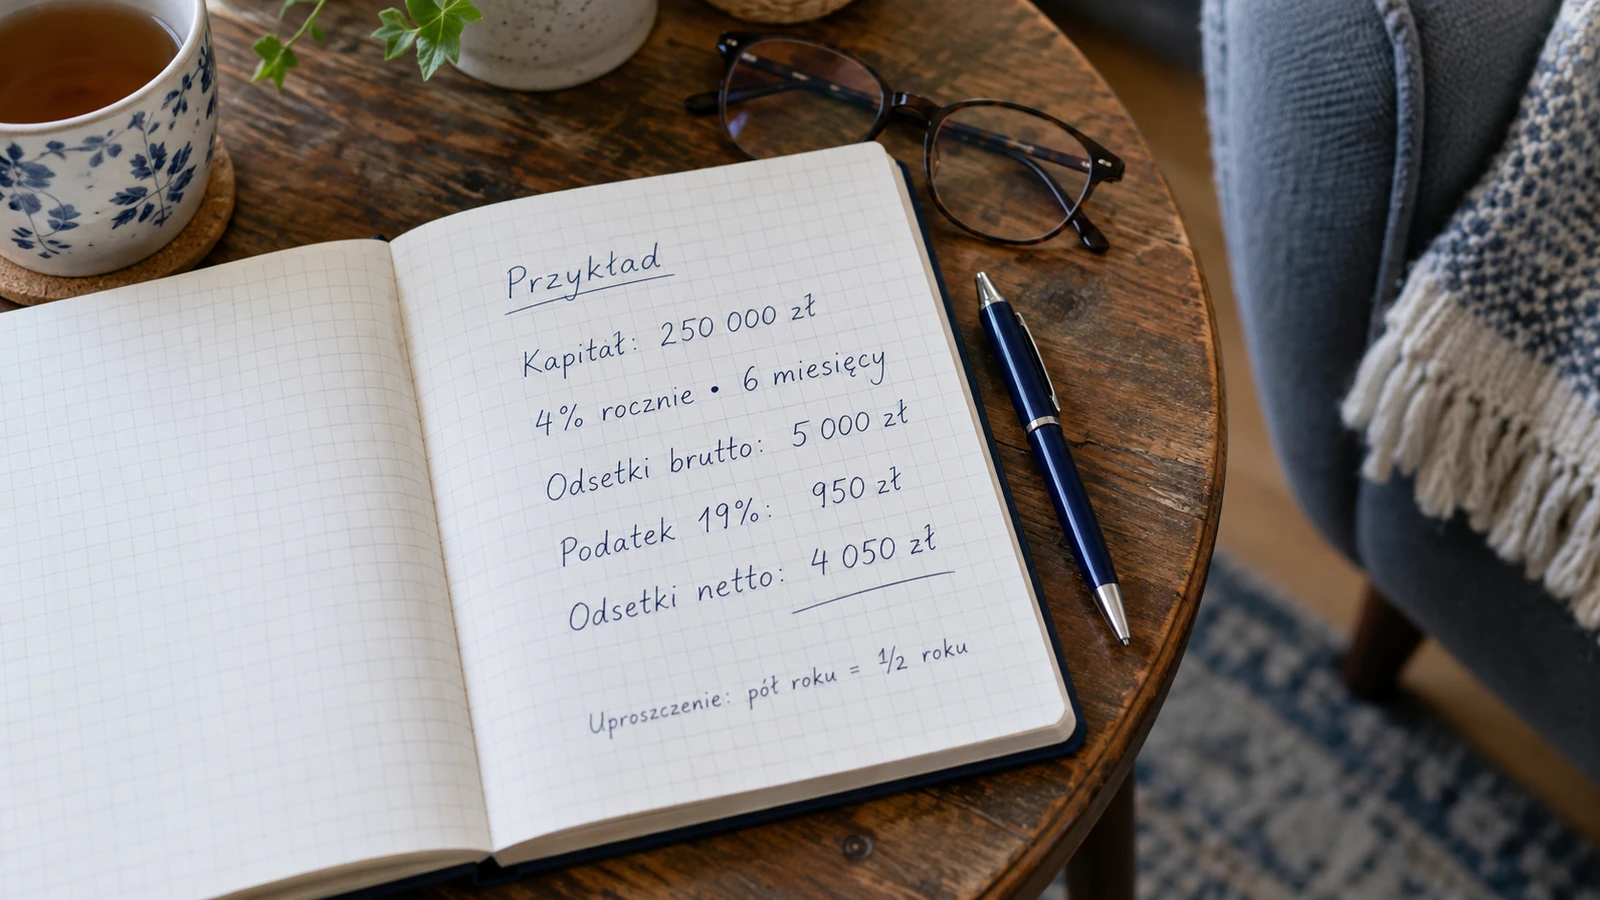
Z 250 tys. zł na trzy miesiące zostanie po podatku od około 1,9 do 2,3 tys. zł, a na pół roku od 3,9 do 4,4 tys. zł. Lokata roczna da od 8,1 do 8,4 tys. zł, jeśli pominąć standardową lokatę Santander Consumer Banku. Liczę to tak samo jak bank, czyli od kwoty lokaty, stawki rocznej i czasu trwania lokaty, a od wyniku odejmuję 19% podatku. Dla przejrzystości przyjmuję, że trzy miesiące to jedna czwarta roku, a pół roku to połowa. Bank liczy odsetki za faktyczną liczbę dni, więc jego wynik może się różnić o kilka złotych.
| Bank | 3 mies. | 6 mies. | 12 mies. |
|---|---|---|---|
| Renault Bank | 2 278 zł | — | — |
| Toyota Bank | 2 126 zł | 4 354 zł | 8 100 zł |
| Facto | 1 898 zł | 4 303 zł | 8 100 zł |
| HoistSpar (podatek płacisz sam) | 2 126 zł | 4 050 zł | 8 303 zł |
| Inbank | 1 924 zł | 4 101 zł | 8 404 zł |
| CA Auto Bank | 1 873 zł | 3 949 zł | 8 303 zł |
| Santander Consumer Bank | 1 013 zł | 2 025 zł | 4 050 zł |
Jeśli pominąć standardową lokatę Santander Consumer Banku (2% w skali roku), różnice między ofertami w obrębie jednego okresu sięgają najwyżej około 400 zł na pół roku. Z tą lokatą różnica rośnie do ponad 2,3 tys. zł (4 354 zł w Toyota Banku wobec 2 025 zł w Santander Consumer Banku), więc sam brak konta nie wystarcza, żeby wybrać ofertę. Przy 250 tys. zł każde 0,1 punktu procentowego to około 125 zł odsetek przed podatkiem za pół roku (około 101 zł po podatku), więc wybór między 4,3% a 4,05% oznacza mniej więcej 250 zł różnicy. Toyota Bank dopisuje odsetki codziennie, dlatego jego wynik może być o kilkadziesiąt złotych wyższy niż w tabeli. Przy HoistSpar kwota w tabeli to odsetki po podatku, który zapłacisz samodzielnie w zeznaniu rocznym, bo szwedzka instytucja go nie pobiera.
Według szybkiego szacunku GUS ceny we wrześniu 2026 roku były o 4,0% wyższe niż rok wcześniej. Najwyższa stawka z tabeli (4,5%) daje po podatku około 3,65% w skali roku, a najlepsza lokata roczna (4,15%) około 3,36%. Jeżeli inflacja utrzyma się na wrześniowym poziomie, siła nabywcza 250 tys. zł na lokacie rocznej może w ciągu roku spaść o mniej więcej 1,6 tys. zł, mimo że na koncie przybędzie około 8,4 tys. zł. Dlatego lokatę traktuję jako instrument higieniczny, który ma przechować pieniądze z jak najmniejszą utratą wartości. Inwestycją jej nie nazywam, bo nie daje szansy na wynik wyraźnie wyższy od inflacji.
Kto gwarantuje te pieniądze?
Polską gwarancję Bankowego Funduszu Gwarancyjnego mają z tej siódemki tylko Toyota Bank i Santander Consumer Bank. Pozostałe pięć to banki albo oddziały banków z Włoch, Francji, Estonii i Szwecji, które podlegają systemom gwarantowania depozytów swoich krajów. W Unii Europejskiej te systemy działają według wspólnej dyrektywy i chronią do równowartości 100 tys. euro na osobę w jednym banku, a w Szwecji limit określono w koronach (1,15 mln koron szwedzkich). Przy kursach NBP z 2 października 2026 roku odpowiada to około 437 tys. zł i 446 tys. zł, czyli więcej niż 250 tys. zł.
Cała kwota z tego testu mieści się więc w gwarancji każdego z tych banków, pod warunkiem że nie trzymasz w nim innych pieniędzy. Limit obejmuje łącznie wszystkie rachunki jednej osoby w danym banku razem z naliczonymi odsetkami, więc trzy lokaty w Toyota Banku liczą się jako jedna kwota. Francuski fundusz wypłaca natomiast gwarancję za lokaty w Renault Banku w euro. W razie upadłości banku kwota po wymianie euro na złote mogłaby się więc różnić od wpłaconej.
| Bank | System gwarancji | Limit w złotych | Waluta wypłaty gwarancji | Podatek od odsetek |
|---|---|---|---|---|
| Toyota Bank | BFG (Polska) | ok. 437 tys. zł | złoty | pobiera bank |
| Santander Consumer Bank | BFG (Polska) | ok. 437 tys. zł | złoty | pobiera bank |
| Facto (BFF Bank) | FITD (Włochy) | ok. 437 tys. zł | złoty | pobiera bank |
| CA Auto Bank | FITD (Włochy) | ok. 437 tys. zł | złoty | pobiera bank |
| Inbank | Tagatisfond (Estonia) | ok. 437 tys. zł | złoty | pobiera bank |
| Renault Bank | FGDR (Francja) | ok. 437 tys. zł | euro | pobiera bank |
| HoistSpar | Riksgälden (Szwecja) | ok. 446 tys. zł | złoty | rozliczasz sam |
Na co dzień lokata w oddziale zagranicznego banku działa tak samo jak w polskim, a w sześciu z tych ofert podatek pobiera bank. Różnica pojawia się dopiero wtedy, gdy bank przestaje wypłacać pieniądze, i dotyczy tego, z którym funduszem trzeba się kontaktować i w jakiej walucie przyjdą środki. Wypłata w każdym z tych systemów powinna co do zasady nastąpić w ciągu 7 dni roboczych od dnia, w którym spełni się warunek gwarancji. Jak działa gwarancja BFG i czym różnią się oddziały banków zagranicznych, możesz przeczytać w rozdziale Podręcznika o tym, jak działa lokata.
Kiedy podatek rozliczasz sam?
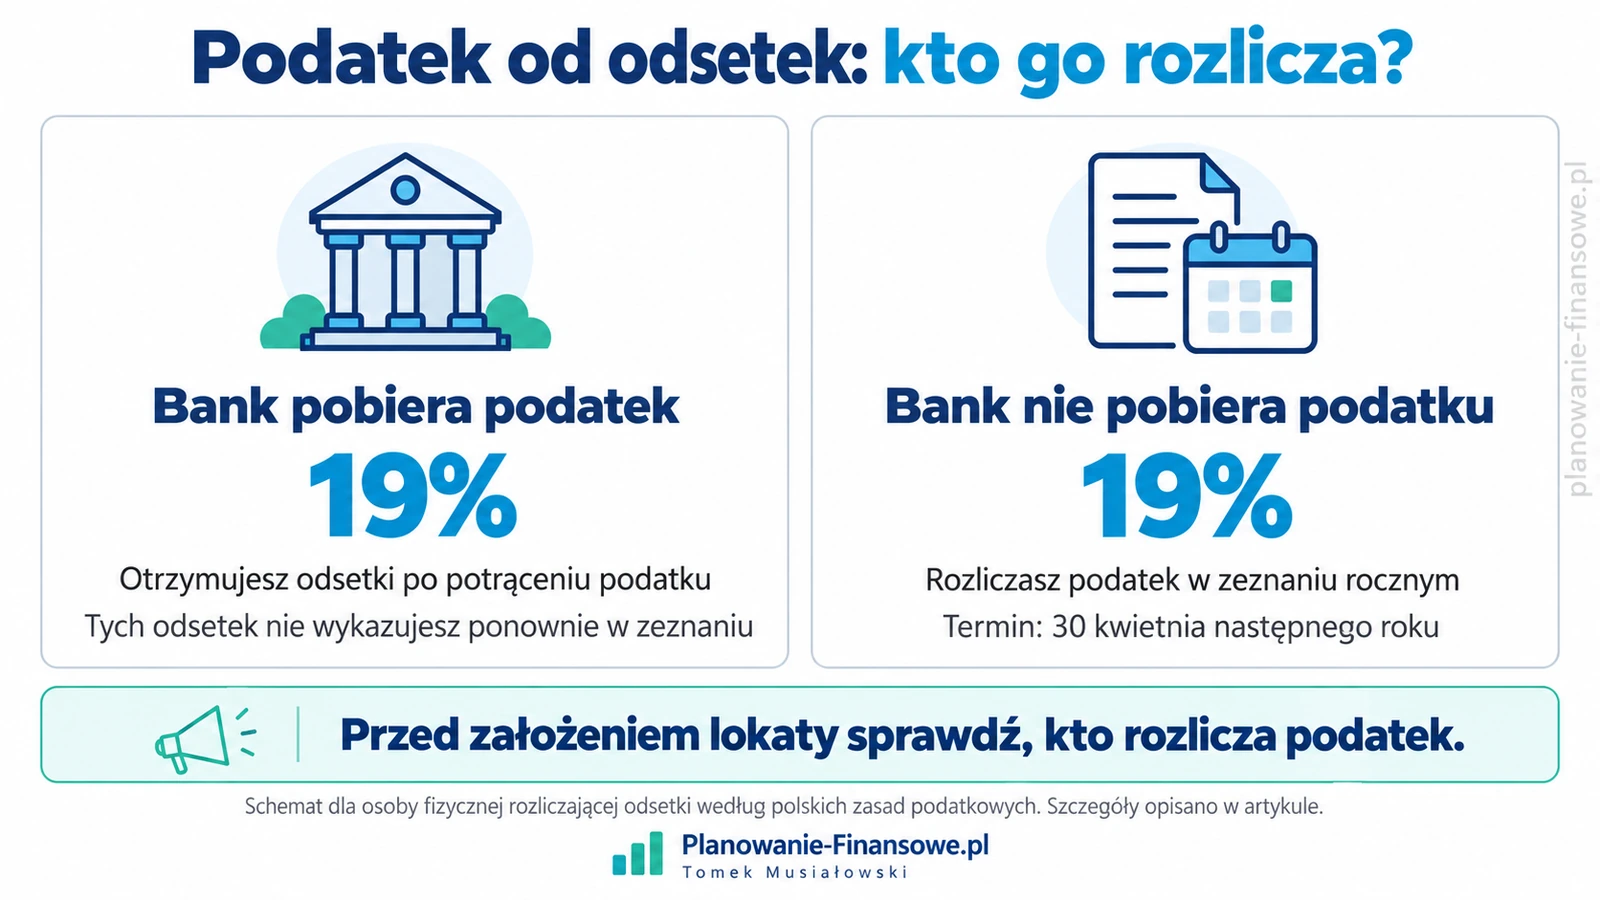
Podatek od odsetek pobiera sam bank we wszystkich ofertach z tabeli poza HoistSpar. Polskie banki i działające w Polsce oddziały banków zagranicznych są płatnikami, więc potrącają 19% w dniu dopisania odsetek, a Ty nie wykazujesz ich w zeznaniu rocznym. HoistSpar przyjmuje lokaty (przez Raisin) jako szwedzka spółka Hoist Finance, a w Szwecji nie pobiera się podatku u źródła od takich odsetek. Odsetki trafiają więc na konto w całości, a podatek trzeba rozliczyć samodzielnie.
Musisz go wykazać w zeznaniu rocznym za rok, w którym bank wypłacił odsetki, i zapłacić najpóźniej do 30 kwietnia następnego roku. Wynika to z ustawy o podatku dochodowym od osób fizycznych, która nakazuje wykazać w zeznaniu zryczałtowany podatek od odsetek, jeżeli nie pobrał go płatnik. Przy lokacie rocznej na 250 tys. zł oprocentowanej na 4,1% odsetki wyniosą 10 250 zł, a podatek około 1 950 zł. Zeznanie przygotowane automatycznie w usłudze Twój e-PIT może tych odsetek nie zawierać, więc przed zatwierdzeniem dobrze jest je sprawdzić i w razie potrzeby uzupełnić.
Ogólne zasady opodatkowania odsetek opisuję w artykule o tym, jak płaci się podatek od lokaty, a definicję podatku od dochodów kapitałowych znajdziesz w słowniku Pieniądzopedii. Przy wyborze między HoistSpar a inną lokatą o tej samej stawce lepiej uwzględnić też czas na rozliczenie i termin 30 kwietnia. W pozostałych sześciu ofertach podatek jest rozliczony w dniu wypłaty odsetek, więc kwoty z tabeli trafią na rachunek bez dodatkowych formalności. Jeśli w jednym roku dostaniesz odsetki z kilku lokat bez poboru podatku, wykazujesz je razem w jednym zeznaniu.
Co się dzieje po zakończeniu lokaty?
Po zakończeniu lokaty pieniądze wracają na Twoje konto albo rachunek techniczny, albo trafiają na kolejną lokatę, zależnie od banku i od tego, co wybierzesz przy zakładaniu. W Toyota Banku przy każdej lokacie decydujesz, czy ma się odnowić z odsetkami, bez odsetek, czy wcale. Inbank pozwala włączyć automatyczne odnowienie na taki sam okres według stawki standardowej z dnia odnowienia (zmianę można zgłosić najpóźniej dwa dni przed końcem lokaty). Na Raisin lokata w Renault Banku i HoistSpar odnawia się automatycznie, chyba że wyłączysz tę opcję, a w CA Auto Banku tylko wtedy, gdy ją wybierzesz, i zawsze według oprocentowania z dnia odnowienia.
Lokata Facto w ogóle się nie odnawia. Po zakończeniu okresu pieniądze z odsetkami wracają na rachunek depozytowy oprocentowany na 0,5% w skali roku i czekają tam, aż założysz kolejną lokatę albo przelejesz je do swojego banku. Przy automatycznym odnowieniu trzeba się liczyć z tym, że nowa stawka może być wyraźnie niższa od dzisiejszej, bo banki mogą zmieniać oferty nawet co kilka tygodni. Dlatego datę końca każdej lokaty dobrze jest wpisać do kalendarza i kilka dni wcześniej sprawdzić aktualne oprocentowanie.
Zerwanie lokaty przed terminem kosztuje we wszystkich siedmiu ofertach odsetki, ale kapitał bank oddaje w całości. W Facto, Inbanku i Santander Consumer Banku tracisz wszystkie naliczone odsetki, podobnie jak w bankach z Raisin, o ile ich regulamin w ogóle pozwala zakończyć lokatę wcześniej. Toyota Bank według swojej tabeli oprocentowania wypłaca przy zerwaniu zero albo jedną dziesiątą należnych odsetek. W Inbanku lokatę, która już raz się odnowiła, można zerwać bez utraty odsetek naliczonych przed odnowieniem. Przy 250 tys. zł podział na kilka lokat (w Toyota Banku i Inbanku i tak konieczny) ma tę zaletę, że w razie nagłej potrzeby zrywasz tylko jedną z nich.
Jak założyć lokatę bez konta krok po kroku
W Toyota Banku pierwszą umowę podpisujesz online z wideoweryfikacją (potrzebne są dowód osobisty i kamera) albo przez kuriera, a kolejne lokaty zakładasz już bez umowy. Każdą lokatę zakłada się osobno i potwierdza w aplikacji do autoryzacji, a na przelew masz 21 dni od potwierdzenia wniosku przez bank. Kwota przelewu musi być równa kwocie z wniosku, bo inaczej bank zwraca pieniądze nadawcy. Osoba bez konta w Toyota Banku może w bankowości elektronicznej tylko podglądać stan lokaty, a zerwać ją można przez infolinię.
W Inbanku tożsamość potwierdzasz przelewem przez Autopay z własnego konta w innym banku, a umowę podpisujesz online. Jeśli zamiast szybkiej płatności wybierzesz zwykły przelew, masz na zasilenie lokaty pięć dni od zawarcia umowy. Przy 250 tys. zł trzeba założyć pięć lokat po 50 tys. zł, bo jedna przyjmie najwyżej tyle. Inbank to polski oddział estońskiego banku podlegający estońskiemu nadzorowi finansowemu, a lokaty mogą w nim zakładać polscy rezydenci podatkowi z numerem PESEL.
Na Raisin rejestrujesz się raz, potwierdzasz tożsamość i podajesz konto referencyjne w polskim banku (można dodać do pięciu), z którego przelewasz pieniądze na nieoprocentowane Konto Raisin. Z niego platforma przekazuje środki na lokatę w wybranym banku, a po jej zakończeniu oddaje je na Konto Raisin. W Facto po rejestracji wskazujesz indywidualny rachunek w polskim banku, robisz z niego przelew aktywacyjny na rachunek depozytowy i dopiero wtedy zakładasz lokatę (minimum 5 tys. zł). Stronę Facto najlepiej otwierać wprost pod adresem lokatafacto.bff.com, bo domena facto.pl nie należy do banku i na początku października była wystawiona na sprzedaż na giełdzie domen.
Którą lokatę wybrać?
Przy tej kwocie różnice w odsetkach między najlepszymi ofertami są niewielkie, więc o wyborze mogą zdecydować inne rzeczy. Liczy się gwarancja, liczba lokat do pilnowania i to, czy chcesz zamrozić stawkę na cały rok. Każda z tych ofert jest w pewnym sensie najlepsza dla kogoś innego, dlatego proponuję punkt wyjścia zależny od tego, czego obawiasz się najbardziej. W drzewku poniżej porządkuję wyniki mojego testu według tego, co jest dla Ciebie najważniejsze. To zestawienie ogólne, a nie rekomendacja dostosowana do Twojej sytuacji finansowej.
Toyota Bank jest polskim bankiem objętym gwarancją BFG i dawał 4,30% na pół roku. Kwotę trzeba podzielić na trzy lokaty, ale wszystkie mieszczą się w jednym limicie gwarancji.
Lokata roczna ma stałą stawkę przez 12 miesięcy. W moim teście najwięcej dawały Inbank (4,15%, pięć lokat po 50 tys. zł), CA Auto Bank i HoistSpar (po 4,10%, w HoistSpar podatek rozliczasz sam).
Jedna lokata na całą kwotę to na przykład Facto (4,25% na pół roku, bez odnowienia) albo Renault Bank (4,50% na trzy miesiące, gwarancja wypłacana w euro).
Najwyższe stawki bez warunków dotyczyły w moim teście lokat na kilka lat. Renault Bank dawał 5,6% na pięć lat, a CA Auto Bank 5,0% na cztery lata, przy czym odsetki dopisuje się dopiero na koniec okresu. Z 250 tys. zł w Renault Banku po pięciu latach zostałoby po podatku około 56,7 tys. zł odsetek, czyli średnio około 11,3 tys. zł rocznie. Taka lokata ma sens przede wszystkim wtedy, gdy masz pewność, że nie sięgniesz po te pieniądze, bo zerwanie oznacza utratę wszystkich odsetek, a gwarancja w Renault Banku jest wypłacana w euro.
Kwotę 250 tys. zł można też podzielić między dwa banki, na przykład część na lokatę roczną, a część na trzy miesiące albo na konto oszczędnościowe. Dostajesz wtedy wcześniejszy dostęp do części pieniędzy, a oszczędności rozkładają się na dwa limity gwarancji. Przy takim podziale warto sprawdzić, czy w wybranych bankach nie masz już innych oszczędności, bo liczą się do tego samego limitu. Jak porównać lokatę z kontem oszczędnościowym dla pieniędzy, które mogą być potrzebne w każdej chwili, opisuję w osobnym rozdziale Podręcznika.
Najczęściej zadawane pytania
Jaką część z 250 tys. zł obejmuje gwarancja BFG?
Całą kwotę, jeśli w danym banku nie masz innych pieniędzy. Limit wynosi równowartość 100 tys. euro na osobę w jednym banku, co przy kursie NBP z 2 października 2026 roku dawało około 437 tys. zł. Do limitu wlicza się wszystkie rachunki w tym banku razem z naliczonymi odsetkami. Ten sam limit obowiązuje w systemach gwarancji innych krajów Unii, z których korzystają banki z mojego testu, a w szwedzkim systemie wynosi 1,15 mln koron (około 446 tys. zł). Kurs euro przyjmuje się z dnia, w którym spełni się warunek gwarancji, więc kwota w złotych może się zmieniać.
Czy lokata w oddziale banku zagranicznego jest bezpieczna?
Tak, co do zasady w takim samym stopniu jak w polskim banku, jeśli kwota mieści się w limicie gwarancji. Oddział banku z innego kraju Unii podlega systemowi gwarantowania depozytów kraju, w którym bank ma siedzibę, a te systemy działają według wspólnej dyrektywy. Różnice dotyczą waluty wypłaty, kontaktu z zagranicznym funduszem i dokumentów, które trzeba przedstawić. W moim teście tylko francuski fundusz (lokaty w Renault Banku) wypłacał gwarancję w euro. Przed wpłatą warto sprawdzić w umowie pełną nazwę banku i przeczytać arkusz informacyjny dla deponentów.
Gdzie ulokować 200–300 tys. zł bez zakładania konta?
W moim teście z 3 października 2026 roku wszystkie przyjęte kryteria (bez konta, bez warunków promocji i z przyjęciem takiej kwoty) spełniło siedem z 25 przeanalizowanych ofert. Najwyższe stawki dawały Renault Bank (4,5% na trzy miesiące), Toyota Bank (4,3% na pół roku) i Inbank (4,15% na rok). W Toyota Banku i Inbanku kwotę trzeba podzielić na kilka lokat, a w Renault Banku gwarancja jest wypłacana w euro. Przy dłuższym horyzoncie lokaty można porównać z detalicznymi obligacjami skarbowymi. Obligacje nie są depozytem bankowym, więc nie obejmuje ich gwarancja BFG, a ich bezpieczeństwo opiera się na zobowiązaniu Skarbu Państwa.
Czy muszę sam rozliczyć podatek od lokaty w banku zagranicznym?
Nie, jeśli bank pobiera podatek jako płatnik, a tak było w sześciu z siedmiu ofert w moim teście. Działające w Polsce oddziały banków zagranicznych i banki z Raisin, które obsługują polski podatek, potrącają 19% w dniu dopisania odsetek. Samodzielnie rozliczasz podatek wtedy, gdy instytucja go nie pobiera, jak w HoistSpar. Wykazujesz go w zeznaniu rocznym za rok, w którym bank wypłacił odsetki, i płacisz do 30 kwietnia następnego roku. Zeznanie przygotowane automatycznie w usłudze Twój e-PIT może tych odsetek nie zawierać.
Ile lokat można założyć w jednym banku?
To zależy od banku, a przy 250 tys. zł w części banków kilka lokat jest koniecznych. Toyota Bank pozwala założyć do dziesięciu lokat po maksymalnie 100 tys. zł, a Inbank lokaty po najwyżej 50 tys. zł przy łącznym limicie 1 mln zł. Każdą lokatę zakłada się osobnym wnioskiem i zasila osobnym przelewem. Wszystkie lokaty w jednym banku liczą się łącznie do limitu gwarancji, więc podział kwoty nie zwiększa ochrony. Pomaga za to wtedy, gdy część pieniędzy będzie potrzebna wcześniej, bo zrywasz tylko jedną lokatę.
Ile odsetek da lokata na 250 tys. zł na rok?
W moim teście najwyższa stawka roczna bez warunków wynosiła 4,15% (Inbank), co daje 10 375 zł odsetek przed podatkiem i około 8 404 zł po podatku. Przy 4,1% (CA Auto Bank i HoistSpar) będzie to około 8 303 zł, a przy 4,0% (Toyota Bank i Facto) 8 100 zł po podatku. Lokata roczna ma stałe oprocentowanie, więc ten wynik znasz w dniu jej założenia. Krótsze lokaty mogą dać więcej, jeśli stawki przy kolejnych odnowieniach nie spadną, ale tego nikt nie wie z góry.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter informacyjny i edukacyjny. Zestawienie ma charakter ogólny i nie stanowi rekomendacji dostosowanej do indywidualnej sytuacji finansowej czytelnika ani porady inwestycyjnej czy podatkowej. Stawki i warunki sprawdziłem na stronach banków 3 października 2026 roku, a banki mogą je zmienić w każdej chwili, dlatego przed wpłatą warto sprawdzić aktualną tabelę oprocentowania i regulamin oferty. Odsetki w tabelach są wyliczeniem uproszczonym (miesiąc liczony jako 1/12 roku), więc wynik w banku może się różnić o kilka złotych.