ERIF kojarzy się głównie z rejestrem dłużników, więc w raporcie zwykle szukamy odpowiedzi na pytanie, czy jakiś wierzyciel nie wpisał tam naszej zaległości. Biuro przechowuje jednak także drugą kategorię danych. Według raportu audytowego ERIF za II kwartał 2026 r. w bazie było blisko 273 mln informacji pozytywnych, czyli potwierdzeń, że raty, abonamenty i rachunki zostały zapłacone w terminie. Dla osoby, która nie ma jeszcze historii w BIK, takie wpisy mogą być jednym z niewielu śladów solidności płatniczej w bazach, do których zaglądają firmy przed zawarciem umowy.
To trzeci artykuł z cyklu o czterech biurach informacji gospodarczej. Przejdę w nim z Tobą przez pobranie bezpłatnego raportu o sobie krok po kroku, pokażę, co zawierają trzy raporty dostępne w serwisie ERIF, i wyjaśnię, jak działają informacje pozytywne oraz czy mają znaczenie przy kredycie. Jak wygląda ta sama procedura w innym biurze, możesz przeczytać w artykule o raporcie z BIG InfoMonitor. Definicje obu rodzajów baz znajdziesz w hasłach BIK i BIG w słowniku Pieniądzopedii, a tutaj zajmuję się tym, co i w jakiej kolejności zrobić.
Czym jest ERIF i czym różni się od BIK
ERIF Biuro Informacji Gospodarczej S.A. to jedno z czterech biur informacji gospodarczej, które działają dziś w Polsce. Według wykazu Ministerstwa Rozwoju i Technologii pozostałe trzy to BIG InfoMonitor, Krajowy Rejestr Długów i Krajowe Biuro Informacji Gospodarczej. ERIF ma siedzibę w Warszawie i działa na podstawie tej samej ustawy co pozostałe biura, czyli ustawy z 9 kwietnia 2010 r. o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych. W 2023 r. grupa windykacyjna KRUK sprzedała ERIF międzynarodowej grupie CRIF, która zajmuje się informacją kredytową i gospodarczą.
Od BIK różni go przede wszystkim źródło danych. BIK działa na podstawie Prawa bankowego i zbiera historię kredytów oraz pożyczek od banków, SKOK-ów i firm pożyczkowych. Do ERIF wierzyciel, który ma umowę z biurem, może przekazać zaległość z umowy telekomunikacyjnej, rachunku za media, czynszu albo raty, a także informację o terminowej spłacie takich zobowiązań. Raport BIK ma osobną sekcję z danymi BIG InfoMonitor, ale wpisów z ERIF w nim nie ma, o czym warto pamiętać przy czytaniu własnej historii spłat w BIK.
Bazy czterech biur nie są wspólne. Wierzyciel przekazuje dane do tego biura, z którym podpisał umowę, więc ta sama osoba może mieć czysty raport w Krajowym Rejestrze Długów i wpis w ERIF albo odwrotnie. Konsument sprawdza każde biuro osobno, bo ustawa przewiduje zbiorczy raport z kilku biur tylko przy sprawdzaniu firm. Przed kredytem hipotecznym rozsądnie jest więc przejrzeć BIK i wszystkie cztery rejestry, w tym bazę ERIF.
Jak pobrać raport ERIF o sobie krok po kroku
Raport o sobie pobierzesz w serwisie ERIF dla konsumentów, po założeniu konta i jednorazowym potwierdzeniu tożsamości. Kolejne raporty zamawiasz już z poziomu zalogowanego konta, bez ponownej weryfikacji. Przy pierwszym podejściu warto mieć pod ręką numer PESEL, dane adresowe i dokument tożsamości albo dostęp do bankowości internetowej, bo od tego zależy wybór metody weryfikacji. Samo założenie konta to kilka minut, a dłużej trwa tylko weryfikacja przelewem.
- Załóż konto „Sprawdź firmę i siebie”. Tylko ten rodzaj konta daje dostęp do raportów na własny temat, bo podstawowe konto „Sprawdź firmę” służy wyłącznie do sprawdzania przedsiębiorców. Podajesz adres e-mail, hasło, PESEL i dane adresowe.
- Potwierdź tożsamość. Do wyboru jest przelew weryfikacyjny na 7 zł z Twojego rachunku (potwierdzenie trwa zwykle jeden dzień roboczy), skan lub zdjęcie dokumentu tożsamości z kodem wysłanym SMS-em albo kod z listu, który przyszedł do Ciebie od ERIF.
- Zaloguj się i przejdź do części „Sprawdź siebie”. Znajdziesz tam raport o sobie, Raport z Rejestru Zapytań i raport o dokumencie.
- Pobierz raport o sobie i zapisz plik na swoim urządzeniu. Raport generuje się od razu i zostaje na koncie przez 90 dni, a po tym czasie w serwisie zostaje tylko informacja, że sprawdzenie się odbyło.
- Przy tej samej okazji pobierz Raport z Rejestru Zapytań. Ma osobny bezpłatny limit raz na pół roku, więc nie zużywa darmowego raportu o sobie.
Przy skanie dokumentu ERIF przyjmuje dowód osobisty, paszport, prawo jazdy albo kartę pobytu, w postaci dwóch plików JPG lub PNG (po jednym na stronę). Osoby, które nie korzystają z bankowości internetowej albo wolą papier, mogą złożyć wniosek korespondencyjny na formularzu ze strony biura. ERIF odsyła wtedy raport listem poleconym albo na wskazany adres e-mail w ciągu 14 dni od otrzymania wniosku, a raport można też odebrać na papierze w siedzibie w Warszawie. Bezpłatny limit raz na pół roku obowiązuje przy każdym z tych kanałów, bo wynika z ustawy.
Ile możesz pożyczyć na wymarzone mieszkanie?
W mniej niż minutę dowiesz się, jaką masz zdolność kredytową – bez wychodzenia z domu i bez wpływu na Twoją historię w BIK.

Ile kosztuje raport ERIF i kiedy jest bezpłatny
Bezpłatny raport o sobie wynika wprost z ustawy. Art. 22b ust. 3 stanowi, że konsument ma bezpłatny dostęp do dotyczących go danych przechowywanych przez biuro, jeżeli korzysta z niego nie częściej niż raz na 6 miesięcy, a art. 27 ust. 5 daje taki sam limit przy informacjach z rejestru zapytań. Limity liczą się osobno dla obu dokumentów, więc raz na pół roku możesz bez opłaty pobrać jeden i drugi. Częstsze sprawdzanie jest płatne według cennika biura.
Weryfikacja tożsamości jest jednorazowa, więc 7 zł za przelew płacisz najwyżej raz, przy zakładaniu konta. Jeżeli zależy Ci na tym, żeby całe sprawdzenie kosztowało 0 zł, wystarczy wybrać skan dokumentu albo kod z listu. Gdy podejrzewasz, że ktoś posługuje się Twoimi danymi, warto pomyśleć nad płatnym monitoringiem, bo powiadomienie o zapytaniu firmy przychodzi wcześniej, niż mógłby pojawić się wpis. Przy zwykłym przygotowaniu do kredytu zwykle wystarczą bezpłatne raporty raz na pół roku i ewentualnie jeden płatny tuż przed wnioskiem.
Co pokazują trzy raporty o sobie
Raport o sobie pokazuje wszystkie informacje gospodarcze, które ERIF przechowuje na Twój temat, zarówno negatywne, jak i pozytywne. Z Raportu z Rejestru Zapytań dowiesz się, kto i kiedy dostał Twoje dane. Raport o dokumencie dotyczy kradzieży tożsamości i pokazuje, czy ktoś zgłosił do biura próbę posłużenia się dokumentem wystawionym na Twoje nazwisko. Wszystkie trzy pobierasz z tego samego konta.
| Raport | Co z niego wyczytasz | Opłata | Podstawa w ustawie o BIG |
|---|---|---|---|
| Raport o sobie | zaległości przekazane przez wierzycieli oraz informacje pozytywne o terminowych spłatach | 0 zł raz na 6 miesięcy, częściej 23 zł | art. 22b ust. 1 i 3 |
| Raport z Rejestru Zapytań | kto i kiedy w ciągu ostatnich 12 miesięcy otrzymał Twoje dane i w jakim zakresie | 0 zł raz na 6 miesięcy, częściej 23 zł | art. 27 ust. 2, 3 i 5 |
| Raport o dokumencie | zgłoszenia, że ktoś posłużył się skradzionym lub podrobionym dokumentem z Twoimi danymi | 0 zł | art. 17 |
Przy wpisie negatywnym raport o sobie podaje dane wierzyciela, tytuł prawny zobowiązania (na przykład umowę o świadczenie usług telekomunikacyjnych), kwotę i walutę, kwotę zaległości i datę jej powstania, a także datę wysłania wezwania do zapłaty z ostrzeżeniem. Znajdziesz tam również informację o sprzedaży wierzytelności i adnotację, jeżeli kwestionujesz dług albo uważasz go za przedawniony. Ten zakres wynika z art. 2 ustawy, dlatego raporty wszystkich biur wyglądają pod tym względem podobnie. Pusty raport oznacza, że ERIF nie ma o Tobie żadnej informacji, ani negatywnej, ani pozytywnej.
Rejestr Zapytań przechowuje przez 12 miesięcy datę ujawnienia Twoich danych, oznaczenie firmy, która je dostała, i zakres ujawnionych informacji (art. 27). Nie zobaczysz w nim zapytań organów wymienionych w ustawie, na przykład prokuratury czy policji, więc nie jest to lista pełna. Firma może sprawdzić konsumenta w biurze tylko na podstawie jego upoważnienia, ważnego nie dłużej niż 60 dni (art. 24), dlatego każde zapytanie w rejestrze powinno mieć swoje źródło w Twojej zgodzie, na przykład przy umowie z operatorem albo wniosku kredytowym. Zapytanie firmy, z którą nie łączy Cię żadna umowa ani wniosek, może oznaczać, że ktoś próbował posłużyć się Twoimi danymi.
Raport o dokumencie opiera się na art. 17 ustawy. Firma, wobec której ktoś użył podrobionego albo cudzego dokumentu, może przekazać tę informację do biura, ale musi wcześniej zawiadomić osobę, której dokument dotyczy. W raporcie zobaczysz nazwę, serię i numer dokumentu, okoliczności jego użycia oraz to, kto stwierdził, że był podrobiony lub cudzy. Jeżeli zgubisz dowód osobisty albo podejrzewasz wyłudzenie, warto równolegle zastrzec numer PESEL w mObywatelu, na gov.pl albo w urzędzie gminy. Od 1 czerwca 2024 r. banki i inne instytucje finansowe mają obowiązek sprawdzać to zastrzeżenie przy umowie kredytu lub pożyczki, dlatego przed własnym wnioskiem kredytowym trzeba je cofnąć, choćby czasowo.
Informacje pozytywne w ERIF
Informacja pozytywna to wpis potwierdzający, że regulujesz zobowiązanie w terminie albo z niewielkim opóźnieniem. Podstawą jest art. 18 ustawy, a w raporcie taki wpis pojawia się obok ewentualnych zaległości jako część tych samych informacji gospodarczych. Firma, która sprawdza Cię w ERIF za Twoją zgodą, dostaje wszystkie informacje z zakresu zapytania (art. 22 ust. 2), więc widzi także pozytywne. Nikt nie ma obowiązku zbierać takich wpisów, więc trafiają do bazy tylko wtedy, gdy złożysz wniosek u wierzyciela albo zgodzisz się, żeby przekazywał je sam.
Wierzyciel przekazuje do właściwego biura informacje gospodarcze o wywiązywaniu się ze zobowiązań (…): 1) na wniosek podmiotu, którego dotyczy zobowiązanie, w terminie 14 dni od dnia złożenia wniosku przez ten podmiot; 2) z własnej inicjatywy, za zgodą podmiotu, którego dotyczy to zobowiązanie, w terminie 14 dni od dnia wywiązania się z zobowiązania.
— Art. 18 ust. 1 ustawy o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych (t.j. Dz.U. 2025 poz. 85)
Informacja może dotyczyć zobowiązania spłaconego w terminie albo z opóźnieniem krótszym niż 30 dni, przy czym od spłaty nie może minąć więcej niż 12 miesięcy (art. 18 ust. 3). Chodzi o zobowiązania z umów, czyli te same, które przy zaległości mogłyby trafić do rejestru jako dług, na przykład raty kredytów i pożyczek, abonamenty telefoniczne i internetowe, rachunki za media czy czynsz. Przy umowach ratalnych i opłatach okresowych za wywiązywanie się uważa się spłatę w pełnej wysokości wszystkich dotychczas wymagalnych rat (art. 18 ust. 5), więc wpis może pojawić się w trakcie trwania umowy, a nie dopiero po jej zakończeniu. Wierzyciel podaje kwoty i daty spłat z ostatnich 12 miesięcy przed przekazaniem informacji.
Wniosek dłużnika musi wskazywać nazwę i adres siedziby biura, do którego ma trafić informacja (art. 18 ust. 2), bo jeden wierzyciel może współpracować z kilkoma biurami. Wierzyciel może jednak przekazywać dane wyłącznie do biura, z którym zawarł pisemną umowę (art. 12). Jeśli więc Twój operator albo bank nie współpracuje z ERIF, wniosek o wpis pozytywny akurat w tym biurze niczego nie zmieni. Informacje pozytywne trafiają do ERIF między innymi od banków, sklepów sprzedających na raty, firm pożyczkowych, operatorów komórkowych oraz dostawców internetu i telewizji cyfrowej.
Czy informacje pozytywne pomagają dostać kredyt?
Informacje pozytywne mogą być dodatkowym argumentem przy ocenie wiarygodności, ale nie zmieniają sposobu, w jaki bank liczy zdolność kredytową. Zdolność wynika z dochodów, kosztów utrzymania, liczby osób w gospodarstwie domowym i obecnych zobowiązań, a historia płatnicza wpływa głównie na to, czy bank w ogóle zechce udzielić kredytu. Przy kredytach hipotecznych, którymi zajmuję się jako ekspert kredytowy, analityk zwykle patrzy najpierw na historię w BIK, a w biurach informacji gospodarczej szuka przede wszystkim zaległości. ERIF nie wystawia przy tym konsumentom żadnej oceny punktowej, bo ustawa pozwala biurom sporządzać analizę wiarygodności płatniczej wyłącznie dla podmiotów niebędących konsumentami (art. 31a).
Najwięcej mogą zyskać osoby z cienką historią kredytową, czyli takie, które nie miały jeszcze kredytu, karty ani zakupów na raty, więc ich raport BIK jest pusty. Taka osoba może od lat płacić w terminie za telefon, internet czy prąd, ale w bazach nie ma po tym śladu, dopóki wierzyciel nie przekaże informacji pozytywnej do biura. Jeśli firma, z którą zawierasz umowę, sprawdza ERIF, zobaczy wtedy coś więcej niż brak danych. Moim zdaniem największe znaczenie może to mieć przy umowach z operatorami, przy zakupach na raty i w firmach pożyczkowych, gdzie decyzje zwykle zapadają szybko i w dużej mierze na podstawie baz.
Informacja pozytywna nie usuwa ani nie równoważy wpisu negatywnego. Jeżeli w ERIF jest prawidłowo przekazana zaległość, terminowo opłacane inne rachunki jej nie zneutralizują, a firma sprawdzająca zobaczy obie informacje obok siebie. Przy aktywnej zaległości bank zwykle prosi o wyjaśnienie i potwierdzenie spłaty, niezależnie od liczby informacji pozytywnych. Nie ma też ogólnej reguły, według której kilka pozytywnych wpisów obniży oprocentowanie albo podniesie kwotę kredytu, bo każdy bank stosuje własną politykę ryzyka i sam decyduje, czy i jak korzysta z danych z biur.
Warto. Terminowo opłacany abonament czy rachunki za media mogą być jedynym śladem Twojej solidności płatniczej w bazach. Najlepiej zacząć od wierzycieli, z którymi masz najdłuższe umowy, i upewnić się, że współpracują z ERIF.
Pierwszeństwo ma wpis negatywny. Najpierw trzeba doprowadzić do spłaty i aktualizacji wpisu albo złożyć sprzeciw do biura, bo informacje pozytywne nie usuną zaległości. Do zbierania wpisów pozytywnych możesz wrócić, gdy raport będzie czysty.
Możesz, ale korzyść będzie prawdopodobnie niewielka. Bank zwykle oceni Cię głównie po historii w BIK i po zdolności kredytowej. Wpisy pozytywne w ERIF mogą przydać się przy umowach z operatorem albo zakupach na raty.
Jak dodać informację pozytywną do ERIF
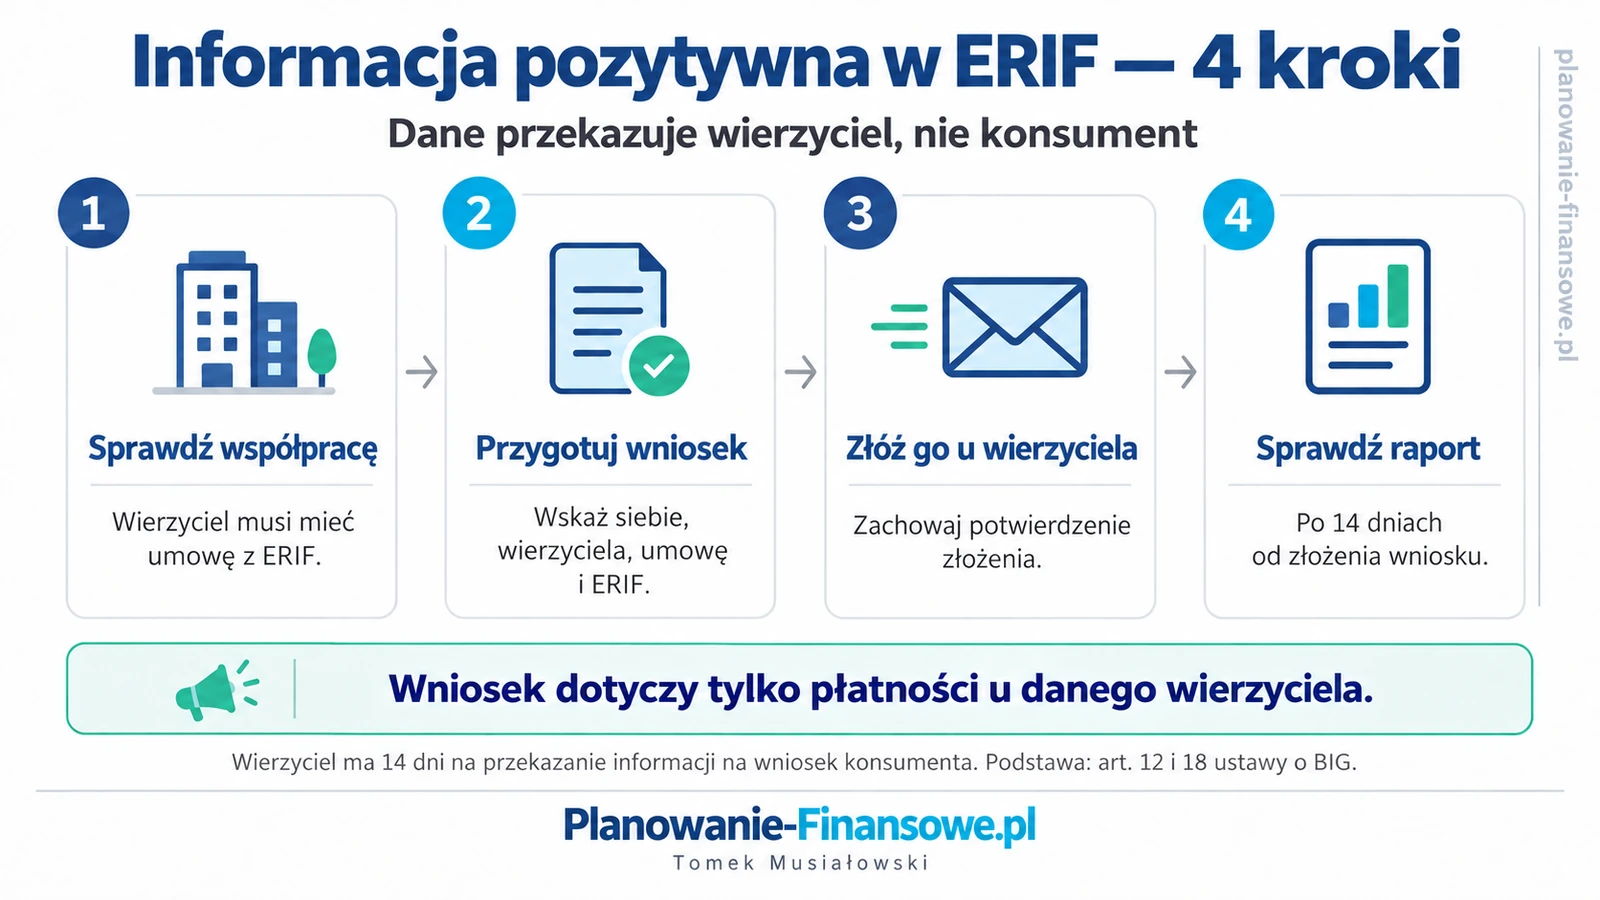
Informację pozytywną zawsze przekazuje wierzyciel, więc wniosek kierujesz do niego, a nie do biura. ERIF udostępnia na swojej stronie gotowy formularz „Wniosek o przekazywanie informacji pozytywnych dla konsumenta”, ale możesz też napisać własne pismo, byle wskazywało ERIF jako biuro, do którego mają trafić dane. Zanim je wyślesz, warto ustalić, czy firma w ogóle ma umowę z ERIF. Najszybciej jest zapytać w biurze obsługi klienta, a przy dawnych zaległościach pomocne bywa też wezwanie do zapłaty, bo w wezwaniu z ostrzeżeniem wierzyciel musi podać nazwę i adres biura.
- Ustal, czy wierzyciel współpracuje z ERIF. Bez pisemnej umowy z biurem firma nie może przekazać tam żadnych danych.
- Pobierz formularz wniosku z serwisu ERIF albo przygotuj własne pismo. Wpisz swoje dane, nazwę wierzyciela, numer umowy i dane biura (ERIF Biuro Informacji Gospodarczej S.A., Aleje Jerozolimskie 100, 00-807 Warszawa).
- Złóż wniosek u wierzyciela i zachowaj potwierdzenie. Wystarczy kanał, który firma przyjmuje do korespondencji, na przykład e-mail do biura obsługi klienta albo list polecony.
- Po 14 dniach pobierz raport o sobie. Wierzyciel ma na przekazanie informacji 14 dni od złożenia wniosku, więc wcześniejsze sprawdzenie może niepotrzebnie zużyć bezpłatny limit.
- Powtórz wniosek u kolejnych firm, z którymi masz umowy. Każdy wierzyciel przekazuje informacje o własnym zobowiązaniu, więc jeden wniosek nie obejmuje pozostałych.
Wierzyciel może też przekazywać informacje pozytywne z własnej inicjatywy, ale wtedy tylko za Twoją zgodą i w ciągu 14 dni od każdej spłaty. Taka zgoda pozwala mu zgłaszać kolejne płatności bez Twoich dodatkowych wniosków, co przy umowach z comiesięcznymi opłatami może być wygodniejsze niż ponawianie pism. Zgodę możesz wycofać, a ERIF udostępnia do tego gotowy wzór oświadczenia dla konsumentów. Ten sam mechanizm działa w pozostałych biurach, o ile Twój wierzyciel ma z nimi umowy.
Wpis negatywny w ERIF i co z nim zrobić
Zaległość może trafić do ERIF na tych samych zasadach co do innych biur. Przy konsumencie łączna zaległość wobec jednego wierzyciela musi wynosić co najmniej 200 zł i być wymagalna od co najmniej 30 dni (art. 14). Wierzyciel musi też wysłać wezwanie do zapłaty z ostrzeżeniem i nazwą biura, a dane może przekazać najwcześniej miesiąc po jego wysłaniu i tylko wtedy, gdy od wymagalności nie minęło 6 lat. Przy długu stwierdzonym tytułem wykonawczym próg kwotowy nie obowiązuje, a wystarczy pismo z ostrzeżeniem i 14 dni (art. 16). O wszystkich warunkach i typowych błędach wierzycieli możesz przeczytać w artykule o sprawdzaniu wpisu w KRD, bo procedura jest wspólna dla czterech biur.
Po spłacie wierzyciel ma 14 dni na wystąpienie do biura o aktualizację (art. 29), a biuro usuwa informację na jego wniosek w ciągu 7 dni (art. 31 ust. 1 pkt 1). Gdy wpis jest błędny, nieaktualny albo przekazany z naruszeniem ustawy, możesz zażądać korekty od wierzyciela (art. 30) i równolegle złożyć sprzeciw bezpośrednio w ERIF (art. 21a). Biuro udostępnia formularz sprzeciwu i przykładową listę dokumentów potwierdzających nieistnienie albo wygaśnięcie zobowiązania, a w praktyce najczęściej będzie to potwierdzenie przelewu. Sprzeciw jest bezpłatny, a przy uzasadnionym przypuszczeniu, że dług nie istnieje lub wygasł, biuro wstrzymuje ujawnianie wpisu na czas rozpatrywania sprzeciwu, maksymalnie na 30 dni. W szczególnie trudnych sprawach może przedłużyć wstrzymanie łącznie do 45 dni.
Przy planowanym kredycie warto zostawić sobie zapas czasu. Spłata, wniosek wierzyciela i usunięcie wpisu przez biuro mogą razem zająć około trzech tygodni, a dopiero w nowym raporcie widać, czy bank zobaczy aktualne dane. Składanie wniosku kredytowego dzień po przelewie zwykle mija się z celem, bo bank może pobrać raport jeszcze ze starym wpisem. Dlatego bezpłatny raport z ERIF najlepiej pobrać kilka tygodni przed złożeniem dokumentów, a płatny kontrolny za 23 zł zostawić na moment tuż przed wnioskiem.
Najczęściej zadawane pytania
Czy raport BIK pokaże mi wpisy z ERIF?
Nie. Raport BIK zawiera historię kredytów i pożyczek oraz osobną sekcję z danymi BIG InfoMonitor, który należy do tej samej grupy co BIK. Danych z ERIF w nim nie ma, bo każde biuro informacji gospodarczej prowadzi własną bazę, a wierzyciel przekazuje informacje tylko do biura, z którym ma umowę. Żeby sprawdzić ERIF, trzeba pobrać raport bezpośrednio w tym biurze. Raz na pół roku jest to bezpłatne.
Ile kosztuje raport ERIF o sobie?
Raz na sześć miesięcy raport o sobie jest bezpłatny, bo tak stanowi art. 22b ust. 3 ustawy o udostępnianiu informacji gospodarczych. Każde kolejne pobranie w tym okresie kosztuje według cennika biura 23 zł. Tyle samo kosztuje częstszy Raport z Rejestru Zapytań, który ma własny bezpłatny limit raz na pół roku, a raport o dokumencie jest bezpłatny. Jedyny koszt przy pierwszym sprawdzeniu może się pojawić przy weryfikacji tożsamości przelewem, która kosztuje 7 zł.
Jak zamówić raport z ERIF bez zakładania konta?
Możesz złożyć wniosek korespondencyjny na formularzu ze strony biura i wysłać go pocztą do siedziby ERIF w Warszawie. Biuro odsyła raport listem poleconym albo na wskazany adres e-mail w ciągu 14 dni od otrzymania wniosku. Raport można też odebrać osobiście w siedzibie biura, w wersji papierowej. Bezpłatny limit raz na pół roku obowiązuje przy każdym kanale, bo wynika z ustawy.
Czy bank zobaczy moje informacje pozytywne z ERIF?
Tak, jeśli sprawdzi Cię w ERIF. Firma może zapytać biuro o konsumenta tylko na podstawie jego upoważnienia, ważnego nie dłużej niż 60 dni (art. 24), a biuro ujawnia wtedy wszystkie posiadane informacje z zakresu zapytania, czyli także pozytywne (art. 22 ust. 2). To, które biura bank sprawdza i jaką wagę przykłada do informacji pozytywnych, zależy od jego polityki ryzyka. Przy kredycie hipotecznym główną rolę zwykle odgrywa historia w BIK i ocena zdolności kredytowej.
Jak często warto sprawdzać się w ERIF?
Rozsądny rytm to bezpłatny raport raz na pół roku, bo tyle gwarantuje ustawa. Dodatkowe sprawdzenie ma sens przed dużą umową, na przykład kilka tygodni przed wnioskiem o kredyt hipoteczny, a także po spłacie dawnego długu, żeby upewnić się, że wpis zniknął. Własne sprawdzenie nie szkodzi, bo raport o sobie to Twój dostęp do własnych danych, a biuro nie liczy konsumentom oceny punktowej. Gdy podejrzewasz kradzież tożsamości, warto rozważyć płatny monitoring, który wysyła powiadomienia o zapytaniach firm.
Po jakim czasie informacja pozytywna pojawi się w raporcie?
Wierzyciel ma 14 dni od złożenia Twojego wniosku na przekazanie informacji do biura, a przy zgodzie na przekazywanie z jego inicjatywy 14 dni od każdej spłaty. Raport o sobie generuje się od razu, więc po tym terminie powinien pokazać nowy wpis. Bezpłatny raport najlepiej zaplanować na czas po upływie tych 14 dni, żeby nie zużyć limitu za wcześnie. Jeśli wpisu nadal nie ma, warto zapytać wierzyciela, czy ma umowę z ERIF i czy przekazał informację.
Stan prawny na
Zastrzeżenie. Tekst ma charakter informacyjny i edukacyjny, nie jest poradą prawną ani kredytową. Opisuję stan prawny i cenniki ERIF na październik 2026 r.; biuro może zmieniać ceny i procedury, a banki różnią się tym, które biura sprawdzają i jak traktują informacje pozytywne. O decyzji kredytowej zawsze rozstrzyga indywidualna ocena banku.