Kiedy klient przynosi mi pusty raport BIK i mówi, że z jego historią wszystko jest w porządku, proszę jeszcze o jedno, czyli o raport z Krajowego Rejestru Długów. Do tej bazy trafiają zaległości, o których bank nie dowie się z BIK, bo nie są kredytami. Nieopłacona faktura za wodę po sprzedaży mieszkania, abonament, który miał się sam wygasić, składka ubezpieczeniowa za auto sprzedane trzy lata temu. Wpis na kilkaset złotych może oznaczać odmowę kredytu na kilkaset tysięcy już przy automatycznym sprawdzeniu baz i scoringu, tuż po wprowadzeniu wniosku do systemu. Odkąd pracuję jako ekspert kredytowy, takie wpisy zatrzymały mi kilka transakcji, w których poza tym wszystko było gotowe.
Sprawdzić się w KRD możesz na własną rękę, online i raz na pół roku bez opłaty. W tym artykule przejdę z Tobą przez pobranie raportu krok po kroku, pokażę, ile kosztuje częstsze sprawdzanie, kiedy wierzyciel w ogóle ma prawo Cię wpisać i co zrobić, gdy wpis już jest. Podpowiem też, co robić po spłacie albo przy jakiegoś rodzaju błędzie czy przy długu przedawnionym. Procedurę w bliźniaczym biurze opisałem w tekście o raporcie z BIG InfoMonitor, a definicje obu rodzajów biur znajdziesz w hasłach BIK i BIG w słowniku Pieniądzopedii. Tutaj zajmuję się tym, co zrobić, gdy Twój PESEL pojawił się w bazie KRD.
Czym jest KRD i czym różni się od BIK i pozostałych biur
Krajowy Rejestr Długów Biuro Informacji Gospodarczej S.A. to prywatna spółka z Wrocławia, która przyjmuje, przechowuje i udostępnia informacje gospodarcze o zaległościach firm i konsumentów. Działa od sierpnia 2003 r., najdłużej z polskich biur informacji gospodarczej, a od 2010 r. na podstawie ustawy o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych. W potocznym języku KRD to „lista dłużników”, ale ustawa pozwala biuru przechowywać także informacje pozytywne o terminowo spłacanych zobowiązaniach (art. 18). Sam fakt, że Twoje dane są w KRD, nie musi więc oznaczać długu. Dla osoby przed wnioskiem kredytowym liczy się inne pytanie, a mianowicie czy biuro ma o niej informację negatywną, kto ją przekazał, z jakiego tytułu i czy wpis wciąż ma podstawę.
Według wykazu Ministerstwa Rozwoju i Technologii (stan na czerwiec 2026 r.) w Polsce działają cztery biura: KRD, BIG InfoMonitor, ERIF oraz Krajowe Biuro Informacji Gospodarczej. Każde prowadzi własną bazę, a wierzyciel przekazuje dane do tego biura, z którym podpisał umowę. Czysty raport z KRD potwierdza więc tylko tyle, że akurat w tym rejestrze nie ma wpisu. Osobną bazą jest BIK, czyli Biuro Informacji Kredytowej, które działa na podstawie Prawa bankowego i gromadzi historię kredytów i pożyczek, także tych spłacanych wzorowo. Jak czytać własny raport BIK, opisałem w tekście o sprawdzaniu historii spłat; tutaj chodzi o zaległości spoza sektora bankowego.
Skąd biorą się wpisy w KRD? Z umów, które w ogóle nie kojarzą się z kredytem. Ustawa wymaga tylko, żeby zobowiązanie wynikało z określonego stosunku prawnego (art. 14 ust. 1 pkt 1), więc wierzycielem może być operator telekomunikacyjny, dostawca prądu czy wody, ubezpieczyciel, wspólnota mieszkaniowa, firma pożyczkowa, gmina, przewoźnik naliczający opłatę za jazdę bez biletu albo firma windykacyjna, która odkupiła stary dług. Sądy przekazują do biur informacje o niezapłaconych grzywnach i kosztach sądowych (art. 16 ust. 7). Osoba bez żadnego kredytu może mieć pusty raport BIK i jednocześnie wpis w KRD.
KRD: jak sprawdzić za darmo, czy jesteś w rejestrze (krok po kroku)
Konsument może sprawdzić samego siebie w KRD przez serwis konsumencki biura pod adresem konsument.krd.pl. Zamawiasz tam raport o sobie, a biuro ma ustawowy obowiązek udostępnić Ci wszystkie przechowywane o Tobie informacje gospodarcze (art. 22b ust. 1). Raz na sześć miesięcy jest to bezpłatne (art. 22b ust. 3). Cała procedura odbywa się online i przy weryfikacji przez mObywatel zwykle zamyka się w kilkanaście minut.
- Załóż konto w serwisie konsumenckim KRD. Rejestracja wymaga adresu e-mail i podstawowych danych; to samo konto obsługuje potem kolejne raporty, powiadomienia i sprzeciwy.
- Wybierz opcję „Sprawdź, czy jesteś wpisany do Krajowego Rejestru Długów” i zleć raport o sobie. Biuro przygotuje dokument dopiero po potwierdzeniu, że to Ty pytasz o swoje dane.
- Potwierdź tożsamość. KRD daje do wyboru aplikację mObywatel, szybką autoryzację danych z rachunku bankowego, przelew weryfikacyjny albo przesłanie dokumentu tożsamości. Najszybsza jest ścieżka przez mObywatel, najwolniejsza przez dokument, bo ktoś musi go obejrzeć.
- Pobierz raport z konta i przeczytaj go w całości. O gotowym raporcie biuro informuje e-mailem. Przy każdym wpisie zobaczysz, kto go przekazał, kiedy, z jakiego tytułu i na jaką kwotę.
- Zamów przy tej okazji informację z rejestru zapytań. Pokazuje, kto pytał o Twoje dane w ostatnich 12 miesiącach, i również raz na pół roku jest bezpłatna (art. 27 ust. 5).
W raporcie o sobie znajdziesz komplet danych, które ustawa każe przechowywać przy zobowiązaniu (art. 2 ust. 1 pkt 4): tytuł prawny, kwotę i walutę, kwotę zaległości i datę jej powstania, informację o toczących się postępowaniach, datę wysłania wezwania z ostrzeżeniem, informację o sprzedaży wierzytelności oraz adnotacje o tym, czy kwestionujesz dług albo uważasz go za przedawniony. Do tego dochodzą dane wierzyciela, więc z samego dokumentu odtworzysz historię sprawy bez telefonu do firmy windykacyjnej. Pusty raport oznacza brak informacji na Twój temat w tym biurze. Gdy raport pokaże wpis, warto od razu porównać datę wysłania wezwania z adresem, pod którym wtedy było Twoje miejsce zamieszkania. Może to wyjaśni zagadkę wpisu znikąd.
Ile możesz pożyczyć na wymarzone mieszkanie?
W mniej niż minutę dowiesz się, jaką masz zdolność kredytową – bez wychodzenia z domu i bez wpływu na Twoją historię w BIK.

Rejestr zapytań jest drugim dokumentem, po który warto sięgnąć. Biuro musi zapisywać datę ujawnienia Twoich danych, oznaczenie podmiotu, który je otrzymał, i zakres ujawnionych informacji, a te zapisy przechowuje przez 12 miesięcy (art. 27 ust. 2–3). Zapytania organów wymienionych w ustawie, na przykład sądów czy komorników, nie są w nim widoczne (art. 27 ust. 4), więc nie jest to lista pełna. Dla Ciebie liczą się dwa sygnały.
Pierwszy to zapytanie firmy pożyczkowej, o której nie masz pojęcia, bo może oznaczać próbę wyłudzenia na Twoje dane. Drugi to brak zapytania banku, w którym składasz wniosek, co zwykle znaczy, że ten bank sprawdza inne biuro. Własne zapytanie o raport nie zostawia śladu, który mógłby zaszkodzić, bo biuro informacji gospodarczej nie liczy żadnej oceny punktowej, a sprawdzenie samego siebie nie jest zapytaniem wierzyciela. Możesz więc sprawdzać się przed każdym większym wnioskiem bez obaw; zużywa się tylko bezpłatny limit na pół roku.
Ile kosztuje sprawdzenie siebie w KRD i kiedy jest bezpłatne
Cennik KRD dla osób sprawdzających informacje o sobie obowiązuje od 1 stycznia 2024 r. i jest krótki. Jeżeli z prawa do raportu korzystasz nie częściej niż raz na sześć miesięcy, nie płacisz nic, bo tak stanowi ustawa (art. 22b ust. 3 dla raportu o sobie i art. 27 ust. 5 dla rejestru zapytań). Limit liczy się osobno dla każdego z tych dokumentów. Poza limitem każdy z nich kosztuje 21 zł, a oba razem 42 zł.
Gdy podejrzewasz, że ktoś posługuje się Twoimi danymi, albo dostajesz wezwania od firm, z którymi nie masz umów, warto pomyśleć nad pakietem z monitoringiem. Powiadomienie o nowym zapytaniu przychodzi wtedy, zanim pojawi się wpis, i daje czas na reakcję. Przed zwykłym wnioskiem kredytowym wystarczy bezpłatny raport pobrany kilka tygodni wcześniej, a po ewentualnej spłacie kontrolny raport za 21 zł. Płatny abonament nie przyspiesza usunięcia wpisu ani nie wpływa na jego treść, bo o tym decydują wierzyciel i terminy z ustawy.
Kiedy wierzyciel może wpisać Cię do KRD, a kiedy nie ma do tego prawa
Wpis konsumenta do biura nie jest karą za tydzień spóźnienia z rachunkiem. Ustawa stawia wierzycielowi cztery warunki, które muszą być spełnione łącznie (art. 14 ust. 1). Zobowiązanie musi wynikać z określonego stosunku prawnego, najczęściej umowy. Łączna kwota Twoich wymagalnych zaległości wobec tego samego wierzyciela musi wynosić co najmniej 200 zł, a opóźnienie co najmniej 30 dni. Musi też minąć co najmniej miesiąc od wysłania Ci wezwania do zapłaty z ostrzeżeniem o zamiarze przekazania danych do konkretnego biura, z jego nazwą i adresem. Ostatni warunek to czas, bo od wymagalności długu nie może upłynąć więcej niż sześć lat.
Ważne są dwa terminy: trzydzieści dni od terminu płatności, a miesiąc od dnia wysłania wezwania. Faktura przeterminowana od miesiąca nie uprawnia więc jeszcze do wpisu, jeżeli wezwanie wyszło później. Ustawa wymaga wysłania wezwania listem poleconym, doręczenia do rąk własnych albo na adres do doręczeń elektronicznych. Odebranie listu nie jest warunkiem, dlatego zdarzają się sytuacje, w których wezwanie dociera pod Twój poprzedni adres zamieszkania, bo taki był w umowie.
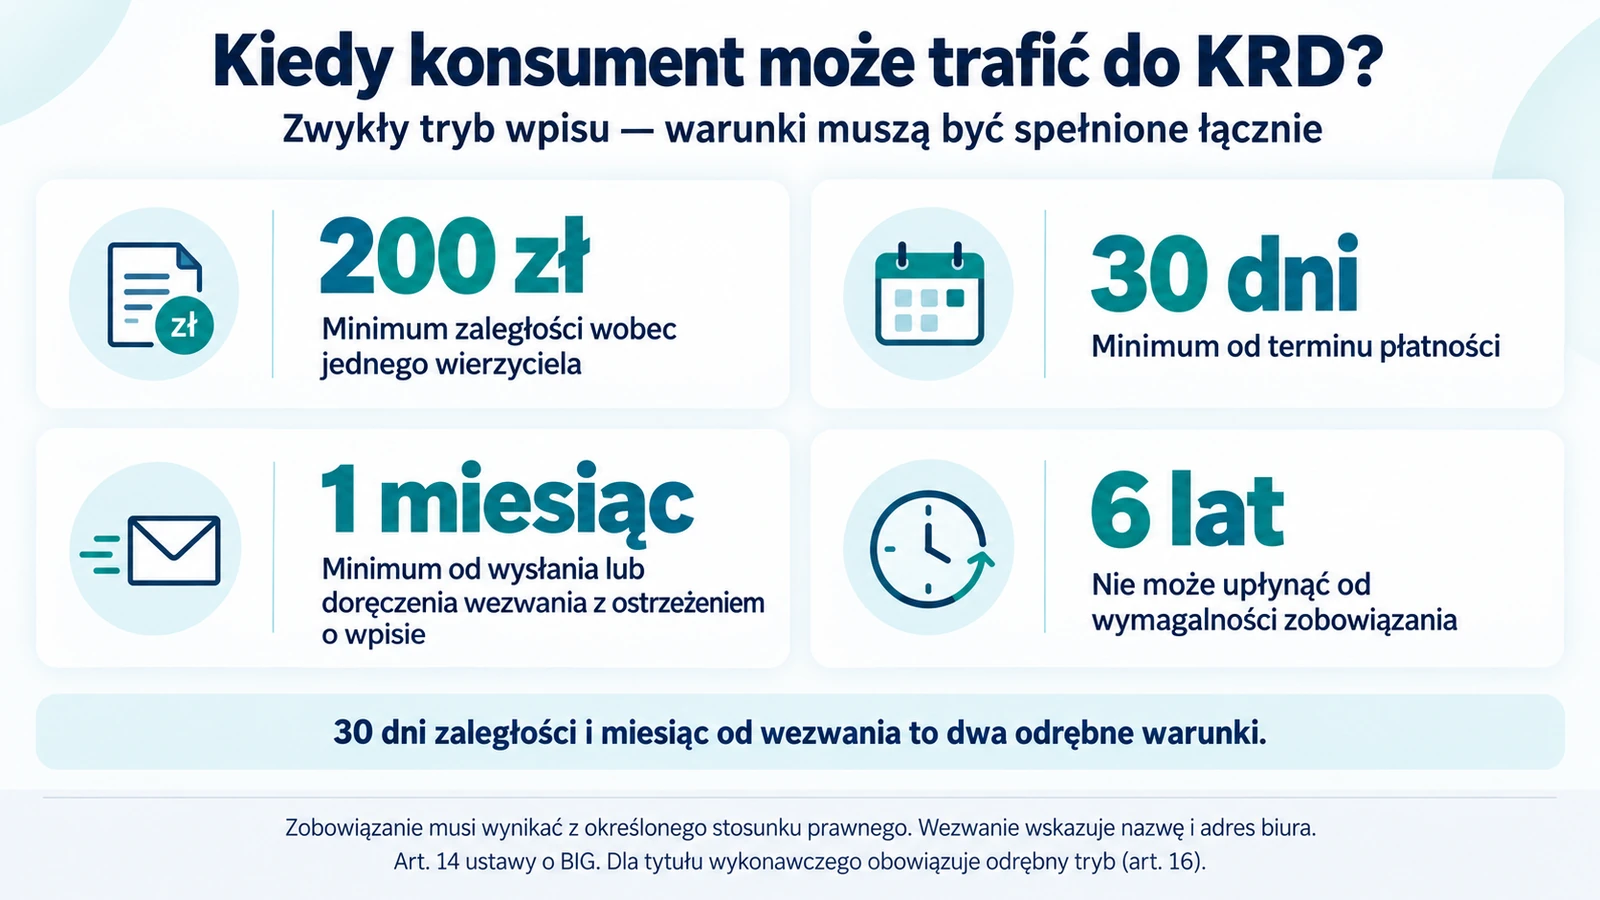
Dla firm próg wynosi 500 zł (art. 15), a gdy umowa to przewiduje, wezwanie może przyjść e-mailem. Inaczej działa też dług potwierdzony tytułem wykonawczym, na przykład prawomocnym nakazem zapłaty z klauzulą wykonalności. Wtedy nie obowiązuje ani próg kwotowy, ani 30 dni zaległości; wierzyciel wysyła pismo z ostrzeżeniem i po 14 dniach może przekazać dane wraz z sygnaturą tytułu (art. 16 ust. 1). Przy zobowiązaniach ratalnych i okresowych jedno wezwanie może obejmować kolejne raty, jeśli wierzyciel zaznaczył to w jego treści (art. 15b).
Wezwanie z ostrzeżeniem daje Ci pierwszą okazję do obrony. Na podstawie art. 15a możesz zgłosić wierzycielowi sprzeciw wobec zamiaru przekazania danych, na przykład gdy kwestionujesz dług w całości lub w części albo uważasz go za przedawniony. Zresztą samo wezwanie musi Cię o tej możliwości poinformować. Wierzyciel, który mimo sprzeciwu przekaże dane, ma obowiązek dopisać, że dłużnik kwestionuje zobowiązanie albo podnosi przedawnienie (art. 15a ust. 3). Sprzeciw warto wysłać na piśmie, listem poleconym albo e-mailem na adres z wezwania, i zachować kopię z datą.
Co zrobić z wpisem w KRD w czterech typowych sytuacjach
Dalsze kroki zależą od tego, dlaczego informacja jest w bazie, więc pracę zaczynam od diagnozy, a dopiero potem od pisma. Czy dług istnieje? Czy kwota się zgadza? Czy wierzyciel dochował procedury wpisu i czy informacja jest aktualna? Odpowiedzi prowadzą do jednej z czterech ścieżek.
Zapisz datę pobrania i zamknij temat na pół roku. W tym biurze nie ma o Tobie informacji negatywnej ani pozytywnej. Jeśli w Twojej historii były sporne umowy albo kilka przeprowadzek, sprawdź jeszcze pozostałe biura, bo każde ma osobną bazę. Przed samym wnioskiem kredytowym możesz pobrać raport ponownie za 21 zł.
Zweryfikuj wierzyciela i kwotę, potem spłać i poproś o aktualizację. Ustal, czy wpisu dokonał pierwotny wierzyciel, czy firma, która kupiła dług, i czy kwota obejmuje tylko należność główną z odsetkami. Po spłacie wierzyciel ma 14 dni na wystąpienie do KRD o usunięcie wpisu, a biuro kolejne 7 dni. Poproś na piśmie o potwierdzenie, że wniosek do biura poszedł.
Żądanie do wierzyciela z dowodem wpłaty i równolegle sprzeciw do KRD. Na podstawie art. 30 wierzyciel musi zaktualizować albo usunąć dane na Twój wniosek, a na podstawie art. 21a biuro rozpatruje sprzeciw bez opłat i może wstrzymać ujawnianie wpisu na czas sprawdzenia. Przy spłacie częściowej wierzyciel aktualizuje kwotę zaległości, a wpis zostaje do końca spłaty.
Najpierw dokumenty, potem sprzeciw; spłata „dla świętego spokoju” na końcu listy. Zbierz umowę, korespondencję, dowody wcześniejszych wpłat albo wypowiedzenia. Sprzeciw do KRD z dokumentami może zakończyć się aktualizacją albo usunięciem informacji. Przedawnienie długu nie usuwa wpisu automatycznie, ale daje prawo do adnotacji i do sprzeciwu.
We wszystkich czterech ścieżkach kluczowe znaczenie ma dokumentacja. Postaw na dokumenty, które można przywołać przed sądem: potwierdzenie przelewu z właściwym tytułem, korespondencja z wierzycielem, kopia żądania usunięcia danych oraz raport z KRD pokazujący, że wpis wciąż był widoczny w określonym dniu.
Ustawa przewiduje, że wierzyciel, który przekazał informację z naruszeniem przepisów albo nie zażądał jej aktualizacji, może ponosić wobec konsumenta odpowiedzialność na zasadach Kodeksu cywilnego (art. 44b). W praktyce taką odpowiedzialność można skutecznie wykazać tylko wtedy, gdy istnieją dowody potwierdzające przebieg sprawy. Jeżeli błędny lub nieaktualny wpis opóźnił uzyskanie kredytu, doprowadził do odmowy finansowania albo zmusił do skorzystania z droższej oferty, warto od początku gromadzić dokumenty pokazujące wysokość i związek tej szkody z wpisem.
Ile trwa usunięcie wpisu z KRD po spłacie długu
Spłata długu nie usuwa wpisu sama z siebie. Proces usunięcia inicjuje wierzyciel, a biuro tylko wykonuje jego wniosek. Ustawa daje wierzycielowi 14 dni, biuru 7 dni, więc w typowej sytuacji wpis znika najpóźniej po trzech tygodniach od dnia, w którym wierzyciel dowiedział się o spłacie. Termin zaczyna biec dopiero wtedy, gdy pieniądze zostaną zaksięgowane i przypisane do sprawy, a to bywa w niektórych przypadkach nawet kilka dni po przelewie. Dlatego w tytule przelewu warto podać numer umowy albo sprawy windykacyjnej i tego samego dnia wysłać wierzycielowi potwierdzenie.
W przypadku: 1) częściowego lub całkowitego wykonania zobowiązania albo jego wygaśnięcia (…) – wierzyciel jest obowiązany niezwłocznie, nie później niż w terminie 14 dni od dnia powzięcia tych informacji, wystąpić do biura, któremu przekazał dane o zobowiązaniu (…), z żądaniem aktualizacji informacji gospodarczych, przekazując do biura aktualne dane.
— Art. 29 ust. 1 ustawy o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych (t.j. Dz.U. 2025 poz. 85)
Częściowa spłata jest osobnym przypadkiem. Ustawa wymienia ją jako powód aktualizacji, więc wierzyciel w tych samych 14 dniach powinien obniżyć kwotę zaległości we wpisie, ale sam wpis zostaje do końca spłaty. Próg 200 zł dotyczy warunków przekazania informacji; przy jej dalszym przechowywaniu ustawa go już nie powtarza, dlatego zejście salda do 150 zł nie zmusza wierzyciela do wykreślenia. Przy długach sprzedanych windykacji obowiązki przechodzą na nabywcę z chwilą, gdy zaktualizuje on dane wierzyciela w biurze; jeśli nie zrobi tego w 14 dni od informacji o zbyciu, biuro usuwa wpis dotyczący sprzedanej wierzytelności (art. 29 ust. 3–4). Po spłacie u firmy windykacyjnej pismo o aktualizację kierujesz więc do niej. Operator czy ubezpieczyciel, u którego dług się zaczął, po sprzedaży wierzytelności nie ma już obowiązku aktualizacji.
| Sytuacja | Termin | Kogo dotyczy | Podstawa |
|---|---|---|---|
| Wpis konsumenta po wezwaniu | co najmniej miesiąc od wysłania wezwania, przy zaległości min. 200 zł wymagalnej od 30 dni | wierzyciel | art. 14 ust. 1 |
| Wpis po tytule wykonawczym | 14 dni od wysłania pisma z ostrzeżeniem, bez progu kwotowego | wierzyciel | art. 16 ust. 1 |
| Aktualizacja lub usunięcie po spłacie | 14 dni od dnia, w którym wierzyciel dowiedział się o spłacie | wierzyciel | art. 29 ust. 1–2 |
| Wykonanie żądania wierzyciela | 7 dni od wniosku | biuro | art. 21 ust. 2 pkt 1 i art. 31 ust. 1 pkt 1 |
| Wstrzymanie ujawniania po sprzeciwie | do 30 dni, w trudnych sprawach łącznie do 45 dni | biuro | art. 21a ust. 3–4 |
| Upoważnienie do sprawdzenia konsumenta | ważne nie dłużej niż 60 dni | bank, pożyczkodawca | art. 24 ust. 1 |
| Rejestr zapytań | 12 miesięcy od ujawnienia danych | biuro | art. 27 ust. 3 |
| Najdłuższy czas wpisu konsumenta | 6 lat od wymagalności; każdy wpis 3 lata od ostatniej aktualizacji, nie dłużej niż 10 lat od przekazania | biuro | art. 31 ust. 1 pkt 8–9 |
Wierzyciel, który mimo spłaty nie zażąda aktualizacji w terminie, popełnia wykroczenie zagrożone grzywną do 30 000 zł (art. 47), a przekazanie nieprawdziwej informacji jest zagrożone taką samą karą (art. 48). W piśmie do opieszałego wierzyciela dobrze jest przywołać oba przepisy obok dowodu wpłaty, bo wiele firm reaguje dopiero na konkretny numer artykułu. Jeżeli po trzech tygodniach od potwierdzonej spłaty wpis nadal jest w raporcie, przechodzisz do sprzeciwu, który opisuję niżej. Składanie wniosku kredytowego dzień po przelewie mija się z celem, bo bank pobierze raport ze starym wpisem, a sam dowód wpłaty nie wyklucza automatycznej odmowy.
Sprzeciw do KRD i żądanie do wierzyciela, gdy wpis jest błędny, sporny albo przedawniony
Z nieprawidłowym wpisem nie trzeba się godzić, bo ustawa daje dwie drogi, które można uruchomić równolegle, i obie są bezpłatne. Pierwsza prowadzi do wierzyciela. Na Twój wniosek musi on uzupełnić, uaktualnić, sprostować albo usunąć informację, jeżeli jest niekompletna, nieaktualna, nieprawdziwa albo przekazana z naruszeniem ustawy (art. 30 ust. 1), a na Twoje żądanie powiadomić o korekcie także podmioty, które wcześniej pobrały Twoje dane, czyli na przykład bank (art. 30 ust. 2). Ta droga działa najlepiej, gdy błąd jest oczywisty, jak wpis po spłacie albo wezwanie, którego nigdy nie wysłano. Takie pismo do wierzyciela powinno być zwięzłe, ale z załącznikami i numerem aktów prawnych.
Druga droga to sprzeciw do biura na podstawie art. 21a. KRD publikuje na swojej stronie wzór „Wniosku o usunięcie lub aktualizację informacji gospodarczej”, w którym podajesz dane wierzyciela, kwotę i tytuł prawny kwestionowanego zobowiązania, wybierasz żądanie (usunięcie albo aktualizacja) i opisujesz stan faktyczny. Do wniosku dołączasz dokumenty, bo ustawa wymaga udokumentowania okoliczności sprzeciwu, i wysyłasz go pocztą do siedziby biura we Wrocławiu (ul. Danuty Siedzikówny 12) albo e-mailem na adres sprzeciwy@krd.pl. Biuro odpowiada w tej samej formie, w jakiej dostało sprzeciw, i nie odsyła załączników, więc wysyłasz kopie. Jeżeli ma uzasadnione przypuszczenie, że zobowiązanie nie istnieje albo wygasło, wstrzymuje ujawnianie wpisu na czas rozpatrywania, do 30 dni, a w szczególnie trudnych sprawach łącznie do 45 dni (art. 21a ust. 3–4). Po rozpatrzeniu aktualizuje informację, usuwa ją albo uznaje sprzeciw za bezzasadny; ponowny sprzeciw oparty na tych samych okolicznościach może zostawić bez rozpatrzenia (ust. 5 i 8).
Sporo pytań dotyczy długów przedawnionych, więc rozdzielmy trzy różne rzeczy. Przedawnienie roszczenia reguluje Kodeks cywilny. Dla rachunków za media, abonamentów i innych świadczeń okresowych oraz dla roszczeń z działalności gospodarczej termin wynosi trzy lata, w pozostałych sprawach sześć lat, liczone do końca roku kalendarzowego (art. 118), a po jego upływie wierzyciel nie może domagać się zapłaty od konsumenta (art. 117 § 2¹). Wpis w biurze ma jednak własny limit czasu. Wierzyciel może przekazać informację, dopóki od wymagalności nie minęło sześć lat (art. 14 ust. 1 pkt 4), więc przedawniony po trzech latach abonament nadal może trafić do KRD. Ustawa przewiduje wtedy adnotację, że dłużnik uważa roszczenie za przedawnione (art. 2 ust. 1 pkt 4 lit. j), a sprzeciw kończy się co do zasady aktualizacją wpisu o tę informację.
Osobną granicą jest usuwanie danych przez biuro. Informacje o konsumencie znikają najpóźniej po sześciu latach od wymagalności, a każda informacja po trzech latach od ostatniej aktualizacji i nie później niż po dziesięciu latach od przekazania (art. 31 ust. 1 pkt 8–9). Przy długu stwierdzonym orzeczeniem sądu albo ugodą sześć lat liczy się od dnia stwierdzenia roszczenia. Zniknięcie wpisu z powodu upływu tych terminów nie oznacza spłaty ani umorzenia długu.
Co bank widzi w KRD i kiedy warto się sprawdzić przed wnioskiem o kredyt
Bank nie zagląda do KRD z własnej inicjatywy. Podmiot, który chce sprawdzić konsumenta w biurze informacji gospodarczej, potrzebuje jego upoważnienia, ważnego nie dłużej niż 60 dni (art. 24 ust. 1). Dlatego w dokumentach kredytowych podpisujesz zgodę na zapytania do biur, a odmowa jej podpisania pozwala bankowi odmówić umowy albo zaproponować gorsze warunki (art. 24 ust. 2). Wpis wychodzi więc na jaw dokładnie w dniu, w którym składasz wniosek, a to bank decyduje, które z czterech biur zapyta.
Ustawa nie zawiera przepisu, który każe odmówić kredytu z powodu wpisu; o wszystkim decyduje polityka ryzyka konkretnego banku, kwota i charakter długu. Orientacyjnie w mojej praktyce około 55% wniosków z aktywnym wpisem odpada już przy automatycznej weryfikacji baz i scoringu, 35% jest wstrzymywanych do wyjaśnienia, a w 10% wpis zostaje zaakceptowany, czasem po wyjaśnieniu lub notatce służbowej. Bank ocenia wiarygodność płatniczą, a nierozliczony rachunek poza sektorem bankowym sugeruje, że nie wszystkie zobowiązania są płacone na czas. Sam brak wpisu w KRD nie daje jeszcze zdolności kredytowej, bo tę bank liczy z dochodów, kosztów utrzymania, obciążeń i własnych buforów. Ile bank może Ci pożyczyć, policzysz wstępnie w moim kalkulatorze zdolności kredytowej; narzędzie nie wysyła zapytań do żadnego biura.
Kiedy więc pobrać raport? Bezpłatny najlepiej kilka tygodni przed planowanym wnioskiem, a przy kredycie hipotecznym nawet dwa miesiące wcześniej, bo sam sprzeciw może trwać do 45 dni, a po nim potrzebujesz jeszcze świeżego raportu. Czysty raport zamyka temat, a raport z wpisem daje czas na spłatę, aktualizację i kontrolę, zanim bank automatycznie sprawdzi bazy. Przy okazji warto pobrać raport także z BIG InfoMonitor, bo banki różnie wybierają biura, a bezpłatny limit raz na pół roku obowiązuje w każdym z nich osobno.
Jak sprawdzić w KRD firmę albo inną osobę
Przedsiębiorcę sprawdzisz bez jego zgody, bo ustawa ogranicza dostęp tylko do informacji o konsumentach (art. 22 ust. 3). Według cennika KRD pobranie informacji gospodarczej o innym podmiocie kosztuje 49,99 zł, a raport zbiorczy w ramach wniosku jednolitego, czyli z KRD i co najmniej jednego innego biura, po 30 zł za każde biuro, bo ustawa ogranicza tę opłatę do 30 zł od jednego biura (art. 22a ust. 6). Taki raport ma sens przed podpisaniem umowy z firmą remontową, mniejszym deweloperem albo przed pożyczką dla czyjejś działalności. Kilkadziesiąt złotych za raport to mniej niż jedna zaliczka wpłacona wykonawcy, który ma już wpisy od poprzednich klientów.
Z osobą prywatną jest inaczej. Informacje o konsumencie biuro ujawnia tylko wierzycielom, którzy mają z nim umowę, innym biurom i uprawnionym organom (art. 22 ust. 3), a do tego potrzebne jest upoważnienie tej osoby, ważne nie dłużej niż 60 dni (art. 24 ust. 1). Jako osoba prywatna bez umowy z biurem nie sprawdzisz więc przyszłego najemcy ani znajomego, który prosi o pożyczkę. Rozsądne wyjście to poprosić drugą stronę o jej własny raport o sobie, który pobierze bezpłatnie w kilkanaście minut. Jeżeli odmawia, możesz zapytać o powód, bo raport nic nie kosztuje.
Na co uważać przy ofertach „czyszczenia KRD” i SMS-ach o wpisie
Reklamy „czyszczenia rejestrów dłużników” obiecują usunięcie wpisu za opłatą, a moim zdaniem większość z nich sprzedaje to, co możesz zrobić samodzielnie. Żądanie do wierzyciela z art. 30 i sprzeciw do biura z art. 21a są bezpłatne i nie wymagają pełnomocnika. Zewnętrzna firma nie ma żadnego uprawnienia, które pozwalałoby wykasować legalny, aktualny wpis, a jeśli dług istnieje, „czyszczenie” często sprowadza się do jego spłaty z doliczoną prowizją. Zanim komukolwiek zapłacisz, warto pobrać raport i odpowiedzieć na te same cztery pytania co wyżej, o istnienie długu, kwotę, procedurę i aktualność. Dopiero od odpowiedzi zależy, czy potrzebna jest spłata, aktualizacja, sprzeciw czy wszystko naraz.
Uwagi wymagają też wiadomości SMS i e-maile o rzekomym wpisie z żądaniem drobnej opłaty za jego usunięcie w ciągu kilku godzin. Prawdziwe wezwanie przychodzi od wierzyciela, zawiera podstawę i kwotę zobowiązania oraz nazwę i adres biura, a biuro nie pobiera od dłużnika opłat za sprzeciw ani za usunięcie wpisu, bo ustawa tego nie przewiduje (art. 21a ust. 7). Prośba o numer PESEL, dane karty, kod BLIK albo instalację aplikacji „do weryfikacji” to typowy schemat wyłudzenia. Dane do sprawdzenia siebie w KRD podajesz wyłącznie w serwisie konsumenckim biura, do którego wchodzisz z własnej inicjatywy, wpisując adres samodzielnie. Gdy masz wątpliwości, pobierz bezpłatny raport i zobacz, czy wpis w ogóle istnieje.
Najczęściej zadawane pytania
Czy za sprawdzenie siebie w KRD trzeba zapłacić?
Nie, jeżeli robisz to nie częściej niż raz na sześć miesięcy, bo bezpłatny dostęp do własnych danych gwarantuje art. 22b ust. 3 ustawy o udostępnianiu informacji gospodarczych. Ten sam limit obejmuje osobno informację z rejestru zapytań (art. 27 ust. 5). Częstsze pobranie kosztuje według cennika KRD 21 zł za raport o sobie, 21 zł za rejestr zapytań albo 42 zł za oba dokumenty. Płatne pakiety z monitoringiem, od 69 zł za dwa miesiące, są osobną usługą i przed zwykłym wnioskiem kredytowym nie są potrzebne. Wystarczy bezpłatny raport pobrany z wyprzedzeniem i ewentualnie płatna kontrola po spłacie.
Czy KRD to to samo co Krajowy Rejestr Zadłużonych?
To dwa różne rejestry, choć skróty brzmią podobnie. Krajowy Rejestr Długów jest prywatnym biurem informacji gospodarczej, do którego dane przekazują wierzyciele na warunkach z ustawy o BIG. Krajowy Rejestr Zadłużonych prowadzi Minister Sprawiedliwości i ujawnia w nim między innymi osoby w upadłości i restrukturyzacji, dłużników z bezskuteczną egzekucją oraz zalegających z alimentami ponad trzy miesiące. Ten rejestr jest jawny i bezpłatny, więc bank nie potrzebuje Twojej zgody, żeby do niego zajrzeć. Przed kredytem dobrze znać oba, bo biura informacji gospodarczej mogą pobierać dane także z KRZ (art. 28 ust. 1 pkt 5).
Po jakim czasie od spłaty długu wpis znika z KRD?
W typowej sytuacji w ciągu trzech tygodni. Wierzyciel ma 14 dni od dnia, w którym dowiedział się o spłacie, na wystąpienie do biura o usunięcie informacji (art. 29 ust. 1), a biuro usuwa wpis w ciągu 7 dni od jego wniosku (art. 31 ust. 1 pkt 1). Wielu wierzycieli działa szybciej, zwłaszcza po otrzymaniu potwierdzenia przelewu z numerem sprawy. Przy spłacie częściowej wierzyciel obniża kwotę zaległości, a wpis zostaje do końca spłaty. Jeżeli po trzech tygodniach wpis nadal jest widoczny, zostaje żądanie do wierzyciela i bezpłatny sprzeciw do KRD.
Czy przedawniony dług musi zostać usunięty z KRD?
Przedawnienie i usunięcie wpisu to dwie osobne sprawy. Wierzyciel może przekazać informację o długu konsumenta, dopóki od jego wymagalności nie minęło sześć lat (art. 14 ust. 1 pkt 4), więc abonament przedawniony po trzech latach nadal może być w rejestrze. Masz wtedy prawo do adnotacji, że uważasz roszczenie za przedawnione, a sprzeciw do biura kończy się zwykle aktualizacją wpisu o tę informację. Biuro usuwa dane konsumenta najpóźniej po sześciu latach od wymagalności, a każdą informację po trzech latach od ostatniej aktualizacji (art. 31 ust. 1 pkt 8–9). Zniknięcie wpisu z powodu upływu terminu nie oznacza umorzenia długu.
Czy wpis w KRD zamyka drogę do kredytu hipotecznego?
Ustawa nie nakazuje odmowy, ale w mojej praktyce aktywny wpis najczęściej kończy się nią już przy automatycznej weryfikacji baz i scoringu. Bank sprawdza biuro na podstawie Twojego upoważnienia, ważnego 60 dni (art. 24), i sam decyduje, jak potraktuje zaległość, więc reakcje różnią się między instytucjami. Rzadziej bank wstrzymuje analizę do spłaty i aktualizacji wpisu, a sporadycznie akceptuje sytuację, czasem po wyjaśnieniu lub notatce służbowej. Dlatego warto pobrać raport z KRD kilka tygodni przed wnioskiem, a przy hipotece nawet dwa miesiące wcześniej. Sam brak wpisu nie daje jeszcze zdolności kredytowej, bo tę bank liczy z dochodów i obciążeń.
Czy mogę sprawdzić w KRD przyszłego najemcę albo firmę?
Firmę sprawdzisz bez jej zgody; według cennika KRD kosztuje to 49,99 zł, a raport zbiorczy z kilku biur po 30 zł za każde z nich (art. 22a ust. 6). Z osobą prywatną jest trudniej, bo informacje o konsumencie biuro ujawnia tylko wierzycielom z umową z biurem i tylko na podstawie upoważnienia tej osoby, ważnego 60 dni (art. 22 ust. 3 i art. 24). Jako osoba wynajmująca mieszkanie, bez umowy z biurem, nie pobierzesz więc raportu o kandydacie na najemcę. Możesz za to poprosić go o własny raport o sobie, który pobierze bezpłatnie w kilkanaście minut. Rozsądny najemca zwykle nie ma z tym problemu.
Stan prawny na
Zastrzeżenie. Tekst ma charakter informacyjny i edukacyjny, nie jest poradą prawną ani kredytową. Opisuję stan prawny i cennik na wrzesień 2026 r.; biuro może zmieniać ceny i procedury, a polityki banków wobec wpisów różnią się między instytucjami. Przykład z praktyki jest uproszczony, a kwoty i terminy w nim ilustracyjne. O decyzji kredytowej zawsze rozstrzyga indywidualna ocena banku.