Mieszkanie za 600 tys. zł wynajmowane za 3 000 zł miesięcznie wygląda na inwestycję, która daje 6% rocznie. Tyle wyjdzie, jeśli czynsz z całego roku podzielisz przez cenę zakupu. Gdy jednak doliczymy koszty zakupu i wyposażenia, a od czynszu odejmiemy miesiąc bez najemcy, ryczałt i rezerwę na naprawy, zostanie około 4%. Przy zakupie na kredyt sam najem może przez pierwsze lata nie wystarczyć nawet na ratę, a o wyniku zaczyna wtedy decydować to, ile mieszkanie będzie warte za dziesięć czy piętnaście lat.
Na pytanie, czy nieruchomości zawsze się opłacają, nie da się uczciwie odpowiedzieć. Można natomiast ocenić, czy konkretne mieszkanie, przy danej cenie i sposobie finansowania, przyniesie wynik wart podejmowanego ryzyka, zwłaszcza na tle bezpieczniejszych sposobów lokowania pieniędzy. Taką ocenę możesz zrobić jeszcze przed zakupem, na liczbach z ogłoszenia, oferty banku i danych rynkowych. W tym rozdziale korzystam z danych NBP i GUS z połowy 2026 roku.
Od ponad dziesięciu lat pracuję jako ekspert kredytowy, a część moich klientów kupuje na kredyt właśnie mieszkania pod wynajem. Dlatego obok rentowności najmu opisuję też, jak bank liczy zdolność przy takim zakupie i jakie limity go obowiązują. Kredyt może bowiem sprawić, że ten sam najem w pierwszych latach będzie wymagał dopłat, a po kilkunastu latach da wyższą stopę zwrotu z własnych pieniędzy niż zakup za gotówkę. Do tego bank ocenia przede wszystkim Twoje dochody, więc przy zakupie pod wynajem zdolność kredytowa bywa równie ważna jak rentowność samego mieszkania.
Na czym zarabia właściciel mieszkania na wynajem?
Właściciel mieszkania na wynajem zarabia przede wszystkim na czynszu, który po odjęciu kosztów pełni podobną rolę jak odsetki z obligacji. Drugim źródłem zysku jest zmiana wartości mieszkania, którą widać dopiero przy sprzedaży albo wycenie. Przy zakupie na kredyt dochodzi jeszcze spłata kapitału, bo z każdą ratą dług maleje, a majątek właściciela rośnie. Żeby poznać wynik całej inwestycji, trzeba te elementy zsumować i odjąć od nich koszty zakupu, utrzymania, podatki i odsetki.
Dochód z mieszkania często nazywa się pasywnym, chociaż jego uzyskanie wymaga sporo pracy. Trzeba przecież znaleźć najemcę, podpisać umowę, rozliczać opłaty, reagować na awarie i co kilka lat odświeżyć lokal. Część tych zadań możesz zlecić firmie zarządzającej najmem, tyle że jej wynagrodzenie zmniejszy wynik. To, co inwestor nazywa zyskiem z mieszkania, jest więc w dużej mierze zapłatą za jego czas i odpowiedzialność.
Ile daje najem mieszkania w dużych miastach?
Według kwartalnej analizy NBP najem mieszkania kupionego za gotówkę dawał w II kwartale 2026 roku od 2,8% do 3,6% rocznie po kosztach i podatku. NBP zestawia w niej czynsze z cenami przeciętnych mieszkań w Warszawie, sześciu dużych miastach i siedmiu pozostałych miastach wojewódzkich. Przed odjęciem kosztów ta sama relacja (stopa kapitalizacji) wynosiła od 5,2% do 6,1%. Na różnicę składają się pustostan, ryczałt, koszty eksploatacji i zużycie budynku, przy czym w liczbach NBP nie ma jeszcze kosztów zakupu ani remontu.
| Wskaźnik | Warszawa | 6 dużych miast | 7 pozostałych miast wojewódzkich |
|---|---|---|---|
| Średnia stawka najmu | 84,9 zł/m² | 66,8 zł/m² | 47,0 zł/m² |
| Zmiana stawek w ciągu roku | +5,6% | +5,0% | −3,1% |
| Stopa kapitalizacji (czynsz do ceny) | 5,8% | 6,1% | 5,2% |
| Okres zwrotu z czynszu | 17 lat i 2 mies. | 16 lat i 11 mies. | 19 lat i 4 mies. |
| Zwrot z własnych pieniędzy bez kredytu | 3,4% | 3,6% | 2,8% |
| Zwrot przy kredycie na 50% wartości | 0,8% | 1,2% | −0,5% |
| Zwrot przy kredycie na 80% wartości | −7,0% | −5,9% | −10,2% |
Ceny mieszkań w 2026 roku nadal rosły, przynajmniej nominalnie. Według GUS w II kwartale lokale mieszkalne podrożały o 1,5% w porównaniu z poprzednim kwartałem i o 6,3% w ciągu roku. Z analizy NBP wynika jednak, że po uwzględnieniu inflacji i wzrostu wynagrodzeń realne ceny mieszkań w większości dużych miast spadały. Czynsze w Warszawie i sześciu dużych miastach były wyższe niż rok wcześniej, ale w samym II kwartale lekko się obniżyły, a w siedmiu pozostałych miastach wojewódzkich były niższe także w skali roku.
Na tempo dalszych zmian może wpływać podaż. Od stycznia do sierpnia 2026 roku oddano do użytkowania 132,2 tys. mieszkań (o 4,5% więcej niż rok wcześniej), a liczba mieszkań objętych pozwoleniem na budowę lub zgłoszeniem wzrosła o 14,9%. Więcej nowych mieszkań zwykle oznacza większy wybór dla kupujących i najemców, a to może hamować wzrost zarówno cen, jak i czynszów. Dlatego licząc wynik z najmu, lepiej nie zakładać, że czynsze będą rosły szybciej niż w ostatnich latach.
Ile możesz pożyczyć na wymarzone mieszkanie?
W mniej niż minutę dowiesz się, jaką masz zdolność kredytową – bez wychodzenia z domu i bez wpływu na Twoją historię w BIK.

Liczby z zestawienia opisują przeciętne mieszkanie w danej grupie miast. Konkretna oferta może wypaść lepiej, gdy kupisz taniej albo wynajmiesz drożej, ale też gorzej, gdy lokal wymaga remontu albo długo stoi pusty. Sam traktuję je jako punkt odniesienia, z którym porównuję wyliczenie dla wybranego mieszkania. Jeżeli Twoje wyliczenie daje wynik wyraźnie lepszy od średniej, warto sprawdzić, czy nie brakuje w nim któregoś kosztu.
Dlaczego rentowność brutto zawyża wynik?
Rentowność brutto liczy się, dzieląc czynsz z dwunastu miesięcy przez cenę mieszkania. Taki wskaźnik nie uwzględnia miesięcy bez najemcy, podatku, napraw, wymiany sprzętów, ubezpieczenia ani wynagrodzenia zarządcy; pomija też koszty wejścia, czyli podatek od czynności cywilnoprawnych, notariusza, prowizję pośrednika, remont i wyposażenie. Przypomina trochę wynagrodzenie brutto z ogłoszenia o pracę, które wygląda dobrze, dopóki nie odejmie się od niego podatku i składek, więc nadaje się głównie do szybkiego porównania ofert albo miast.
Rentowność lepiej liczyć od całego kapitału, który angażujesz w inwestycję. Mieszkanie za 500 tys. zł, które przed wynajęciem wymaga remontu za 100 tys. zł, kosztuje Cię co najmniej 600 tys. zł, a do tego dochodzą koszty zakupu. Po stronie przychodu ostrożniej jest przyjąć czynsz z jedenastu miesięcy, bo zmiana najemcy często zajmuje kilka tygodni. Od takiego przychodu odejmujemy ryczałt, ubezpieczenie, podatek od nieruchomości i rezerwę na naprawy, a to, co zostanie, dzielimy przez cały zaangażowany kapitał.
Taki wynik nie przekreśla jeszcze inwestycji, bo do najmu może dojść wzrost wartości mieszkania. Jak jednak widzisz, lokal, który „daje 6%”, po policzeniu wszystkich kosztów przynosi z najmu niewiele więcej niż przeciętny najem za gotówkę w analizie NBP. Wzór na rentowność najmu i przykład liczenia krok po kroku opiszę w kolejnym rozdziale tego działu Podręcznika, a tutaj wystarczy zasada, że z obligacjami czy lokatą porównuje się całkowity wynik po kosztach, razem ze zmianą wartości mieszkania.
Jak kredyt zmienia wynik inwestycji?
Kredyt zwiększa stopę zwrotu z własnych pieniędzy, gdy mieszkanie drożeje, i równie mocno ją obniża, gdy tanieje. Jeżeli mieszkanie za 600 tys. zł kupisz za 120 tys. zł własnych środków i 480 tys. zł kredytu, to wzrost jego wartości o 10% (60 tys. zł) da Ci zysk równy połowie wkładu. Przy takim samym spadku tracisz tę samą połowę, a dług w banku pozostaje bez zmian. Na tym polega dźwignia finansowa, która w nieruchomościach jest dostępna łatwiej niż przy innych inwestycjach, bo mieszkanie stanowi zabezpieczenie kredytu.
Przy obecnych stopach procentowych sam najem rzadko pokrywa koszt kredytu. Według NBP mieszkanie kupione w połowie na kredyt dawało w II kwartale 2026 roku od −0,5% do 1,2% zwrotu z własnego kapitału, a kupione w 80% na kredyt od −10,2% do −5,9%. Bank centralny liczy przy tym tylko odsetki, bez spłaty kapitału i bez zmiany wartości mieszkania, więc ujemny wynik oznacza po prostu, że czynsz nie wystarcza na odsetki i koszty utrzymania. W tym samym opracowaniu NBP szacuje, że koszt obsługi kredytu mieszkaniowego był zbliżony do kosztu najmu podobnego mieszkania.
Dopłata do raty nie musi jednak oznaczać straty. Część każdej raty spłaca kapitał, który zostaje w mieszkaniu (dlatego we wzorze z początku rozdziału nie jest kosztem), a czynsze i wartość lokalu mogą z czasem rosnąć. W studium przypadku z kredytem na mieszkanie pod wynajem do raty za trzy pokoje trzeba było na początku dopłacać około 580 zł miesięcznie. Mimo to stopa zwrotu z własnych pieniędzy wyszła około 9% rocznie, przy założeniu, że ceny i czynsze rosną razem z inflacją. Tyle że ten wynik zależy od wzrostu wartości mieszkania i od tego, czy właściciel przez lata będzie w stanie dopłacać do raty.
Dla banku mieszkanie kupowane pod wynajem przez osobę prywatną nadal jest nieruchomością mieszkalną. Rekomendacja S zalicza bowiem do tej kategorii także lokale, które właściciel przeznacza pod wynajem poza działalnością gospodarczą, więc obowiązują te same limity co przy zakupie dla siebie. Wskaźnik LTV (relacja kredytu do wartości nieruchomości) nie powinien przekraczać 80%, a 90% jest możliwe tylko przy dodatkowym zabezpieczeniu, na przykład ubezpieczeniu brakującej części wkładu. Czym dokładnie jest LTV i jak wpływa na warunki kredytu, możesz przeczytać w słowniku Pieniądzopedii.
Zdolność kredytową bank liczy z Twoich dochodów, a przy oprocentowaniu zmiennym dolicza do niego bufor na wzrost stóp procentowych (co najmniej 2,5 punktu procentowego). Czynsz z mieszkania, które dopiero kupujesz, zwykle nie wchodzi do wyliczenia, bo bank nie ma jeszcze dowodu, że najem przyniesie dochód. Dochód z najmu, który już trwa i jest rozliczany ryczałtem, część banków uwzględnia, każdy jednak na własnych zasadach. Musisz więc udźwignąć ratę z własnych dochodów także wtedy, gdy mieszkanie przez kilka miesięcy stoi puste.
Jak wypada mieszkanie na tle obligacji i innych inwestycji?
Według NBP zwrot z najmu mieszkania kupionego za gotówkę był w II kwartale 2026 roku w Warszawie i sześciu dużych miastach nieznacznie wyższy od oprocentowania depozytów bankowych, ale niższy niż z 10-letnich obligacji skarbowych. Bank centralny liczy przy tym sam czynsz po kosztach i nie uwzględnia wydatków przy zakupie i sprzedaży, remontów ani zmiany wartości mieszkania. W ofercie Ministerstwa Finansów na październik 2026 roku czteroletnie obligacje COI są oprocentowane na 4,75% w pierwszym roku, a w kolejnych latach na poziomie inflacji powiększonej o 1,5 punktu procentowego. Dziesięcioletnie obligacje EDO dają w pierwszym roku 5,35%, a później inflację plus 2 punkty procentowe. We wrześniu inflacja wyniosła według GUS 4,1%.
| Rozwiązanie | Pierwszy rok | Kolejne lata | Podatek | Wyjście z inwestycji |
|---|---|---|---|---|
| Mieszkanie kupione za gotówkę | 2,8–3,6% z samego czynszu po kosztach (NBP, II kw. 2026) | zależy od czynszów, plus zmiana wartości mieszkania, która nie musi nadążać za inflacją | ryczałt 8,5% od przychodu, już odjęty | sprzedaż trwa tygodnie lub miesiące |
| Obligacje 4-letnie COI | 4,75% | inflacja + 1,5 pkt proc. | 19% od odsetek | wcześniejszy wykup z opłatą |
| Obligacje 10-letnie EDO | 5,35% | inflacja + 2 pkt proc. | 19% od odsetek | wcześniejszy wykup z opłatą |
Tych wartości nie da się porównać jeden do jednego. Odsetki z obligacji są całym ich zyskiem, bo przy wykupie dostajesz z powrotem 100 zł za każdą obligację, a w COI i EDO od drugiego roku zawierają już wyrównanie inflacji. W mieszkaniu wyrównanie inflacji może przyjść tylko ze wzrostu ceny i czynszu, a tego w liczbach NBP nie ma. Uczciwiej jest więc porównać, ile każda z tych inwestycji daje ponad inflację. W obligacjach jest to marża (1,5 punktu procentowego w COI i 2 punkty w EDO), którą pomniejsza jeszcze podatek. Płacisz go bowiem od całych odsetek, także od części wyrównującej inflację (chyba że kupujesz obligacje w ramach IKE albo IKZE). Po stronie mieszkania liczy się czynsz po kosztach (u NBP już po odjęciu ryczałtu i zużycia budynku), plus albo minus różnica między wzrostem ceny mieszkania a inflacją. Od tej sumy odejmujesz koszty zakupu i sprzedaży rozłożone na lata posiadania. Obligacje nie wymagają żadnej pracy i w razie potrzeby można je wykupić przed terminem. Mieszkanie trzeba natomiast obsługiwać, a jego sprzedaż zajmuje tygodnie albo miesiące. W zamian może zyskać na wartości, a przy kredycie pozwala kontrolować majątek kilka razy większy niż włożone pieniądze.
Sam czynsz po kosztach dawał w 2026 roku mniej niż obligacje indeksowane inflacją, ale więcej niż ich marża. Gdy ceny mieszkań nadążają za inflacją, mieszkanie może więc dać więcej, a gdy przez lata wyraźnie zostają za nią w tyle, lepiej wypadają obligacje. Na dłuższą metę ceny mieszkań zwykle rosną razem z inflacją, ale nie w każdym roku (w 2026 roku realne ceny w większości dużych miast spadały). Dlatego do zakupu mieszkania potrzebny jest dodatkowy powód. Może nim być cena wyraźnie niższa niż za podobne lokale, możliwość podniesienia standardu i czynszu, analiza lokalnego rynku, z której wynika, że okolica może zyskać na wartości, albo rozsądnie użyta dźwignia. Za mieszkaniami przemawiają też dane historyczne, bo badanie Jordà, Knoll, Kuvshinova, Schularicka i Taylora z 2019 roku (16 rozwiniętych gospodarek w latach 1870–2015) pokazało, że w długim okresie nieruchomości mieszkaniowe dawały realne stopy zwrotu porównywalne z akcjami, przy mniejszej zmienności. Te wyniki dotyczą jednak całych rynków, a inwestor indywidualny ma zwykle jedno mieszkanie w jednej okolicy i płaci wysokie koszty przy zakupie i sprzedaży.
Lokaty i konta oszczędnościowe to dla mnie instrumenty higieniczne. Chronią pieniądze przed utratą, ale nie zawsze nadążają za inflacją, dlatego do porównania z mieszkaniem lepiej nadają się obligacje indeksowane. Akcje i fundusze akcyjne dają szansę na więcej, chociaż ich wycena może spaść o kilkadziesiąt procent w ciągu roku. Jak dochód z mieszkania wypada na tle akcji dywidendowych i ETF-ów, możesz przeczytać w przeglądzie sposobów na dochód pasywny. Sam traktuję mieszkanie jako jedną z warstw majątku, obok poduszki finansowej i inwestycji, które da się szybko sprzedać.
Ile kosztuje wejście, utrzymanie i wyjście z inwestycji?
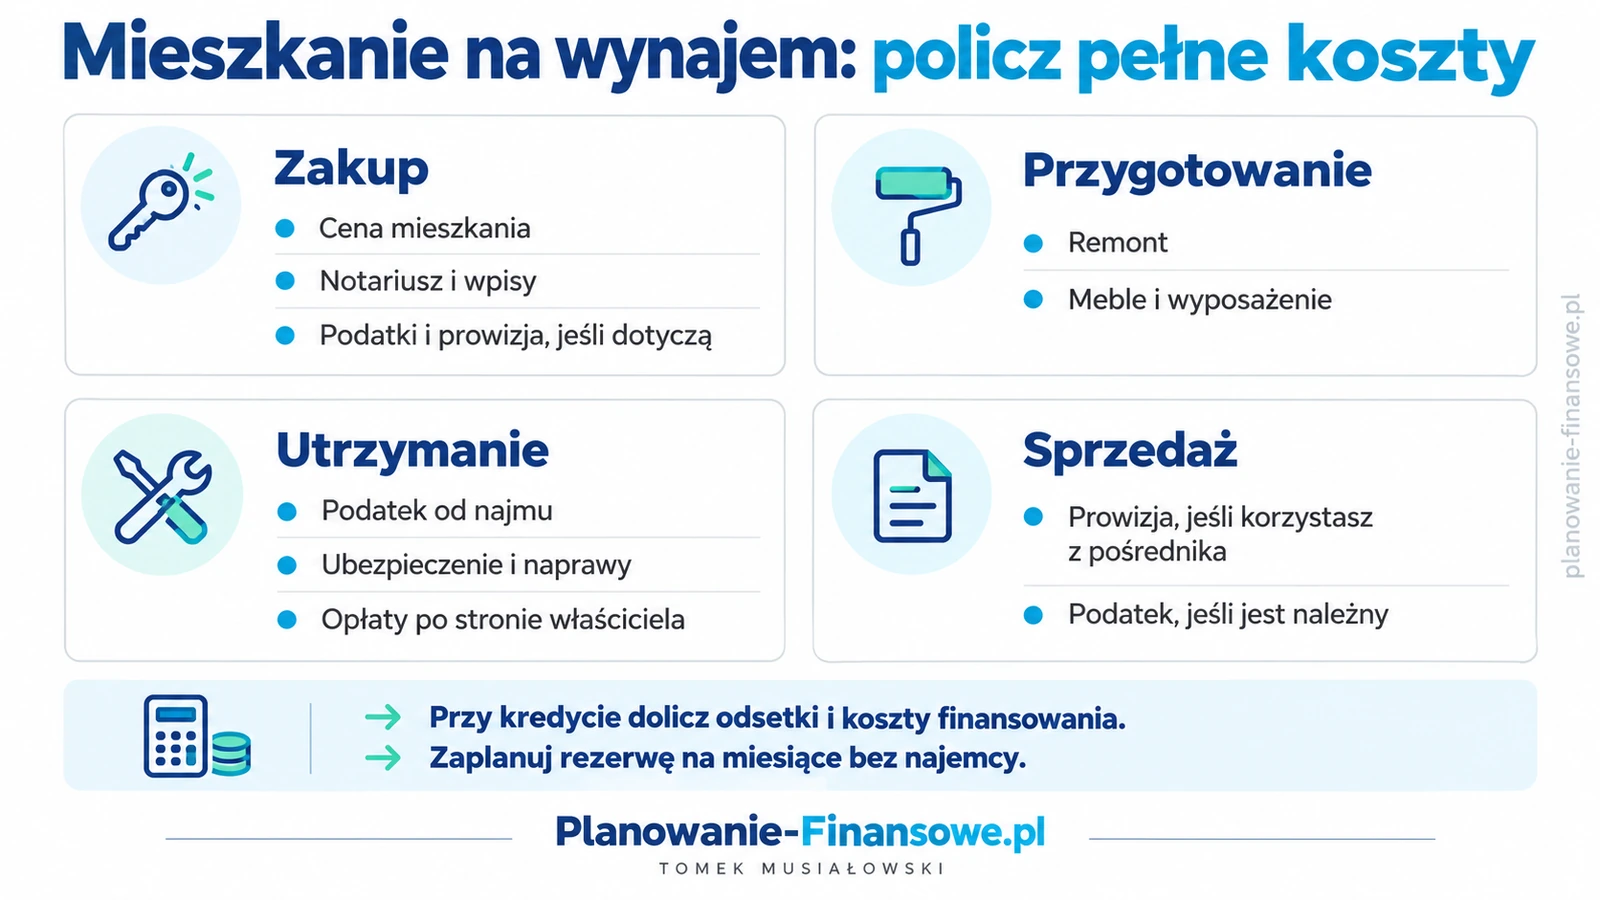
Przy zakupie na rynku wtórnym zapłacisz 2% podatku od czynności cywilnoprawnych od ceny mieszkania. Zwolnienie obejmuje tylko kupującego, który nigdy wcześniej nie miał mieszkania, domu ani spółdzielczego prawa do lokalu (wyjątkiem jest odziedziczony udział do 50%), więc inwestor mający już własne mieszkanie zwykle z niego nie skorzysta. Przy zakupie od dewelopera cena zawiera VAT, więc podatku od czynności cywilnoprawnych co do zasady się nie płaci. Wyjątkiem jest zakup szóstego i każdego kolejnego mieszkania od tego samego sprzedawcy w budynkach na jednej działce, od którego płaci się 6%.
Do tego dochodzą taksa notarialna, wypisy aktu, wpisy do księgi wieczystej i zwykle prowizja pośrednika nieruchomości. Większość mieszkań sprzedaje się przez agentów, którzy pobierają prowizję także od kupującego, najczęściej około 2% ceny, a podobną prowizję zapłacisz przy sprzedaży mieszkania. Taksa za umowę sprzedaży lokalu mieszkalnego wynosi połowę stawki maksymalnej, więc razem z opłatami sądowymi zwykle mieści się w kilku tysiącach złotych. Największą i najbardziej zmienną pozycją bywa jednak remont z wyposażeniem, który warto wliczyć do kapitału zainwestowanego w mieszkanie. Później, w czasie najmu, właściciel płaci ubezpieczenie, podatek od nieruchomości, naprawy oraz te opłaty, których umowa nie przenosi na najemcę.
| Etap | Pozycja | Ile wynosi albo jak działa |
|---|---|---|
| Zakup | Podatek od czynności cywilnoprawnych (rynek wtórny) | 2% ceny, zwolnienie tylko przy pierwszym w życiu mieszkaniu lub domu |
| Zakup | Podatek od czynności cywilnoprawnych (deweloper, z VAT) | brak, z wyjątkiem 6% od szóstego i kolejnego lokalu od tego samego sprzedawcy w tej samej inwestycji |
| Zakup | Notariusz i księga wieczysta | połowa maksymalnej taksy za sprzedaż lokalu mieszkalnego plus wypisy i wpisy, zwykle kilka tysięcy złotych |
| Zakup | Prowizja pośrednika nieruchomości | zwykle około 2% ceny, gdy mieszkanie sprzedaje agent (tak sprzedaje się większość mieszkań) |
| Przygotowanie | Remont i wyposażenie | zależnie od stanu lokalu, wliczane do zaangażowanego kapitału |
| Najem | Ryczałt od przychodu | 8,5% do 100 tys. zł rocznie i 12,5% od nadwyżki, bez odliczania kosztów |
| Najem | Koszty właściciela | ubezpieczenie, podatek od nieruchomości, naprawy i opłaty nieprzeniesione na najemcę |
| Sprzedaż | Prowizja pośrednika nieruchomości | zwykle około 2% ceny sprzedaży |
| Sprzedaż | Podatek dochodowy | 19% od dochodu przy sprzedaży przed upływem 5 lat od końca roku zakupu, chyba że skorzystasz z ulgi mieszkaniowej |
Przychód z najmu prywatnego rozlicza się wyłącznie ryczałtem (8,5% przychodu do 100 tys. zł rocznie i 12,5% od nadwyżki). Podatek liczy się od przychodu, więc nie odliczysz od niego remontu, odsetek od kredytu ani zakupu mebli. Opłaty, które zgodnie z umową ponosi najemca (czynsz do wspólnoty, media, internet), nie są przychodem właściciela, dlatego warto oddzielić je w umowie od czynszu najmu. Jak w praktyce rozliczać ryczałt od najmu, możesz przeczytać na przyszloscfinansowa.pl.
Przy sprzedaży mieszkania przed upływem pięciu lat, licząc od końca roku zakupu, zapłacisz 19% podatku od dochodu. Mieszkanie kupione w październiku 2026 roku sprzedasz bez tego podatku od 1 stycznia 2032 roku. Przy wcześniejszej sprzedaży podatku można uniknąć dzięki uldze mieszkaniowej, ale trzeba wtedy w ciągu trzech lat od końca roku sprzedaży wydać przychód na własne cele mieszkaniowe. Zakup kolejnego mieszkania na wynajem zwykle tego warunku nie spełnia, dlatego horyzont inwestycji w mieszkanie warto planować co najmniej do końca piątego roku po roku zakupu.
Jakie ryzyka niesie mieszkanie na wynajem?
Do codziennych ryzyk należą puste miesiące i najemca, który przestaje płacić albo niszczy mieszkanie. Najem okazjonalny (dostępny dla osoby fizycznej, która nie prowadzi działalności gospodarczej w zakresie wynajmowania lokali) tych ryzyk nie przenosi, ale ułatwia odzyskanie mieszkania od najemcy, który przestał płacić. Umowę zawiera się na czas oznaczony, najwyżej na 10 lat, a najemca składa w formie aktu notarialnego oświadczenie o poddaniu się egzekucji i wskazuje lokal, do którego się wyprowadzi. Zawarcie takiej umowy trzeba zgłosić naczelnikowi urzędu skarbowego w ciągu 14 dni od rozpoczęcia najmu. Niezależnie od rodzaju umowy właściciel przekazuje też najemcy kopię świadectwa charakterystyki energetycznej.
Część ryzyka można natomiast naprawdę przenieść na kogoś innego. Firma zarządzająca najmem szuka i sprawdza najemców, rozlicza opłaty i organizuje naprawy, więc mieszkanie krócej stoi puste, a Ty poświęcasz na nie mniej czasu. Płacisz za to prowizją od czynszu, a ryzyko, że najemca przestanie płacić albo zniszczy lokal, zwykle nadal zostaje po Twojej stronie.
Dalej idzie najem długoterminowy z prawem do podnajmu. Wynajmujesz mieszkanie na długi okres, zwykle pięć lat lub więcej, a najemca może je zgodnie z umową podnajmować kolejnym osobom. Sam wprowadza zmiany w mieszkaniu i obsługuje kolejnych lokatorów, w całości przejmuje ryzyko pustostanu i zaległości w płatnościach, a za zniszczenia odpowiada wobec Ciebie. Za taką stabilność płaci się zwykle niższym czynszem niż przy samodzielnym najmie, a Twoje ryzyko sprowadza się głównie do tego, czy jeden najemca będzie wypłacalny przez cały okres umowy. Bez zgody wynajmującego najemca nie może podnajmować lokalu, dlatego prawo do podnajmu i zakres dozwolonych zmian w mieszkaniu trzeba zapisać w umowie.
Zmieniać mogą się też przepisy. Rządowy projekt nowelizacji ustawy o usługach hotelarskich (druk sejmowy nr 2865) uznaje wynajem na okres do 30 dni za usługę hotelarską i wprowadza obowiązek wpisu takiego obiektu do centralnego wykazu obiektów noclegowych. Na początku października 2026 roku projekt był po pracach w komisjach sejmowych, więc ostateczny kształt przepisów i termin ich wejścia w życie mogą się jeszcze zmienić. Od 20 maja 2026 roku stosuje się już unijne rozporządzenie 2024/1028, które zobowiązuje platformy rezerwacyjne do przekazywania organom publicznym danych o najmie krótkoterminowym.
Ryzykiem dla właściciela jest też polityka mieszkaniowa państwa. Gdyby w przyszłości powstał duży program tanich mieszkań na wynajem, w których czynsz wynosiłby na przykład połowę stawki rynkowej, część najemców przeniosłaby się do takich lokali. Właściciele prywatnych mieszkań musieliby wtedy obniżyć czynsze albo dłużej szukać najemców. Dziś nie trwają zaawansowane prace nad programem na taką skalę, ale przy inwestycji na kilkanaście czy kilkadziesiąt lat warto brać pod uwagę także taką zmianę.
Mieszkanie jest też mało płynne (trudno je szybko sprzedać), a zakup wymaga ulokowania dużej kwoty w jednym miejscu. Jeżeli lokal za 700 tys. zł stanowi większość Twojego majątku, wynik prawie wszystkich oszczędności zależy od jednego budynku, jednej okolicy i jednego najemcy. Przed zakupem warto więc sprawdzić stan budynku i plany remontowe wspólnoty, bo duży remont części wspólnych może podnieść opłaty na lata. Ile lat mogą jeszcze posłużyć bloki z lat 70. i 80., możesz przeczytać w artykule o trwałości bloków z wielkiej płyty.
Przy kredycie dochodzi ryzyko stóp procentowych. Około 70% nowych kredytów mieszkaniowych udzielano w II kwartale 2026 roku z okresowo stałym oprocentowaniem, ale po zakończeniu okresu stałej stopy rata może się zmienić. W dłuższym horyzoncie liczy się też demografia. Według prognozy GUS liczba ludności Polski może do 2060 roku spaść do 32,9 mln (o 4,8 mln mniej niż w 2022 roku). Nie musi to jednak oznaczać mniejszego popytu na najem w dużych ośrodkach akademickich i gospodarczych, do których przeprowadza się wiele osób. Przy inwestycji na 20 lat analiza konkretnej lokalizacji jest więc ważniejsza niż prognoza dla całego kraju.
Popyt na najem w dużych miastach podtrzymują w ostatnich latach także cudzoziemcy, w tym uchodźcy z Ukrainy. Zakończenie wojny i powrót części z nich do Ukrainy albo zahamowanie migracji do Polski z krajów spoza Unii Europejskiej zmniejszyłyby liczbę chętnych na najem, a za tym mogłyby pójść niższe czynsze i dłuższe pustostany.
Najem długoterminowy, na pokoje czy krótkoterminowy?
Najem długoterminowy całego mieszkania wymaga najmniej pracy i daje najbardziej przewidywalne wpływy. Najemcy zostają zwykle na rok lub dłużej, a umowę można zawrzeć jako najem okazjonalny. Ceną za tę wygodę jest niższy czynsz za metr kwadratowy niż przy wynajmie pokoi czy na doby. Od tej formy wiele osób zaczyna inwestowanie w nieruchomości, bo przy jednym najemcy najłatwiej opanować umowę, rozliczenia i podatek.
Wynajem na pokoje daje zwykle wyższy czynsz z metra, ale wymaga kilku umów, częstszej rotacji i rozliczania opłat między lokatorami. Zazwyczaj najlepiej sprawdza się w większych mieszkaniach z osobnymi pokojami, w pobliżu uczelni i dużych pracodawców. Przy kilku lokatorach łatwiej o konflikty, dlatego dużo zależy od układu mieszkania i jasnych zasad w umowach. Taki wariant (trzy pokoje kupione na kredyt) policzyłem we wspomnianym studium przypadku, w którym czynsze z pokoi pokrywały prawie całą ratę.
Najem krótkoterminowy może dać najwyższy przychód, ale jest najbliżej prowadzenia hotelu. Dochodzą do tego sprzątanie, wymiana pościeli, obsługa gości, prowizje platform i sezonowość, a przepisy są w trakcie zmian. Przy usługach podobnych do hotelowych organy podatkowe mogą też uznać najem za działalność gospodarczą, a wtedy zmienia się sposób opodatkowania i dochodzą składki. Osobom, które pracują na etacie i chcą inwestować bez codziennych obowiązków, zwykle lepiej odpowiada najem długoterminowy.
Na rynku działają też inwestorzy instytucjonalni, którzy w czerwcu 2026 roku mieli w Polsce około 32 tys. mieszkań na wynajem, najwięcej w Warszawie, Wrocławiu i Krakowie. W tych miastach indywidualny właściciel konkuruje więc o najemców z nowymi, profesjonalnie zarządzanymi budynkami. Inwestować w nieruchomości bez kupowania mieszkania można też przez fundusze nieruchomości i zagraniczne REIT-y, które kupuje się jak akcje. Zachowują się jednak jak instrumenty giełdowe, więc ich wycena może się mocno wahać.
Czy warto inwestować w nieruchomości w Twojej sytuacji?
Mieszkanie jest dobrą inwestycją, gdy wynik po kosztach jest przyzwoity nawet bez wzrostu cen, a zakup nie zachwieje Twoimi finansami w gorszym roku. Dlatego dobrze jest zacząć od pytania, ile co roku zostanie z najmu, jeśli ceny mieszkań przez kilka lat nie wzrosną. Jeżeli odpowiedź nadal wygląda dobrze, kupujesz inwestycję, a ewentualny wzrost wartości będzie premią. Gdy wynik broni się tylko przy rosnących cenach, cała inwestycja opiera się na przewidywaniach, które mogą się nie sprawdzić.
| Kryterium | Mieszkanie się broni, gdy… | Ostrożnie, gdy… |
|---|---|---|
| Cena zakupu | kupujesz poniżej cen podobnych lokali albo możesz podnieść standard | płacisz cenę z górnej półki, licząc na dalsze wzrosty |
| Wynik najmu | po pustostanie, podatku i rezerwie czynsz daje wyraźnie więcej niż marża obligacji indeksowanych inflacją (1,5–2 pkt proc.) | dobrze wygląda tylko rentowność brutto |
| Finansowanie | rata mieści się w Twoich dochodach także bez najemcy | wysoki kredyt wymaga stałej dopłaty i nieprzerwanego najmu |
| Rezerwa | po zakupie zostaje gotówka na co najmniej jeden bardzo zły rok | na zakup idą ostatnie oszczędności |
| Horyzont | planujesz co najmniej 10 lat i sprzedaż po upływie 5 lat od końca roku zakupu | pieniądze mogą być potrzebne w ciągu kilku lat |
| Lokalizacja | w okolicy są uczelnie, miejsca pracy i dobry dojazd, a lokal pasuje różnym najemcom | nietypowy metraż, słaby popyt albo budynek wymagający dużych nakładów |
| Udział w majątku | mieszkanie uzupełnia poduszkę finansową i inne inwestycje | mieszkanie to prawie cały Twój majątek |
Przed decyzją warto policzyć zakup w wersji bazowej, optymistycznej i stresowej. W bazowej czynsz rośnie razem z inflacją, a ceny umiarkowanie, natomiast w optymistycznej jedno i drugie rośnie szybciej. Wersja stresowa zakłada, że cena przez kilka lat stoi w miejscu, mieszkanie przez dwa miesiące jest puste i trzeba zapłacić za większy remont. Zakup, który ma sens tylko w wersji optymistycznej, daje zbyt mały margines bezpieczeństwa. Jeśli broni się także w wersji stresowej, możesz go rozważyć, chociaż i tak warto jeszcze sprawdzić lokalizację, stan budynku i warunki kredytu.
Wyliczenie takiego zakupu warto zacząć od zdolności kredytowej i wysokości rezerwy, bo to one wyznaczają, na jakie mieszkanie w ogóle możesz sobie pozwolić. Dopóki nie znasz wyniku po kosztach dla konkretnego mieszkania, lepiej wstrzymać się z podpisaniem umowy, niż kupować na podstawie rentowności z ogłoszenia. Jak widzisz, przy zakupie pod wynajem sporo trzeba policzyć. Nie musisz jednak robić tego sam(a), bo moje wsparcie przy kredycie nic Cię nie kosztuje. Jeśli rozważasz konkretną ofertę, mogę przejść z Tobą przez liczby, od zdolności po ratę w gorszym scenariuszu, zanim podpiszesz umowę przedwstępną.
Najczęściej zadawane pytania
Czy warto kupić mieszkanie na wynajem na kredyt?
Tak, jeśli ratę udźwigniesz z własnych dochodów także wtedy, gdy mieszkanie stoi puste, i masz rezerwę na gorszy rok. Przy obecnych stopach procentowych czynsz rzadko pokrywa całą ratę, więc przez pierwsze lata zwykle trzeba do niej dopłacać. Część raty spłaca jednak kapitał, a przy czynszach i cenach rosnących razem z inflacją stopa zwrotu z własnych pieniędzy może być wyraźnie wyższa niż przy zakupie za gotówkę. Dźwignia działa też w drugą stronę, więc przy spadku cen albo dłuższym pustostanie strata rośnie szybciej. Wysoki kredyt ma sens raczej przy długim horyzoncie i stabilnych dochodach niż jako sposób na szybki zysk.
Ile można zarobić na wynajmie mieszkania?
W połowie 2026 roku roczny czynsz z przeciętnego mieszkania w miastach wojewódzkich odpowiadał według NBP od 5,2% do 6,1% jego ceny. Po odjęciu pustostanu, ryczałtu, kosztów eksploatacji i zużycia budynku zostawało od 2,8% do 3,6% rocznie przy zakupie za gotówkę. Przy 500 tys. zł zainwestowanych w mieszkanie daje to około 14–18 tys. zł rocznie, jeszcze przed kosztami zakupu i remontu. Do tego może dojść zmiana wartości mieszkania, która przy sprzedaży bywa większą częścią wyniku niż sam najem.
Jak mieszkanie chroni oszczędności przed inflacją?
W długim okresie ceny mieszkań i czynsze zwykle rosną razem z cenami w gospodarce, dlatego mieszkanie bywa traktowane jako ochrona przed inflacją. Ta ochrona nie działa jednak w każdym roku. Według NBP w II kwartale 2026 roku realne ceny mieszkań w większości dużych miast spadały, bo nominalne rosły wolniej niż inflacja i wynagrodzenia. Jeżeli mieszkanie drożeje o 4%, a inflacja wynosi 4%, jego realna wartość się nie zmienia, a koszty transakcyjne i utrzymania ten wynik jeszcze obniżają.
Jak zacząć inwestować w nieruchomości?
Najlepiej zacząć od policzenia własnych możliwości, a ogłoszenia przeglądać dopiero potem. Najpierw warto sprawdzić zdolność kredytową i to, ile gotówki zostanie po wpłacie wkładu, kosztach zakupu i remoncie, bo rezerwa na gorszy rok jest równie ważna jak samo mieszkanie. Potem możesz wybrać okolicę ze stabilnym popytem na najem i porównać kilka ofert, licząc wynik po kosztach zamiast rentowności brutto. Na końcu przydaje się wyliczenie w trzech wersjach (bazowej, optymistycznej i stresowej) oraz decyzja o formie najmu i rodzaju umowy.
Ile wkładu własnego potrzeba na mieszkanie pod wynajem?
Co do zasady potrzebujesz 20% wartości mieszkania, tak samo jak przy zakupie dla siebie. Rekomendacja S traktuje lokal wynajmowany przez osobę prywatną jako nieruchomość mieszkalną, dla której wskaźnik LTV nie powinien przekraczać 80%, a 90% jest dopuszczalne przy dodatkowym zabezpieczeniu. Część banków uważa jednak, że taki zakup nie jest w ogóle celem mieszkaniowym, więc musisz ostrożnie dobierać słowa przy pracowniku banku. Dobrą linią argumentacji jest to, że mieszkanie w przyszłości ma być przeznaczone na cele mieszkaniowe, np. dla dzieci. Do wkładu trzeba doliczyć gotówkę na koszty zakupu, remont i rezerwę, więc przy inwestycji potrzebne środki są zwykle wyraźnie wyższe niż sam wkład.
Co wybrać, najem krótkoterminowy czy długoterminowy?
Najem krótkoterminowy może dać wyższy przychód, ale wymaga obsługi gości, sprzątania i rozliczania prowizji platform, a jego wynik mocno zależy od sezonu. Przy usługach podobnych do hotelowych organy podatkowe mogą uznać go za działalność gospodarczą. Przepisy o najmie na okres do 30 dni są też w trakcie zmian, bo rządowy projekt (druk sejmowy nr 2865) przewiduje wpis takich obiektów do centralnego wykazu. Najem długoterminowy daje niższy czynsz z metra, ale stabilniejsze wpływy, mniej pracy i możliwość zawarcia umowy najmu okazjonalnego, dlatego zwykle lepiej pasuje do osób, które nie chcą zajmować się najmem na co dzień.
Dane wg stanu na
Zastrzeżenie. Ten rozdział ma charakter informacyjny i edukacyjny — nie jest indywidualną poradą finansową ani ofertą w rozumieniu Kodeksu cywilnego. Oferty, opłaty, oprocentowanie, limity i przepisy zmieniają się, dlatego przed podjęciem decyzji sprawdź aktualne warunki bezpośrednio u źródła — w banku, u dostawcy produktu lub w akcie prawnym. Data aktualności danych w tym rozdziale znajduje się w stemplu powyżej.
O autorze
Tomek Musiałowski to ekspert finansowy, w branży od 2011 roku, z doświadczeniem w różnych obszarach finansów osobistych. Pracował nie tylko jako pośrednik finansowy, ale też w bankach, jak i na uczelni ekonomicznej, gdzie prowadził zajęcia na studiach licencjackich i magisterskich. Jako pośrednik finansowy pomógł ponad 180 klientom uzyskać finansowanie na łączną kwotę 48 mln zł. Łączy praktyczną wiedzę rynkową z analitycznym podejściem, a finanse tłumaczy prosto – jak przy kawie z przyjacielem. Autor kilku publikacji naukowych o inflacji i planowaniu finansowym.